Warum die Gastronomie eine eigene Kontroll-Ebene braucht
Restaurant-Einkauf ist nicht statisch. Preise ändern sich, Artikel werden ersetzt, Mengen schwanken, Pfand läuft separat und Reklamationen verschwinden in Telefonnotizen, Chats oder E-Mails. Deine Buchhaltung sortiert die Belege sauber, aber sie erkennt diese Abweichungen erst, wenn das Geld längst bezahlt ist. Genau diese Lücke schließt Einkaufs-Controlling.
Was dabei konkret geprüft wird
- Welche Lieferantenpreise haben sich verändert, und seit wann?
- Welche Lieferantenrechnung passt nicht zum Lieferschein?
- Welche Pfandposition wurde noch nicht gutgeschrieben?
- Welche Reklamation ist offen, ohne dass eine Gutschrift kam?
- Welche Artikel treiben deinen Wareneinsatz nach oben?
Wo Einkaufs-Controlling neben Warenwirtschaft und Steuerberater steht
Eine Warenwirtschaft plant Bestand, Bestellung und Lager. Der Steuerberater verarbeitet geprüfte Zahlen, meist Wochen später. Einkaufs-Controlling schließt die Lücke dazwischen: Es prüft die tatsächliche Lieferantenrechnung gegen die Realität im Betrieb, bevor du bezahlst. Es ist der Schritt, der heute oft fehlt.
Wann sich Einkaufs-Controlling für dich lohnt
Je mehr der folgenden Punkte auf dich zutreffen, desto schneller zahlt sich eine genaue Prüfung aus:
- Du arbeitest mit mehreren Lieferanten, und die Preise ändern sich öfter, als du nachhalten kannst.
- Du kaufst viel Frischware mit Tages- oder Wochenpreisen.
- Bei dir nehmen verschiedene Leute Ware an und geben Rechnungen frei.
- Pfand und Leergut machen einen spürbaren Teil deiner Lieferungen aus.
- Dein Wareneinsatz schwankt, und du merkst die Ursache erst in der BWA.
Wie Einkaufscontrolling im Monat abläuft
Einkaufs-Controlling braucht keine eigene Abteilung. Es ist eine feste Reihenfolge, die jede Lieferung und jeden Monatsabschluss begleitet:
- Belege je Lieferant zusammenbringen
Lieferscheine und Lieferantenrechnungen liegen an einem Ort, als Foto, PDF oder Papier in einer Mappe je Lieferant.
- Menge gegen den Lieferschein
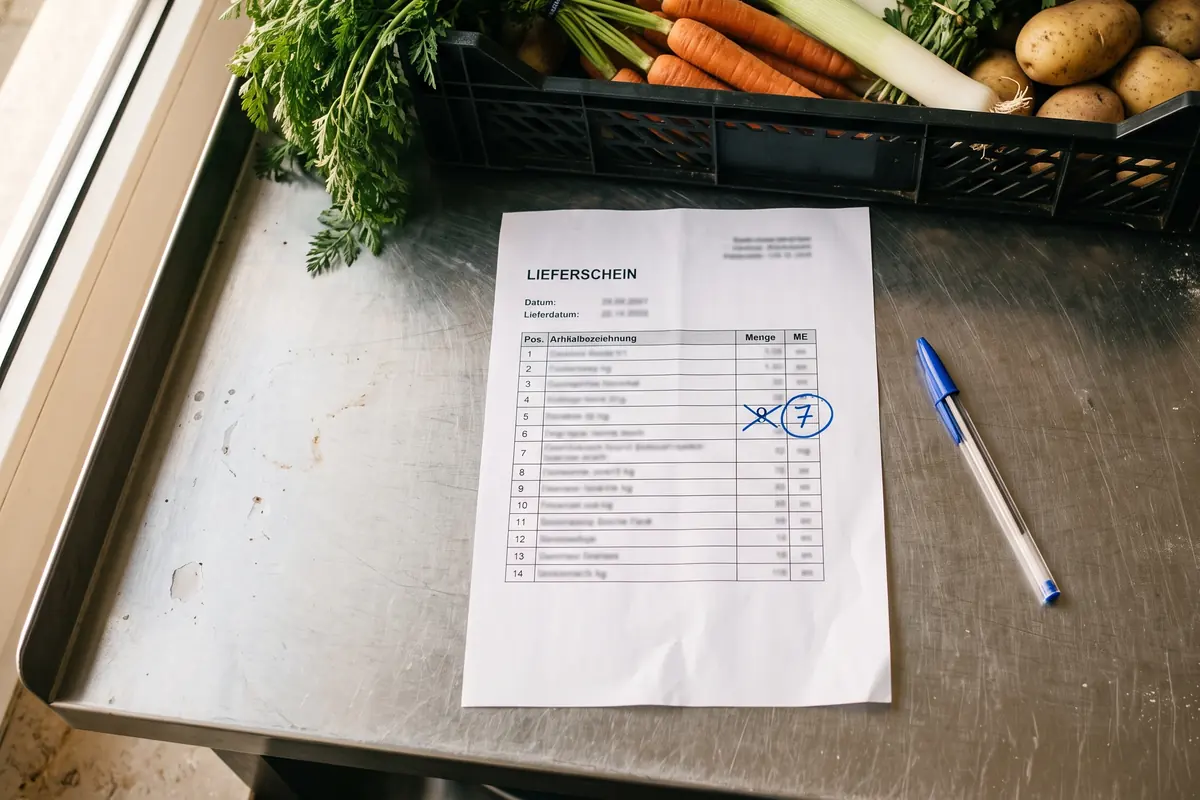
Jede Rechnung wird gegen die Lieferscheine gehalten, mit den Korrekturen aus der Warenannahme.
- Einzelpreis gegen Vereinbarung
Bei den teuersten Artikeln zuerst: Stimmt der Preis mit dem Angebot, der Preisliste oder der letzten Rechnung überein?
- Pfand und Reklamationen nachhalten
Zurückgegebenes Leergut und offene Reklamationen bleiben auf einer Liste, bis die Gutschrift verrechnet ist.
- Abweichung melden
Sachlich, mit Rechnungsnummer, Position und Beleg. Fehler entstehen meist ohne Absicht, eine klare Nachfrage klärt sie am schnellsten.
- Monat auswerten
Einkauf je Warengruppe und Wareneinsatzquote gegen den Vormonat, dazu die Summe der Beträge, die zu viel berechnet waren.
Rechenbeispiel: was ein Monat Einkaufscontrolling findet
Die Zahlen sind Beispielwerte für ein Restaurant mit 24.000 Euro Wareneinkauf und 80.000 Euro Nettoumsatz im Monat. Geprüft wurden alle Rechnungen eines Monats gegen Lieferscheine, Preislisten und die Leergutliste.
| Butter, 60 kg, je Kilo 0,40 Euro über der letzten Rechnung | 24 Euro | |
|---|---|---|
| Lachs, 25 kg, je Kilo 1,20 Euro über dem Angebot | + | 30 Euro |
| Kaffee, 20 kg, je Kilo 0,80 Euro über der Preisliste | + | 16 Euro |
| Zwei Kisten Salat zu je 16 Euro berechnet, aber nicht geliefert | + | 32 Euro |
| Sechs Kästen Leergut zu je 3 Euro Pfand zurückgegeben, ohne Gutschrift | + | 18 Euro |
| Zu viel berechnet im Monat | = | 120 Euro |
| Anteil am Wareneinkauf von 24.000 Euro | 0,5 Prozent | |
| Auf zwölf Monate gerechnet | 1.440 Euro |
Keine der fünf Positionen fällt in der Rechnungssumme auf. Die Wareneinsatzquote auf Einkaufsbasis liegt bei 30,0 Prozent und sinkt ohne die 120 Euro auf 29,9 Prozent. In der BWA ist das kaum zu sehen, auf den Rechnungen steht jede Position einzeln.
Welche Kennzahlen im Einkaufscontrolling zählen
- Wareneinsatzquote: Wareneinsatz geteilt durch Nettoumsatz. Aus der Richtsatzsammlung 2025 des Bundesfinanzministeriums ergibt sich für Gaststätten ein Rahmen von 20 bis 36 Prozent. Die Werte je Betriebsart stehen im Ratgeber Wareneinsatzquote.
- Preisentwicklung je Artikel: wie viel ein Artikel seit der letzten Lieferung oder seit dem Angebot mehr kostet, in Prozent und in Euro.
- Zu viel berechnete Beträge: die Summe aus Preis-, Mengen- und Pfandabweichungen im Monat, wie im Beispiel oben.
- Offene Gutschriften: Reklamationen und Leergut, für die noch keine Gutschrift auf einer Rechnung steht.
- Einkauf je Warengruppe: Fleisch, Gemüse, Getränke, Trockenware. Steigt eine Gruppe, liegt dort die Ursache.
Wo du bei einzelnen Themen tiefer einsteigst
- Warum der Wareneinsatz steigt und wie du die Ursache findest, bevor die BWA kommt.
- Wie du Lieferschein und Rechnung Schritt für Schritt abgleichst, bevor falsche Beträge bezahlt werden.
- Welche Angaben und Positionen du auf einer Lieferantenrechnung prüfst, von den Pflichtangaben bis zum Pfand.
Preisvergleich und Preisverlauf je Lieferant
Angebote von bis zu drei Lieferanten, umgerechnet auf den Preis je Kilo, Liter oder Stück. Ein zweites Blatt vergleicht jeden Einzelpreis mit der letzten Lieferung desselben Artikels.
Im Jahr für Erfassen, Freigeben, Bezahlen und Ablegen von 100 Lieferantenrechnungen im Monat, 7,4 bis 9 Minuten je Rechnung. Rund vier Arbeitswochen, meist nach Feierabend.
Im Jahr bei 30.000 Euro Wareneinsatz im Monat und angenommenen 0,5 Prozent übersehenen Abweichungen: stille Preiserhöhungen, gestrichene Kisten, nie gutgeschriebenes Pfand.
Welche Software übernimmt das Einkaufs-Controlling in der Gastronomie laufend?
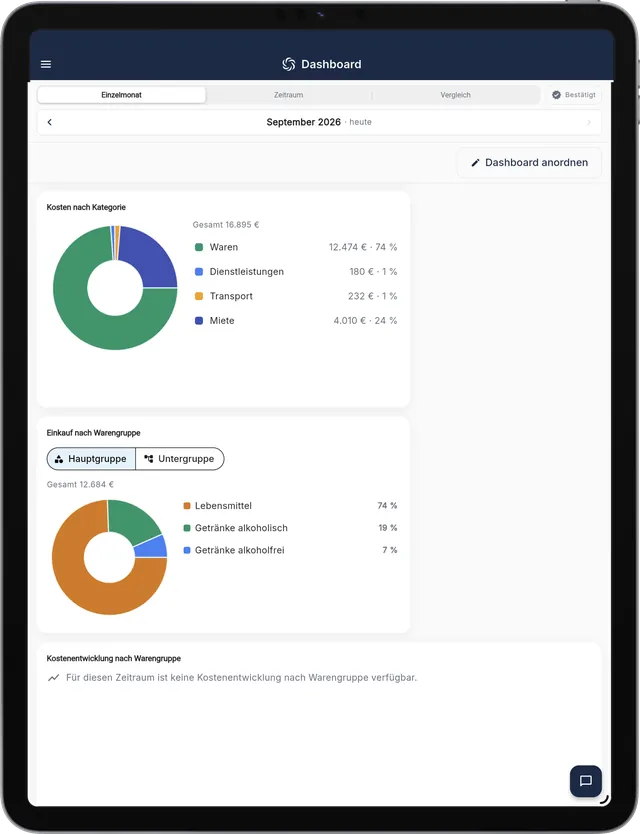
RechnungsWächter berechnet Wareneinsatzquote, Kosten nach Art und Einkauf nach Warengruppe aus geprüften Rechnungspositionen, in drei Modi: Einzelmonat, Zeitraum und Vergleich. Die Wareneinsatzquote ist dort auf Einkaufsbasis gerechnet, ohne die Bestandsveränderung aus der Inventur. Wer Rezepturen, Bestellungen und Bestände führen will, braucht dafür eine Warenwirtschaft wie gastronovi oder FoodNotify. RechnungsWächter prüft die Rechnung davor und arbeitet daneben.
Häufige Fragen
Was ist Einkaufs-Controlling in der Gastronomie?
Einkaufs-Controlling ist die laufende Kontrolle deines Einkaufs vor der Zahlung: Stimmen Preise, Mengen, Pfand und Gutschriften mit dem überein, was geliefert und vereinbart wurde? Es sitzt zwischen Warenannahme und Buchhaltung und beantwortet die Frage „passt das?“, solange du noch handeln kannst.
Brauche ich dafür eine eigene Software?
Mit Excel und Bauchgefühl geht es eine Weile, wird aber schnell lückenhaft. Belege kommen per Foto, E-Mail und PDF, Lieferanten benennen Artikel unterschiedlich, Preise ändern sich über Wochen. RechnungsWächter übernimmt den Abgleich automatisch, sodass nur noch echte Abweichungen deine Aufmerksamkeit brauchen.
Ersetzt Einkaufs-Controlling meine Buchhaltung oder meinen Steuerberater?
Nein. Deine Buchhaltung dokumentiert, was passiert ist, meist Wochen später. Einkaufs-Controlling prüft vorher, ob es stimmt. Beides gehört zusammen. Dein Steuerberater bekommt dadurch geprüfte und sortierte Belege, bei denen Duplikate schon erkannt sind.
Lohnt sich das auch für kleine Betriebe?
Ja, sobald genug Rechnungen zusammenkommen: RechnungsWächter lohnt sich ab etwa 30 Lieferantenrechnungen im Monat. Gerade wenn wenige Leute viel gleichzeitig machen, gehen kleine Abweichungen unter. Je mehr Lieferanten, Frischware mit Tagespreisen und Pfand im Spiel sind, desto eher lohnt sich die Prüfung.
Wie kann ich meine Einkäufe in der Gastronomie effizienter kontrollieren?
Fang mit den Artikeln an, die am meisten kosten, und halte dort jeden Einzelpreis gegen die letzte Rechnung. Prüfe die Menge auf der Rechnung gegen den Lieferschein. Prüfe einmal im Monat, welche Warengruppe gestiegen ist. RechnungsWächter übernimmt den Abgleich für jede Position, zu dir kommen nur die Abweichungen.
Wo sehe ich, wofür ich im Einkauf mein Geld ausgebe?
In der BWA steht der Wareneinkauf als eine Zeile. Wofür das Geld ausgegeben wurde, zeigen erst die Positionen der Lieferantenrechnungen, sortiert nach Warengruppe und Kostenart. RechnungsWächter liest jede Position aus und zeigt Einkauf nach Warengruppe und Kosten nach Art im laufenden Monat.
Wir sehen uns gemeinsam deinen Einkauf an und zeigen dir an echten Belegen, wo heute Geld leise verschwindet.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen