Welche Pflichtangaben eine Lieferantenrechnung braucht
Die Pflichtangaben stehen in § 14 Abs. 4 UStG. Eine Rechnung über eine Warenlieferung enthält:
| Nr. | Pflichtangabe |
|---|---|
| 1 | vollständiger Name und Anschrift von Lieferant und Empfänger |
| 2 | Steuernummer oder Umsatzsteuer-Identifikationsnummer des Lieferanten |
| 3 | Ausstellungsdatum |
| 4 | fortlaufende Rechnungsnummer |
| 5 | Menge und handelsübliche Bezeichnung der Ware |
| 6 | Zeitpunkt der Lieferung |
| 7 | Entgelt nach Steuersätzen aufgeschlüsselt, dazu jede im Voraus vereinbarte Minderung wie Skonto |
| 8 | Steuersatz und Steuerbetrag oder der Hinweis auf eine Steuerbefreiung |
Zwei weitere Nummern gelten nur in Sonderfällen, etwa das Wort Gutschrift, wenn der Kunde selbst abrechnet. Bis 250 Euro Gesamtbetrag reicht eine Kleinbetragsrechnung mit weniger Angaben (§ 33 UStDV).
Fehlt eine Angabe, ist die Rechnung nicht falsch berechnet, aber unvollständig. Für den Vorsteuerabzug braucht dein Betrieb eine Rechnung nach § 14 UStG (§ 15 Abs. 1 Satz 1 Nr. 1 UStG). Du forderst dann eine berichtigte Rechnung an. Was das im Einzelfall für die Vorsteuer bedeutet, klärt dein Steuerberater.
Formell, rechnerisch, sachlich: die drei Prüfarten
- Formelle Prüfung: Sind die Pflichtangaben vollständig? Das ist die Liste oben, schnell geprüft.
- Rechnerische Prüfung: Ergibt Menge mal Einzelpreis den Positionsbetrag? Stimmen Summe, Steuer je Steuersatz und Endbetrag?
- Sachliche Prüfung: Stimmt, was berechnet wurde, mit dem überein, was geliefert, vereinbart oder reklamiert wurde? Einzelpreis gegen Vereinbarung, Menge gegen Lieferschein, Pfand gegen Leergut, Gutschrift gegen Reklamation.
Wo Geld verloren geht, zeigt erst die sachliche Prüfung: Jede Preisabweichung beim Lieferanten fällt nur hier auf. Sie ist die aufwendigste der drei, weil sie den Lieferschein und den vereinbarten Preis neben der Rechnung braucht. Im Alltag läuft sie deshalb selten für jede Position.
Wer aus der Buchhaltung eines größeren Unternehmens kommt, kennt die sachliche Prüfung als 3-Wege-Abgleich auf Positionsebene: Bestellung, Wareneingang und Rechnung im System. In der Gastronomie steht die Bestellung selten in einem System. Die Preisliste des Lieferanten oder die letzte Rechnung übernimmt ihre Rolle, der Lieferschein bleibt die Referenz für die Menge.
Auf der Rechnung
10 Kisten
Salat berechnet, formal ist die Rechnung vollständig.
Laut Lieferschein
8 Kisten
angekommen und in der Küche von Hand korrigiert.
Worauf du bei jeder Position achtest
- Rechnung gegen Lieferschein
Stimmt jede Position auf der Rechnung mit dem überein, was laut Lieferschein wirklich angekommen ist?
- Einzelpreise gegen Historie
Entspricht der Preis der Vereinbarung oder dem, was du zuletzt gezahlt hast, oder ist er still gestiegen?
- Mengen, Einheiten, Ersatzartikel
Wurde die berechnete Menge geliefert? Wurde ein Artikel ersetzt und anders abgerechnet?
- Pfand und Leergut
Sind Pfandpositionen korrekt berechnet und Rückgaben gutgeschrieben?
- Gutschriften und Reklamationen
Bleibt jede offene Reklamation sichtbar, bis die Gutschrift tatsächlich verrechnet ist?
Rechenbeispiel: eine Rechnung vom Gemüselieferanten
Die Zahlen sind Beispielwerte. Die Rechnung ist formell vollständig, alle Pflichtangaben stehen darauf. Rechnerische und sachliche Prüfung finden je eine Abweichung in drei Positionen:
| Rechnungsbetrag netto laut Lieferant | 486,40 Euro | |
|---|---|---|
| Rechnerisch: Zitronen, 5 kg zu 2,40 Euro, mit 14,40 statt 12,00 Euro berechnet | − | 2,40 Euro |
| Sachlich, Menge: 10 Kisten Salat zu 14,50 Euro berechnet, 8 geliefert | − | 29,00 Euro |
| Sachlich, Preis: 20 kg Tomaten zu 2,35 statt vereinbarten 2,10 Euro | − | 5,00 Euro |
| Richtiger Betrag netto | = | 450,00 Euro |
| Zu viel berechnet | 36,40 Euro |
Der Rechenweg: 486,40 minus 2,40, minus 29,00, minus 5,00 ergibt 450,00 Euro. Die formelle Prüfung allein hätte die Rechnung durchgelassen. Die Summe wirkt plausibel, die 36,40 Euro stehen in drei einzelnen Zeilen.
Warum kleine Fehler relevant sind
Ein einzelner Fehler wirkt harmlos. In Summe verschieben viele kleine Preis- und Mengenabweichungen aber deinen Wareneinsatz spürbar. Aus der Richtsatzsammlung 2025 des Bundesfinanzministeriums ergibt sich für Gaststätten ein Wareneinsatz von 20 bis 36 Prozent vom Umsatz. Wo dein Betrieb liegt, zeigt der Ratgeber Wareneinsatzquote. Bei großen Rechnungen fällt eine Abweichung eher auf, die meisten Positionen stehen aber auf den vielen kleinen. Vollständig wird die Prüfung erst, wenn sie bei jeder Rechnung vor der Zahlung läuft.
So entscheidest du nach der Prüfung
Am Ende der Prüfung steht eine von vier Entscheidungen:
- Alles stimmt. Die Rechnung geht zur Freigabe und Zahlung und danach an den Steuerberater.
- Eine Pflichtangabe fehlt. Du forderst beim Lieferanten eine berichtigte Rechnung an, mit Hinweis auf die fehlende Angabe.
- Preis, Menge oder Pfand weichen ab. Du meldest die Abweichung mit Rechnungsnummer, Position und Beleg und bittest um Gutschrift oder Rechnungskorrektur. Den offenen Betrag notierst du, bis die Gutschrift auf einer Rechnung steht.
- Etwas ist unklar. Ersatzartikel, Tagespreis oder ein neuer Zuschlag: Du fragst vor der Zahlung nach. Solche Abweichungen entstehen oft ohne Absicht und sind mit einer sachlichen Nachfrage schnell geklärt.
Passende Ratgeber rund um die Lieferantenrechnung
Wie du Rechnung und Lieferschein Schritt für Schritt abgleichst, steht in einem eigenen Ratgeber. Wie die Summe dieser Abweichungen deinen Wareneinsatz verändert, zeigt der Ratgeber zum Wareneinsatz. Wie Preise, Mengen und Gutschriften im ganzen Einkauf zusammenlaufen, beschreibt der Ratgeber zum Einkaufs-Controlling.
Checkliste Rechnungsprüfung
Formell, sachlich, rechnerisch und Freigabe auf einer Seite: Pflichtangaben, Menge und Preis gegen Lieferschein, Pfand und Leergut, dazu Platz für jede Abweichung.
Bis zu diesem Gesamtbetrag gilt eine Rechnung als Kleinbetragsrechnung. Sie braucht weniger Pflichtangaben: Name und Anschrift des Lieferanten, Datum, Menge und Art der Ware, Entgelt mit Steuerbetrag in einer Summe und Steuersatz.
Lieferantenrechnungen im Monat bei einem typischen RechnungsWächter-Kunden mit 30.000 Euro Wareneinsatz, dazu rund 65 Lieferscheine.
Im Jahr bei diesem Einkauf und angenommenen 0,5 Prozent übersehenen Abweichungen: stille Preiserhöhungen, gestrichene Kisten, nie gutgeschriebenes Pfand.
Welche Software prüft Lieferantenrechnungen automatisch gegen den Lieferschein?
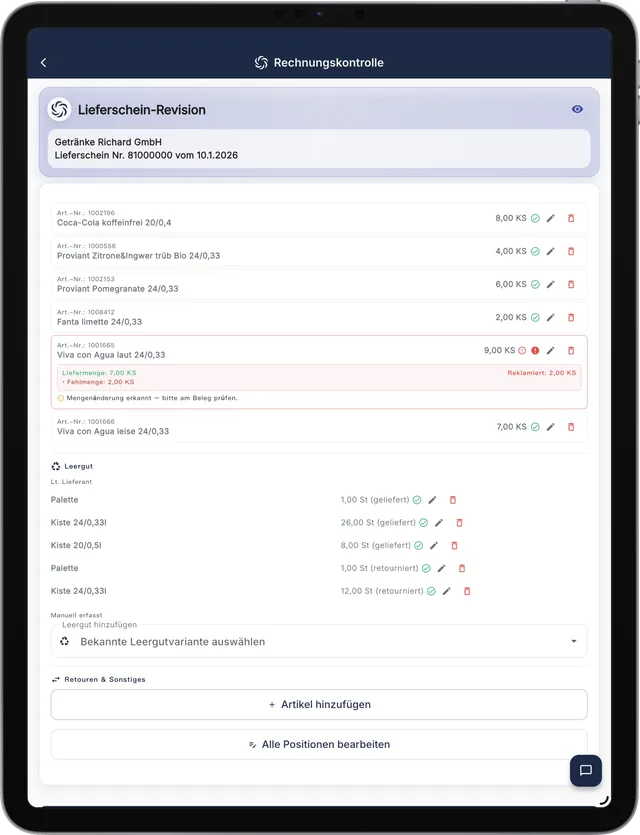
RechnungsWächter legt jede Lieferantenrechnung neben Lieferschein, Bestellung und den vereinbarten Preis und prüft Position für Position Menge, Preis und Einheit. Sinnvoll ab etwa 30 Lieferantenrechnungen im Monat. Wer Rezepturen, Bestellungen und Bestände führen will, braucht dafür eine Warenwirtschaft wie gastronovi oder FoodNotify. RechnungsWächter prüft die Rechnung davor und arbeitet daneben.
Häufige Fragen
Worauf muss ich bei einer Lieferantenrechnung achten?
Auf zwei Dinge: die Pflichtangaben und den Inhalt jeder Position. Rechnungsnummer, Datum, Steuernummer und Umsatzsteuer sind die formale Ebene. Wo Geld verloren geht, zeigt erst die inhaltliche Ebene: Stimmen Einzelpreise, Mengen, Pfand, Ersatzartikel und offene Gutschriften mit dem überein, was geliefert und vereinbart wurde?
Wie prüfe ich Lieferantenrechnungen effizient?
Positionsgenau statt über die Endsumme, und als Standard vor jeder Zahlung statt nur bei großen Rechnungen. RechnungsWächter übernimmt den Abgleich gegen Lieferschein, Preisverlauf und offene Gutschriften automatisch. Zu dir kommen nur die Abweichungen.
Kann eine Software jede Position der Lieferantenrechnung gegen den Lieferschein prüfen?
Ja. RechnungsWächter liest Lieferantenrechnungen und Lieferscheine bis zur einzelnen Position aus. Er zeigt Abweichungen bei Preisen, Mengen, Pfand und Gutschriften, bevor die Rechnung bezahlt wird. Stille Preiserhöhungen zeigt er in Prozent und in Euro.
Welche Pflichtangaben muss eine Lieferantenrechnung enthalten?
Nach § 14 Abs. 4 UStG gehören dazu Name und Anschrift von Lieferant und Empfänger, Steuernummer oder USt-IdNr., Rechnungsdatum und Rechnungsnummer. Dazu kommen Menge und Art der Ware, Lieferdatum, Entgelt nach Steuersätzen, Steuersatz und Steuerbetrag. Bis 250 Euro reicht eine Kleinbetragsrechnung mit weniger Angaben (§ 33 UStDV).
Woran erkenne ich, dass ein Lieferant zu viel berechnet hat?
An drei Stellen: Die Menge auf der Rechnung ist höher als auf dem Lieferschein. Der Einzelpreis liegt über dem vereinbarten oder zuletzt bezahlten Preis. Oder auf der Rechnung steht ein Zuschlag, dem niemand zugestimmt hat. Solche Fehler entstehen oft ohne Absicht, deshalb hilft eine sachliche Nachfrage mit Beleg und Position.
Bring deine echten Lieferantenrechnungen mit. Im Kennenlernen zeigen wir dir, wo sie vom Lieferschein und deinen Preisen abweichen.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen