RechnungsWächter
Kostenlos testen
Vorlage · kostenlos

Inventur Vorlage für die Gastronomie

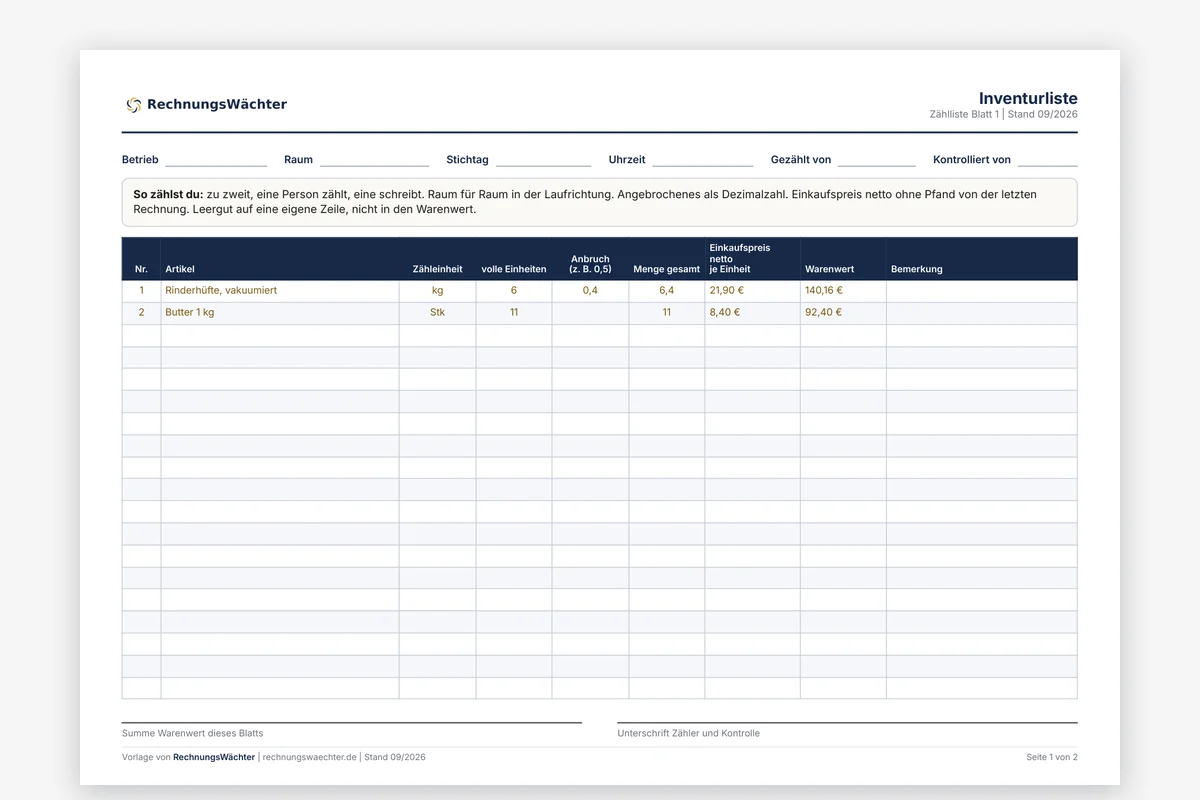
Die Inventur Vorlage von RechnungsWächter ist eine Inventurliste für Küche, Kühlhaus, Lager und Theke. Du zählst Raum für Raum und trägst den Einkaufspreis netto ein. Die Excel-Datei rechnet den Warenwert zum Stichtag, Leergut läuft getrennt. Den Endbestand brauchst du für den Wareneinsatz und als Anfangsbestand für die nächste Zählung.

Vorschau: Inventur Vorlage für die Gastronomie

Was die Vorlage enthält

  • Zählliste nach Raum und Warengruppe, mit einem Feld für angebrochene Flaschen und Packungen
  • Warenwert je Zeile aus Menge und Einkaufspreis netto
  • Auswertung je Warengruppe und je Raum, dazu die Veränderung zur letzten Inventur
  • Leergut und Pfand als eigene Warengruppe, getrennt vom Warenwert
  • Druckfassung als PDF zum Zählen am Klemmbrett, mit Feldern für Stichtag und Unterschrift
  • Anleitung auf dem ersten Blatt, ohne Makros, läuft in Excel, LibreOffice und Google Tabellen

So zählst du mit der Inventurliste

Trag zuerst deine Artikel ein, sortiert nach Raum und in der Reihenfolge, in der du durch den Raum gehst. Diese Liste bleibt. Du ergänzt sie nur, wenn neue Artikel dazukommen.

Am Stichtag zählt eine Person, eine zweite schreibt. Angebrochenes trägst du als Dezimalzahl ein, eine halbe Flasche ist 0,5. Zähl nach Betriebsschluss oder vor der ersten Lieferung, dann ändert sich nichts mehr.

Danach kommt der Einkaufspreis netto von der letzten Rechnung dazu. Die Datei rechnet den Warenwert je Zeile, je Raum und je Warengruppe. Wer lieber auf Papier zählt, druckt die PDF-Fassung aus und überträgt die Mengen später.

Vom Endbestand zum Wareneinsatz

Der gezählte Endbestand ist der Anfangsbestand der nächsten Periode. Mit beiden Zahlen und den Einkäufen dazwischen rechnest du den Wareneinsatz: Anfangsbestand plus Einkauf minus Endbestand. Wie das im Detail geht, steht im Ratgeber Wareneinsatz berechnen.

Wo die Liste aufhört

Die Liste zeigt, was am Stichtag da ist. Ob der Preis stimmt, den du einträgst, zeigt sie nicht. Hat ein Lieferant die Sahne still teurer gemacht, steht der neue Preis in der Zählliste, und niemand merkt es.

Was berechnet, aber nie geliefert wurde, fehlt im Bestand und sieht in der Auswertung aus wie Schwund. Diese Lücke schließt keine Inventur. Sie schließt sich bei der Rechnungsprüfung, Position für Position gegen den Lieferschein.

Passt dazu: Inventur · Wareneinsatz berechnen · Inventur in der Gastronomie

Häufige Fragen

Wer muss eine Inventur machen?

Kaufleute stellen zum Ende jedes Geschäftsjahres ein Inventar auf, so steht es in § 240 HGB. Kleine Einzelkaufleute unter den Grenzen von § 241a HGB sind davon befreit. Bilanziert dein Betrieb, gehört der gezählte Warenbestand trotzdem in die Gewinnermittlung. Bei der Einnahmenüberschussrechnung nach § 4 Abs. 3 EStG ist der Wareneinkauf dagegen Betriebsausgabe, sobald du ihn bezahlst (§ 11 EStG). Was für deinen Betrieb gilt, klärt dein Steuerberater.

Wann macht man die Inventur in der Gastronomie?

Die Pflichtinventur gilt für den letzten Tag des Geschäftsjahres. Gezählt werden darf auch an einem Tag in den drei Monaten davor oder den zwei Monaten danach (§ 241 Abs. 3 HGB). Der Bestand wird dann auf den Stichtag fortgeschrieben oder zurückgerechnet. Viele Betriebe zählen zusätzlich jeden Monat, weil sie den Wareneinsatz sonst erst mit der BWA sehen. Gezählt wird nach Betriebsschluss oder vor der ersten Lieferung, damit sich der Bestand nicht mehr ändert.

Mit welchem Preis bewerte ich den Bestand?

Mit dem Einkaufspreis ohne Umsatzsteuer und ohne Pfand. Nimm den Preis von der letzten Rechnung, nicht aus der Preisliste. Gleichartige Artikel darfst du mit einem gewogenen Durchschnittspreis ansetzen, das erlaubt § 240 Abs. 4 HGB.

Gehört Leergut in die Inventurliste?

Leergut zählst du mit, aber getrennt vom Warenwert. Das Pfand ist eine Forderung an den Lieferanten und keine Ware, die verbraucht wird. In der Vorlage steht es deshalb als eigene Warengruppe und fließt nicht in den Warenwert ein.