Was ist eine Inventur, und was ist das Inventar?
Die Inventur ist die Bestandsaufnahme: Du zählst, misst und wiegst, was am Stichtag im Betrieb liegt. Das Inventar ist das Ergebnis, ein Verzeichnis aller Bestände mit Menge und Wert.
Das Handelsgesetzbuch verlangt im Inventar auch Grundstücke, Forderungen, Schulden und das Bargeld (§ 240 Abs. 1 HGB). In einem Restaurant, Café oder einer Bar macht aber die Ware die meiste Arbeit. Gezählt wird im Kühlhaus, im Tiefkühler, im Lager, im Getränkekeller und an der Theke.
Aus der Zählliste wird so eine Zahl: der Warenwert am Stichtag. Er ist der Endbestand des alten Jahres und der Anfangsbestand des neuen.
Wer muss in der Gastronomie Inventur machen?
Die Pflicht kommt aus zwei Gesetzen, dem Handelsrecht und dem Steuerrecht.
Nach Handelsrecht muss jeder Kaufmann ein Inventar aufstellen (§ 240 HGB). Kaufmann ist, wer ein Handelsgewerbe betreibt (§ 1 HGB). Eine GmbH gilt immer als Handelsgesellschaft und ist damit immer dabei (§ 13 Abs. 3 GmbHG, § 6 HGB).
Einzelkaufleute können ausgenommen sein. Das gilt, wenn sie an zwei Abschlussstichtagen in Folge höchstens 800.000 Euro Umsatzerlöse und höchstens 80.000 Euro Jahresüberschuss haben (§ 241a HGB). Bei einer Neugründung reicht dafür der erste Abschlussstichtag.
Nach Steuerrecht gilt die Pflicht aus dem Handelsrecht auch für das Finanzamt (§ 140 AO). Dazu kommt eine eigene Grenze im Steuerrecht (§ 141 AO). Bücher führen muss ein Gewerbetreibender mit mehr als 800.000 Euro Umsatz im Kalenderjahr. Dasselbe gilt ab mehr als 80.000 Euro Gewinn im Wirtschaftsjahr. Die Pflicht beginnt mit dem Wirtschaftsjahr nach der Mitteilung des Finanzamts. Die Regeln zum Inventar aus §§ 240 und 241 HGB gelten dann sinngemäß.
Fehlt die körperliche Bestandsaufnahme oder hat das Inventar mehr als unwesentliche Mängel, gilt die Buchführung laut Einkommensteuer-Richtlinien als nicht ordnungsmäßig (R 5.3 Abs. 4 EStR). Welche Pflicht für deinen Betrieb gilt, klärt dein Steuerberater.
Wann muss man Inventur machen?
Ein Inventar gehört an den Anfang des Handelsgewerbes und an den Schluss jedes Geschäftsjahres (§ 240 Abs. 1 und 2 HGB). Ein Geschäftsjahr dauert höchstens zwölf Monate. Bei den meisten Betrieben ist der Stichtag der 31. Dezember.
Wann genau du zählst, hängt vom Verfahren ab:
| Verfahren | Wann gezählt wird | Grundlage |
|---|---|---|
| Stichtagsinventur, auch zeitnahe Inventur | am Stichtag oder in der Regel innerhalb von zehn Tagen davor oder danach | § 240 HGB, R 5.3 Abs. 1 EStR |
| Vor- oder nachverlegte Inventur | in den letzten drei Monaten vor oder den ersten zwei Monaten nach dem Stichtag | § 241 Abs. 3 HGB, R 5.3 Abs. 2 EStR |
| Permanente Inventur | laufend über das Jahr, mindestens einmal im Wirtschaftsjahr körperlich | § 241 Abs. 2 HGB, H 5.3 EStH |
Für den Stichtag 31. Dezember liegen die Zeitfenster so:
- ab 1. Oktober Frühester Zähltag der vorverlegten Inventur
- ab 21. Dezember Frühester Zähltag der zeitnahen Stichtagsinventur
- 31. Dezember Stichtag, auf den der Bestand bewertet wird
- bis 10. Januar Letzter Zähltag der zeitnahen Stichtagsinventur
- bis Ende Februar Letzter Zähltag der nachverlegten Inventur
Zählst du zeitnah, aber nicht am Stichtag, rechnest du die Lieferungen und Entnahmen dazwischen mit Belegen hinzu oder heraus. Bei der vor- oder nachverlegten Inventur schreibst du den Gesamtwert auf den Stichtag fort oder zurück. Für die vorverlegte Inventur nennen die Richtlinien eine Formel: Bestand am Zähltag plus Wareneingang minus Wareneinsatz. Bei der nachverlegten rechnest du umgekehrt zurück.
Das fertige Inventar stellst du innerhalb der Zeit auf, die einem ordnungsmäßigen Geschäftsgang entspricht (§ 240 Abs. 2 HGB). Eine feste Zahl an Tagen nennt das Gesetz dafür nicht.
Was ist eine permanente Inventur, und passt sie zur Küche?
Bei der permanenten Inventur zählst du am Stichtag nicht alles auf einmal. Den Bestand liefert ein Lagerbuch, das jeden Zugang und jeden Abgang mit Beleg festhält (§ 241 Abs. 2 HGB).
Laut den amtlichen Hinweisen zur Einkommensteuer gelten dafür drei Bedingungen:
- Lagerbuch: Alle Bestände, Zugänge und Abgänge stehen einzeln nach Tag, Art und Menge darin, jeweils mit Beleg (H 5.3 EStH).
- Einmal im Jahr zählen: Mindestens einmal im Wirtschaftsjahr wird der gesamte Bestand körperlich geprüft. Das darf über das Jahr verteilt passieren, aber nicht nur als Stichprobe.
- Protokoll: Wer zählt, unterschreibt das Ergebnis mit Datum. Danach wird das Lagerbuch berichtigt.
Für die Gastronomie gibt es eine wichtige Grenze. Die permanente und die verlegte Inventur sind nicht zulässig für Bestände mit ins Gewicht fallendem Schwund, Verdunsten, Verderb oder Bruch (R 5.3 Abs. 3 EStR). Das gilt nur dann nicht, wenn sich diese Abgänge mit Erfahrungssätzen annähernd schätzen lassen. Ausgeschlossen sind außerdem Waren, die für deinen Betrieb besonders wertvoll sind.
Frischware im Kühlhaus fällt oft unter diese Grenze. Getränke in geschlossenen Gebinden lassen sich eher über ein Lagerbuch führen. Wo die Linie bei dir verläuft, klärt dein Steuerberater.
Viele Betriebe zählen zusätzlich monatlich, ohne gesetzliche Pflicht. Der Grund ist der Wareneinsatz: Ohne gezählten Bestand kennst du nur den Einkauf eines Monats, nicht den Verbrauch.
Wie bewertest du den gezählten Bestand?
Gezählte Mengen allein ergeben noch keinen Warenwert. Jede Position braucht einen Preis, und dafür gelten feste Regeln:
- Anschaffungskosten: Das ist der Einkaufspreis plus Nebenkosten wie Fracht, abzüglich Preisminderungen wie Rabatte oder Gutschriften (§ 255 Abs. 1 HGB).
- Netto: Die abziehbare Vorsteuer gehört nicht zu den Anschaffungskosten (§ 9b Abs. 1 EStG). Du bewertest also ohne Umsatzsteuer.
- Höchstens der Einkaufspreis: Ware steht höchstens mit ihren Anschaffungskosten im Inventar (§ 253 Abs. 1 HGB). Ist sie am Stichtag weniger wert, gilt handelsrechtlich der niedrigere Wert (§ 253 Abs. 4 HGB). In der Steuerbilanz ist das nur bei voraussichtlich dauernder Wertminderung erlaubt (§ 6 Abs. 1 Nr. 2 EStG).
- Gruppen: Gleichartige Vorräte darfst du zusammenfassen und mit dem gewogenen Durchschnittswert ansetzen (§ 240 Abs. 4 HGB).
In der Praxis nimmst du oft den Einkaufspreis von der letzten Lieferantenrechnung und prüfst, ob er noch stimmt. Welches Verfahren für dich gilt, legt dein Steuerberater fest. Leergut und Pfand führst du getrennt von der Ware. Was verdorben ist und entsorgt wird, steht am Stichtag nicht mehr im Bestand.
So läuft die Inventur in der Gastronomie ab
- Stichtag festlegen. Plane die Zählung für einen ruhigen Tag nah am Stichtag. Lege fest, wie Lieferungen und Verkäufe während der Zählung notiert werden.
- Zählliste raumweise anlegen. Eine Liste je Raum: Kühlhaus, Tiefkühler, Trockenlager, Getränkekeller, Theke. Die Reihenfolge folgt den Regalen, so wird nichts doppelt gezählt.
- Einheiten klären. Zähle in der Einheit, in der du einkaufst: Kiste, Flasche, Kilogramm. Angebrochene Flaschen schätzt du in Zehnteln, offene Säcke und Gebinde wiegst du.
- Zu zweit zählen. Eine Person zählt, die andere schreibt mit. So bleibt der Blick beim Zählen auf dem Regal.
- Verderb und Bruch aussortieren. Was nicht mehr verkauft werden kann, kommt auf eine eigene Liste mit Menge und Grund.
- Liste abzeichnen. Datum, Uhrzeit und die Namen der Zählenden gehören auf jede Seite.
- Bewerten. Jede Position bekommt ihren Einkaufspreis netto. Menge mal Preis ergibt den Warenwert je Zeile.
- Summieren und weitergeben. Die Summe ist dein Endbestand. Die Liste geht an deinen Steuerberater, der Wert fließt in den Jahresabschluss.
Rechenbeispiel: Wie verändert die Inventur den Wareneinsatz?
Der Unterschied zwischen Anfangsbestand und Endbestand heißt Bestandsveränderung. Sie ist der Grund, warum Einkauf und Wareneinsatz fast nie gleich hoch sind.
Die Zahlen sind Beispielwerte für ein Restaurant über ein Geschäftsjahr, alle netto.
| Posten | Betrag netto |
|---|---|
| Anfangsbestand laut Inventur zum 31.12. des Vorjahres | 9.200 Euro |
| Wareneinkauf im Jahr | 248.000 Euro |
| Endbestand laut Inventur zum 31.12. | 7.600 Euro |
| Bestandsveränderung | 1.600 Euro Minderung |
| Wareneinsatz | 249.600 Euro |
| Nettoumsatz im Jahr | 880.000 Euro |
| Wareneinsatzquote | 28,4 Prozent |
Der Rechenweg: 9.200 plus 248.000 minus 7.600 ergibt 249.600 Euro Wareneinsatz. Das Lager ist um 1.600 Euro geschrumpft. Diese Ware war im Vorjahr bezahlt und wurde in diesem Jahr verbraucht.
Hättest du nur den Einkauf durch den Umsatz geteilt, kämen 28,2 Prozent heraus. Die Inventur zeigt, dass der Verbrauch höher lag.
Die Zählung wirkt Euro für Euro. Werden am Stichtag Waren für 500 Euro übersehen, sinkt der Endbestand auf 7.100 Euro. Der Wareneinsatz steigt auf 250.100 Euro, und der Rohertrag fällt um genau 500 Euro. Im folgenden Jahr kehrt sich der Fehler um, weil der zu niedrige Endbestand zum Anfangsbestand wird.
Die Formel im Detail erklärt der Ratgeber Wareneinsatz berechnen. Mit deinen eigenen Zahlen rechnet der Wareneinsatz-Rechner.
Wo zeigen sich Verderb, Bruch und Schwund in der Inventur?
Schwund hat auf der Zählliste keine eigene Zeile. Er zeigt sich als Lücke: Was verdirbt, zu Bruch geht oder ohne Bon über die Theke geht, fehlt am Stichtag im Bestand. Der Endbestand ist dadurch kleiner und der Wareneinsatz größer.
Wie groß die Lücke ist, siehst du im Vergleich mit der Kasse. Ein Beispiel mit Beispielwerten: Zwischen zwei Zählungen wurden 40 Flaschen Wodka eingekauft. Der Bestand sank um 2 Flaschen, verbraucht sind also 42. Laut Kasse wurden aber nur Gläser für 38 Flaschen verkauft. Die vier Flaschen Differenz sind Schwund, Ausschank ohne Bon oder ein Fehler im Einkauf.
Deshalb lohnt es sich, Verderb und Bruch schon im Alltag mit Menge und Grund aufzuschreiben. Dann bleibt am Stichtag nur der Teil übrig, den niemand erklären kann.
Wie lange musst du Inventar und Zähllisten aufbewahren?
Inventare bewahrst du zehn Jahre auf (§ 257 Abs. 1 und 4 HGB, § 147 Abs. 1 und 3 AO). Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem das Inventar aufgestellt wurde.
Die unterschriebenen Zähllisten sind die Grundlage des Inventars. Bei der permanenten Inventur verlangen die amtlichen Hinweise ausdrücklich, auch die Protokolle der Zählung zehn Jahre aufzubewahren. Bewahre sie deshalb zusammen mit dem Inventar auf. Welche Unterlagen bei dir genau dazugehören, klärt dein Steuerberater.
Inventur Vorlage für die Gastronomie
Eine Inventurliste nach Raum und Warengruppe, die den Warenwert zum Einkaufspreis rechnet und Leergut getrennt führt. Als Excel-Datei und als PDF zum Zählen am Klemmbrett.
Umsatzerlöse, bis zu denen Einzelkaufleute kein Inventar aufstellen müssen. Zugleich darf der Jahresüberschuss höchstens 80.000 Euro betragen, an zwei Abschlussstichtagen in Folge.
Zeitraum vor oder nach dem Bilanzstichtag, in dem die Stichtagsinventur in der Regel stattfinden muss. Bestandsveränderungen zwischen Stichtag und Zähltag sind mit Belegen oder Aufzeichnungen zu berücksichtigen.
Aufbewahrungsfrist für Inventare, gerechnet ab dem Ende des Kalenderjahres, in dem das Inventar aufgestellt wurde.
Welche App hilft bei der Inventur in der Gastronomie?
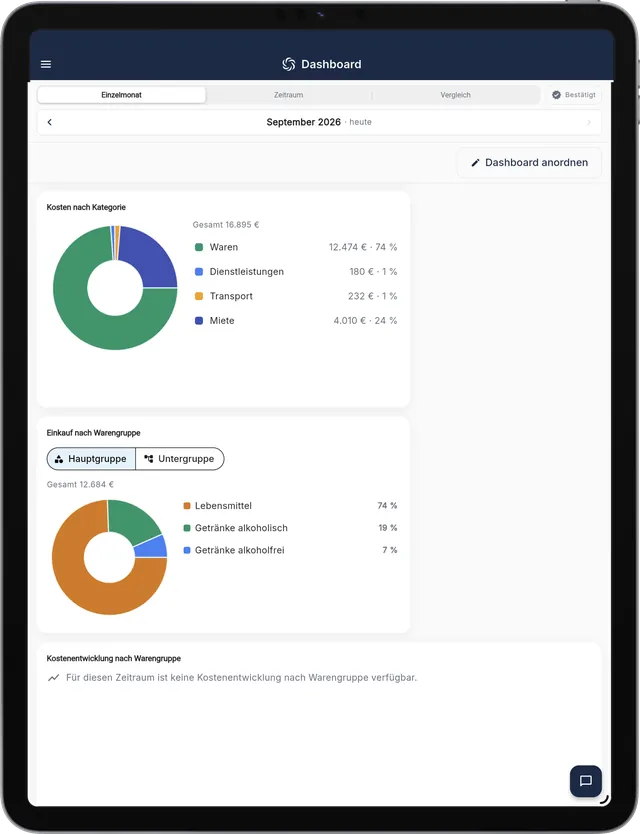
RechnungsWächter prüft deine Lieferantenrechnungen. Die Inventur kommt mit MargenWächter dazu, dem Zusatzpaket für 49 Euro je Standort im Monat. Du zählst Raum für Raum aus den Artikeln, die du ohnehin einkaufst, auch ohne Netz im Kühlhaus. Den Warenwert am Stichtag rechnet MargenWächter mit den Preisen aus deinen geprüften Rechnungen. Je Raum schlägt MargenWächter Artikel vor, den Rest findest du über die Suche. Die Wareneinsatzquote im Dashboard bleibt dabei auf Einkaufsbasis gerechnet. Wer Rezepturen, Bestellungen und Soll-Bestände in einem System führen will, ist mit einer Warenwirtschaft wie gastronovi oder FoodNotify besser bedient.
Häufige Fragen
Wer muss Inventur machen?
Inventur machen muss jeder Kaufmann, also wer ein Handelsgewerbe betreibt, und jede GmbH (§ 240 HGB). Einzelkaufleute mit höchstens 800.000 Euro Umsatzerlösen und 80.000 Euro Jahresüberschuss an zwei Stichtagen in Folge sind ausgenommen (§ 241a HGB). Steuerlich kann das Finanzamt ab ähnlichen Grenzen Bücher verlangen (§ 141 AO).
Was ist eine permanente Inventur?
Bei der permanenten Inventur führst du ein Lagerbuch, in dem jeder Zugang und jeder Abgang einzeln mit Beleg steht. Der Bestand am Stichtag ergibt sich daraus ohne Zählung an diesem Tag (§ 241 Abs. 2 HGB). Einmal im Wirtschaftsjahr zählst du trotzdem alles körperlich und hältst das Ergebnis in einem Protokoll fest.
Wann muss man Inventur machen?
Zum Schluss jedes Geschäftsjahres, bei den meisten Betrieben also zum 31. Dezember, und einmal zur Eröffnung (§ 240 HGB). Gezählt werden muss nicht genau am Stichtag. In der Regel reichen zehn Tage davor oder danach, wenn du die Bewegungen dazwischen mit Belegen nachweist (R 5.3 EStR).
Was ist der Unterschied zwischen Inventur und Inventar?
Die Inventur ist die Tätigkeit: zählen, messen, wiegen. Das Inventar ist ihr Ergebnis, ein Verzeichnis der Bestände mit Menge und Wert zum Stichtag. Im Handelsrecht gehören dazu auch Geld, Forderungen und Schulden. In der Küche ist der wichtigste Teil die bewertete Zählliste der Ware.
Ist die permanente Inventur in der Gastronomie erlaubt?
Für viele Bestände nur eingeschränkt. Die Einkommensteuer-Richtlinien schließen sie für Ware aus, bei der Schwund, Verderb oder Bruch ins Gewicht fallen. Ausnahme: Diese Abgänge lassen sich mit Erfahrungssätzen annähernd schätzen (R 5.3 Abs. 3 EStR). In der Küche betrifft das oft Frischware. Welche Bestände bei dir dazugehören, klärt dein Steuerberater.
Wie lange muss ich das Inventar aufbewahren?
Zehn Jahre (§ 257 HGB, § 147 AO). Die Frist beginnt mit dem Ende des Kalenderjahres, in dem du das Inventar aufgestellt hast. Stellst du das Inventar zum 31. Dezember 2026 im Januar 2027 auf, läuft die Frist bis Ende 2037.
Wie mache ich die Inventur in der Gastronomie schneller?
Zähle zu zweit und raumweise mit einer Liste, deren Reihenfolge den Regalen folgt. Zähle in der Einheit, in der du einkaufst. Nimm die Einkaufspreise aus den letzten Lieferantenrechnungen, statt sie einzeln zu suchen. MargenWächter, das Zusatzpaket zu RechnungsWächter, zählt auch offline in der App und bewertet den Bestand mit diesen Preisen.
Bring die Lieferantenrechnungen eines Monats mit. Im ersten Termin sehen wir uns gemeinsam an, welche Positionen deinen Wareneinsatz bewegt haben.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen