Wie berechnet man den Wareneinsatz?
Der Wareneinsatz ist der Wert der Ware, die in einem Zeitraum tatsächlich verbraucht wurde. Die Formel hat drei Teile:
Wareneinsatz = Anfangsbestand + Zukauf − Endbestand
alles netto, zu Einkaufspreisen
- Anfangsbestand: der Warenwert am ersten Tag des Zeitraums. Er ist der Endbestand der letzten Inventur.
- Zukauf: alle Lieferantenrechnungen über Ware in diesem Zeitraum, netto und abzüglich Gutschriften. Fracht und andere Nebenkosten bis zur Einlagerung zählen laut Richtsatzsammlung mit.
- Endbestand: der Warenwert am letzten Tag, gezählt und mit Einkaufspreisen bewertet.
Pfand auf der Lieferantenrechnung ist kein Warenverbrauch. Zählst du es beim Zukauf mit, wirkt der Wareneinsatz höher, als er ist.
Aus dem Wareneinsatz wird die Kennzahl, mit der du Monate vergleichen kannst:
Wareneinsatzquote = Wareneinsatz ÷ Nettoumsatz × 100
Umsatz ohne Umsatzsteuer, Zukauf ohne Vorsteuer
Der Umsatz geht dabei ohne Umsatzsteuer ein, genau wie der Zukauf ohne Vorsteuer.
Rechenbeispiel: ein Restaurant im März
Die Zahlen sind Beispielwerte für ein Restaurant mit einer Inventur am Monatsende.
| Anfangsbestand am 1. März | 6.500 Euro | ||
|---|---|---|---|
| Zukauf im März (21.800 Euro Rechnungen, 500 Euro Gutschriften) | + | 21.300 Euro | |
| Endbestand am 31. März | − | 7.100 Euro | |
| Wareneinsatz | = | 20.700 Euro | |
| Nettoumsatz im März | 72.000 Euro | ||
| Wareneinsatzquote | 28,8 Prozent |
Der Rechenweg: 6.500 plus 21.300 minus 7.100 ergibt 20.700 Euro. Geteilt durch 72.000 Euro Umsatz und mal 100 ergibt das 28,8 Prozent.
Hättest du nur den Einkauf durch den Umsatz geteilt, kämen 29,6 Prozent heraus. Der Unterschied sind die 600 Euro, um die das Lager im März gewachsen ist. Diese Ware ist bezahlt, aber noch nicht verbraucht.
Mit deinen eigenen Zahlen rechnet der Wareneinsatz-Rechner.
Was aus dem Wareneinsatz im Beispiel folgt
Aus Umsatz und Wareneinsatz ergeben sich zwei weitere Kennzahlen:
- Rohertrag = Nettoumsatz − Wareneinsatz. Im Beispiel sind das 72.000 minus 20.700, also 51.300 Euro. Das ist der Betrag, aus dem Personal, Miete und alle anderen Kosten bezahlt werden.
- Rohgewinnaufschlagsatz = Rohertrag ÷ Wareneinsatz × 100. Im Beispiel: 51.300 geteilt durch 20.700, mal 100, ergibt 247,8 Prozent. Auf jeden Euro Wareneinsatz kommen also knapp 2,48 Euro Rohertrag.
Wie sich diese Kennzahlen ineinander umrechnen und wofür das Finanzamt sie nutzt, steht im Ratgeber zum Rohgewinnaufschlagsatz.
Liegt dein Ergebnis im üblichen Rahmen?
Aus der Richtsatzsammlung 2025 des Bundesfinanzministeriums ergibt sich für Gaststätten eine Wareneinsatzquote von 20 bis 36 Prozent, das Rechenbeispiel liegt mit 28,8 Prozent darin. Die Werte je Betriebsart und wie du daraus einen eigenen Zielwert ableitest, stehen im Ratgeber Wareneinsatzquote.
Wo steckt der Schwund in der Formel?
Schwund hat in der Formel keine eigene Zeile. Er steckt im Endbestand. Was verdirbt, zu Bruch geht, beim Portionieren großzügig ausfällt oder ohne Bon über den Tresen geht, fehlt am Stichtag. Der Endbestand ist dadurch kleiner und der Wareneinsatz größer.
Ein Beispiel mit Beispielwerten: Laut Kasse wurden im Monat 120 Flaschen Weißwein verkauft. Zwischen den beiden Zählungen fehlen aber 132 Flaschen. Die zwölf Flaschen Differenz sind im Wareneinsatz enthalten, auf der Karte stehen sie nicht.
Die Formel liefert also nur den gesamten Verbrauch. Wie viel davon Schwund ist, siehst du erst im Vergleich mit den verkauften Mengen. Die Richtsatzsammlung zieht Waren, die du für den eigenen Bedarf entnimmst, vom Wareneinsatz ab. Dafür setzt das Finanzministerium Pauschbeträge fest. Wie das bei dir gebucht wird, klärt dein Steuerberater.
Brauchst du für den Wareneinsatz eine Inventur?
Für den genauen Wert ja. Ohne gezählten Anfangsbestand und Endbestand kennst du nur den Einkauf. Das Handelsgesetzbuch verlangt von Kaufleuten ein Inventar zum Schluss jedes Geschäftsjahres (§ 240 Absatz 2 HGB). Einzelkaufleute mit höchstens 800.000 Euro Umsatzerlösen und 80.000 Euro Jahresüberschuss an zwei aufeinanderfolgenden Abschlussstichtagen sind davon befreit (§ 241a HGB). Ob das Steuerrecht für deinen Betrieb trotzdem eine Bestandsaufnahme verlangt, klärt dein Steuerberater.
Eine Auswertung ohne Zählung zeigt deshalb den Einkauf und nicht den Verbrauch. Im Rechenbeispiel lag dieser Unterschied bei 0,8 Prozentpunkten. In einem Monat, in dem das Lager kräftig wächst oder schrumpft, wird er größer.
Was die Formel nicht erklärt
Die Quote kann steigen, obwohl in der Küche nichts anders läuft. Ein Beispiel mit denselben Zahlen: Du kaufst im März die gleichen Mengen, aber die Einkaufspreise liegen im Schnitt 4 Prozent höher. Der Zukauf steigt von 21.300 auf 22.152 Euro. Bei gleichen Bestandswerten und gleichem Umsatz wächst der Wareneinsatz auf 21.552 Euro und die Quote auf 29,9 Prozent.
Die Formel zeigt dir diesen Anstieg um gut einen Prozentpunkt am Monatsende. Welche Artikel dahinterstehen, zeigt sie nicht. Wie du die Ursachen findest, beschreibt der Ratgeber Wareneinsatz in der Gastronomie kontrollieren.
Wareneinsatz monatlich als Excel-Vorlage
Speisen und Getränke getrennt, zwölf Monate: Anfangsbestand, Einkauf, Gutschriften, Personalessen und Endbestand. Die Datei rechnet Warenverbrauch, Wareneinsatzquote und die Abweichung zu deinem Zielwert.
Kaufleute stellen zum Schluss jedes Geschäftsjahres ein Inventar auf, das Geschäftsjahr dauert höchstens zwölf Monate. Aus diesem gezählten Bestand kommen Endbestand und Anfangsbestand der Formel.
Zu den Anschaffungskosten gehören auch die Nebenkosten, Preisminderungen werden abgezogen. Für den Zukauf heißt das: Fracht zählt mit, Rabatte und Gutschriften gehen herunter.
Welche Software rechnet die Wareneinsatzquote aus deinen Lieferantenrechnungen?
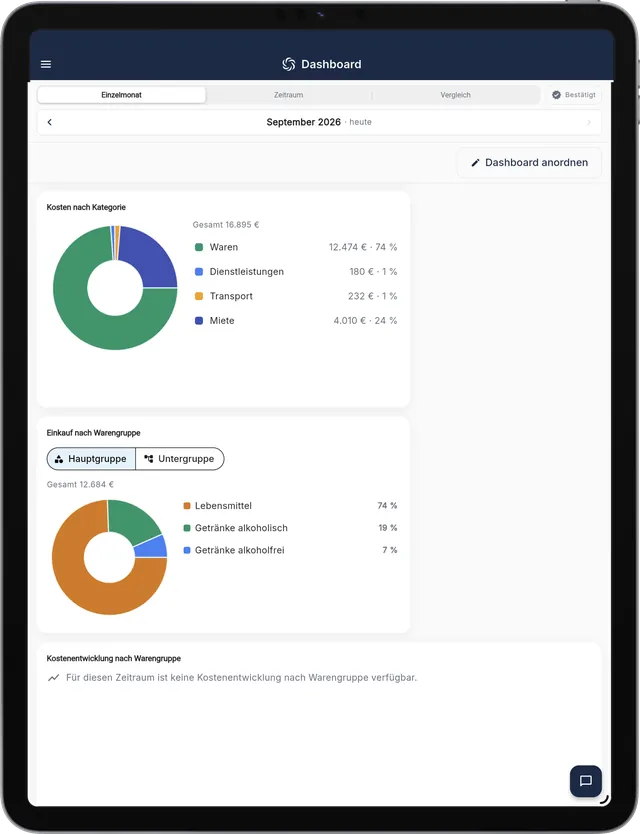
RechnungsWächter berechnet Wareneinsatzquote, Kosten nach Art und Einkauf nach Warengruppe aus geprüften Rechnungspositionen, in drei Modi: Einzelmonat, Zeitraum und Vergleich. Die Quote ist dort auf Einkaufsbasis gerechnet: Einkauf geteilt durch Nettoumsatz, den Umsatz trägst du selbst ein. Anfangsbestand und Endbestand aus der Inventur fließen nicht ein. Die volle Formel mit Bestandsveränderung rechnest du mit deinen gezählten Beständen, zum Beispiel im Wareneinsatz-Rechner. Wer Rezepturen, Bestellungen und Bestände führen will, braucht dafür eine Warenwirtschaft wie gastronovi oder FoodNotify. RechnungsWächter prüft die Rechnung davor und arbeitet daneben.
Häufige Fragen
Was ist der Wareneinsatz?
Der Wareneinsatz ist der Wert der Waren, die dein Betrieb in einem Zeitraum verbraucht hat, bewertet zu Einkaufspreisen ohne Vorsteuer. Dazu zählt alles, was verkauft, verarbeitet oder weggeworfen wurde. Was noch im Lager steht, gehört nicht dazu, auch wenn es schon bezahlt ist.
Wie berechnet man den Wareneinsatz?
Du rechnest Anfangsbestand plus Zukauf minus Endbestand. Den Anfangsbestand kennst du aus der letzten Inventur. Der Zukauf sind die Lieferantenrechnungen des Zeitraums abzüglich Gutschriften. Den Endbestand liefert die neue Zählung. Alle Werte gehen netto und zu Einkaufspreisen ein.
Was ist der Unterschied zwischen Wareneinsatz und Wareneinkauf?
Der Wareneinkauf ist, was du in einem Zeitraum gekauft hast. Der Wareneinsatz ist, was davon verbraucht wurde. Beide Zahlen sind gleich, wenn der Bestand am Anfang und am Ende gleich hoch ist. Füllst du vor Ostern das Lager auf, liegt der Einkauf im März über dem Wareneinsatz.
Gehört Schwund zum Wareneinsatz?
Ja, Schwund steckt rechnerisch im Wareneinsatz. Was verdirbt, zu Bruch geht oder ohne Bon den Betrieb verlässt, fehlt am Stichtag im Bestand und erhöht so den Wareneinsatz. Wie groß dieser Anteil ist, zeigt die Formel allein nicht. Dafür vergleichst du den Verbrauch mit den verkauften Mengen aus der Kasse.
Wie oft sollte ich den Wareneinsatz berechnen?
So oft, wie du deinen Bestand zählst. Kaufleute müssen ihr Inventar mindestens zum Schluss jedes Geschäftsjahres aufstellen (§ 240 HGB). Wer die Zahl monatlich sehen will, braucht dafür eine monatliche Zählung. Welche Pflichten für deinen Betrieb gelten, klärt dein Steuerberater.
Bring die Lieferantenrechnungen eines Monats mit. Im Kennenlernen siehst du, welche Positionen deinen Wareneinsatz bewegt haben.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen