Warum zeigt die BWA Gewinn, wenn das Konto leer ist?
Die BWA rechnet mit Erträgen und Kosten. Das Konto rechnet mit Zahlungen. Beides läuft über weite Strecken gleich, aber nicht ganz. Die Unterschiede fallen in vier Gruppen.
- Zahlungen, die keine Kosten sind: Tilgungen, Privatentnahmen, Steuervorauszahlungen des Inhabers, Anschaffungen von Geräten.
- Kosten, die keine Zahlungen sind: Abschreibungen. Sie verteilen den Kaufpreis einer Küche über Jahre, das Geld ist aber längst weg oder wird über einen Kredit abbezahlt.
- Geld, das dir nicht gehört: die Umsatzsteuer. Sie liegt eine Zeit auf deinem Konto und geht dann ans Finanzamt. Die BWA rechnet ohne sie.
- Zahlungen, die zu einer anderen Zeit fließen: Rechnungen, die gebucht, aber noch nicht bezahlt sind. Und Auszahlungen von Kartenanbieter oder Lieferdienst, die erst Tage später kommen.
Welche Zahlungen laufen am Ergebnis vorbei?
Tilgung
Hast du die Küche oder die Einrichtung mit einem Kredit bezahlt, zahlst du jeden Monat eine Rate. In der BWA steht davon nur der Zinsanteil, beim neutralen Aufwand. Die Tilgung verringert die Schuld. Sie ist kein Aufwand und taucht in der Erfolgsrechnung nicht auf. Die Anschaffung selbst kommt über die Abschreibungen ins Ergebnis, verteilt über die Nutzungsdauer.
Privatentnahmen und Unternehmerlohn
Bist du Einzelunternehmer, steht dein eigener Lohn nicht in den Personalkosten. Was du dir für Miete, Lebensmittel und Versicherungen auszahlst, ist eine Entnahme (§ 4 Abs. 1 EStG). Sie läuft am Ergebnis vorbei. Ein vorläufiges Ergebnis von 13.200 Euro heißt also nicht, dass 13.200 Euro übrig sind. Davon lebst du noch.
Steuern des Inhabers
Die Einkommensteuer ist bei einem Einzelunternehmen eine private Steuer. Sie steht in der BWA meist nicht. Die Vorauszahlungen sind trotzdem vierteljährlich fällig, am 10. März, 10. Juni, 10. September und 10. Dezember (§ 37 Abs. 1 EStG). Kommt nach einem guten Jahr ein Steuerbescheid mit Nachzahlung und höheren Vorauszahlungen, trifft das das Konto auf einen Schlag.
Anschaffungen
Kaufst du einen neuen Kombidämpfer, geht der Kaufpreis sofort vom Konto. In der BWA erscheint er nur als Abschreibung. Was mehr als 800 Euro netto kostet, wird in der Regel über die Nutzungsdauer verteilt (§ 6 Abs. 2 EStG).
Ein Beispiel mit Beispielwerten: Ein Gerät für 6.000 Euro wird über fünf Jahre abgeschrieben. Es ist komplett bezahlt, in der BWA steht aber jedes Jahr nur ein Fünftel, also 1.200 Euro. Im Monat des Kaufs zeigt die BWA einen kleinen Teil der Ausgabe, das Konto die ganze.
Die Umsatzsteuer: Geld auf deinem Konto, das dem Finanzamt gehört
Jeder Gast zahlt den Bruttopreis. In deiner Kasse und auf deinem Konto liegt also die Umsatzsteuer mit, für Speisen 7 Prozent, für Getränke 19 Prozent. Die BWA zeigt die Erlöse netto. Die Steuer gehört nach Abzug der Vorsteuer dem Finanzamt.
Die Vorauszahlung ist bis zum 10. Tag nach Ablauf des Voranmeldungszeitraums fällig (§ 18 Abs. 1 UStG). Die Umsatzsteuer für März geht also am 10. April vom Konto. Mit Dauerfristverlängerung verschiebt sich das um einen Monat. Dafür zahlen monatliche Zahler eine Sondervorauszahlung von einem Elftel der Vorjahresschuld (§§ 46 bis 48 UStDV).
Wer mit dem Bruttobetrag plant, plant mit Geld, das ihm nicht gehört. Ein Teil des Kontostands ist schon verplant, bevor die BWA kommt.
Rechenbeispiel: 13.200 Euro Gewinn und trotzdem weniger Geld
Die Zahlen sind Beispielwerte. Sie bauen auf dem März aus dem Ratgeber BWA lesen auf: vorläufiges Ergebnis 13.200 Euro, darin 1.500 Euro Abschreibungen. Das Restaurant ist ein Einzelunternehmen.
| Schritt | Betrag | Wirkung aufs Konto |
|---|---|---|
| Vorläufiges Ergebnis laut BWA | 13.200 Euro | Ausgangspunkt |
| Abschreibungen, im März kein Geldabfluss | 1.500 Euro | plus |
| Tilgung des Küchenkredits | 1.800 Euro | minus |
| Privatentnahmen des Inhabers | 6.000 Euro | minus |
| Einkommensteuer-Vorauszahlung am 10. März | 3.000 Euro | minus |
| Umsatzsteuer-Zahllast für Februar, gezahlt im März | 4.800 Euro | minus |
| Lieferantenrechnungen vom März, bezahlt erst im April | 2.000 Euro | plus |
| Auszahlung des Lieferdienstes für Ende März, kommt im April | 1.500 Euro | minus |
| Veränderung des Kontostands im März | 400 Euro | minus |
Die BWA zeigt 13.200 Euro Gewinn. Das Konto hat im März 400 Euro verloren. Beides stimmt. Keine der Zahlungen ist ein Fehler, sie stehen nur an anderer Stelle oder in einem anderen Monat.
Die zwei Plus-Zeilen sind Verschiebungen, keine Geschenke. Die 2.000 Euro für Lieferantenrechnungen gehen im April vom Konto. Kommen dann noch die Umsatzsteuer für März und die Sozialversicherung dazu, wird der April knapp.
Welche Teile der BWA zeigen dir das Geld?
Die kurzfristige Erfolgsrechnung zeigt den Gewinn. Für das Geld hat das BWA-Paket zwei andere Auswertungen. Frag deinen Steuerberater, ob er sie mitschickt.
Die Bewegungsbilanz
Die Bewegungsbilanz zeigt laut DATEV, wie sich Vermögen und Kapital seit Beginn des Wirtschaftsjahrs verändert haben. Sie stellt Mittelverwendung und Mittelherkunft gegenüber. Per Saldo ergibt sich daraus das vorläufige Ergebnis. DATEV beschreibt den Zweck so: Sie zeigt, wohin der Gewinn geflossen ist oder womit der Verlust finanziert wurde.
Im Beispiel stünden dort die getilgte Schuld, die Entnahmen und die gesunkene Steuerschuld als Mittelverwendung. Die gestiegenen offenen Lieferantenrechnungen stünden als Mittelherkunft.
Die statische Liquidität
Die statische Liquidität stellt deine Mittel den kurzfristigen Verbindlichkeiten gegenüber. Daraus rechnet sie laut DATEV drei Liquiditätsgrade:
| Liquiditätsgrad | Rechnung |
|---|---|
| Barliquidität | Barmittel geteilt durch kurzfristige Verbindlichkeiten |
| Liquidität 2. Grades | Barmittel plus Forderungen, geteilt durch kurzfristige Verbindlichkeiten |
| Liquidität 3. Grades | Barmittel plus Forderungen plus Vorräte, geteilt durch kurzfristige Verbindlichkeiten |
Die Liquidität 3. Grades rechnet DATEV nur, wenn der Wareneinsatz durch Umbuchung ermittelt wird, also mit Bestand. Wichtig ist das Wort statisch: Die Auswertung kennt keine Fälligkeiten. Sie zeigt, ob deine Mittel die kurzfristigen Schulden decken, nicht wann eine Zahlung ansteht.
Die festen Zahltermine im Jahr
Weil die statische Liquidität keine Fälligkeiten kennt, lohnt ein eigener Kalender mit den Terminen, die jedes Jahr wiederkommen:
| Zahlung | Termin | Grundlage |
|---|---|---|
| Umsatzsteuer-Vorauszahlung | 10. Tag nach dem Voranmeldungszeitraum, mit Dauerfristverlängerung einen Monat später | § 18 Abs. 1 UStG, § 46 UStDV |
| Sozialversicherungsbeiträge | drittletzter Bankarbeitstag des Monats | § 23 Abs. 1 SGB IV |
| Einkommensteuer-Vorauszahlung | 10. März, 10. Juni, 10. September, 10. Dezember | § 37 Abs. 1 EStG |
| Gewerbesteuer-Vorauszahlung | 15. Februar, 15. Mai, 15. August, 15. November | § 19 Abs. 1 GewStG |
Dazu kommen deine eigenen Termine: Pacht, Kreditraten, Versicherungen und die Zahlungsziele deiner Lieferanten. Der März ist in vielen Restaurants ein Engpass. Dann treffen die Einkommensteuer-Vorauszahlung, die Umsatzsteuer und oft noch die Sozialversicherung in wenigen Wochen zusammen.
Was du jeden Monat tun kannst
- Ergebnis und Kontostand nebeneinanderlegen: Liegt der Kontostand trotz Gewinn tiefer als im Vormonat, geh die vier Gruppen von oben durch.
- Die Umsatzsteuer gedanklich abziehen: Was du für die nächste Voranmeldung schuldest, ist kein verfügbares Geld.
- Entnahmen festlegen: Eine feste monatliche Entnahme ist leichter zu planen als Entnahmen nach Kontostand.
- Fälligkeiten der Lieferanten kennen: Viele kleine Rechnungen mit demselben Zahlungsziel belasten das Konto in derselben Woche.
- Nichts doppelt oder zu viel bezahlen: Eine Rechnung liegt zweimal im Stapel, oder sie berechnet eine Menge, die nie ankam. Beides kostet Geld, das in keiner Planung steht.
Wie du den Rest der BWA liest, vom Umsatz über die Kostenarten bis zum vorläufigen Ergebnis, zeigt der Ratgeber BWA lesen und verstehen. Wie Rechnungen und Belege zum Steuerberater kommen, steht im Ratgeber Buchhaltung in der Gastronomie.
Barliquidität, Liquidität 2. Grades mit Forderungen und Liquidität 3. Grades mit Vorräten, jeweils im Verhältnis zu den kurzfristigen Verbindlichkeiten. Fälligkeiten sind nicht berücksichtigt.
Bis zum 10. Tag nach Ablauf des Voranmeldungszeitraums ist die Umsatzsteuer-Vorauszahlung fällig. Mit Dauerfristverlängerung einen Monat später.
Welche Software zeigt dir, welche Rechnungen in den nächsten Wochen fällig werden?
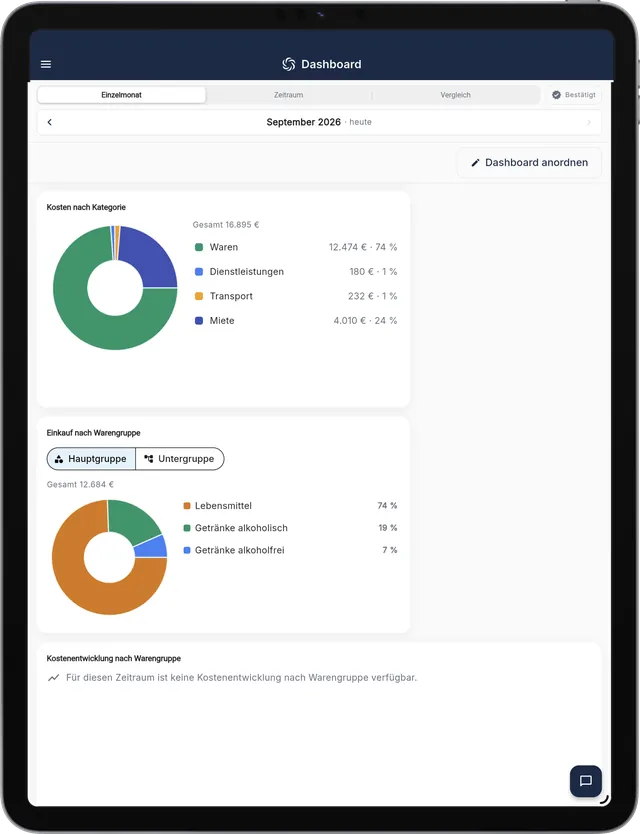
RechnungsWächter berechnet Wareneinsatzquote, Kosten nach Art und Einkauf nach Warengruppe aus geprüften Rechnungspositionen, in drei Modi: Einzelmonat, Zeitraum und Vergleich. So siehst du neben den Kosten des Monats, welche Lieferantenrechnungen in den nächsten dreißig Tagen dein Konto belasten. Steuertermine, Tilgungen und Entnahmen plant weiter dein Steuerberater mit dir. RechnungsWächter liefert dafür geprüfte Rechnungen, damit nichts doppelt oder zu viel bezahlt wird.
Häufige Fragen
Warum habe ich Gewinn, aber kein Geld?
Weil Gewinn und Geld verschieden gerechnet werden. Die BWA zieht vom Umsatz die Kosten ab. Tilgungen, Privatentnahmen und Steuervorauszahlungen sind keine Kosten, kosten aber Geld. Abschreibungen sind Kosten, kosten aber im Monat kein Geld. Dazu kommen Zahlungen, die später fließen als gebucht, etwa offene Rechnungen.
Ist die Tilgung eines Kredits ein Aufwand in der BWA?
Nein. Die Tilgung verringert die Schulden, sie ist kein Aufwand. In der BWA stehen nur die Zinsen, beim neutralen Aufwand. Die Anschaffung, die mit dem Kredit bezahlt wurde, kommt über die Abschreibungen ins Ergebnis, verteilt über die Nutzungsdauer. Die Tilgung kostet trotzdem jeden Monat Geld.
Wo sehe ich in der BWA meine Liquidität?
In der statischen Liquidität, einer eigenen Auswertung im BWA-Paket. Sie stellt Barmittel, Forderungen und Vorräte den kurzfristigen Verbindlichkeiten gegenüber und rechnet Liquiditätsgrade. Laut DATEV berücksichtigt sie keine Fälligkeiten. Wann eine Zahlung ansteht, zeigt sie also nicht.
Was zeigt die Bewegungsbilanz?
Die Bewegungsbilanz zeigt, wie sich Vermögen und Kapital seit Beginn des Wirtschaftsjahrs verändert haben, getrennt nach Mittelverwendung und Mittelherkunft. Laut DATEV erkennst du daran, wohin der Gewinn geflossen ist oder womit ein Verlust finanziert wurde.
Steht mein Unternehmerlohn in der BWA?
Als Einzelunternehmer nicht. Was du dir auszahlst, ist eine Entnahme und läuft am Ergebnis vorbei (§ 4 Abs. 1 EStG). Die BWA zeigt den Gewinn vor deinem Lebensunterhalt. Bei einer GmbH steht das Gehalt des Geschäftsführers dagegen in den Personalkosten.
Bring deine letzte BWA und die offenen Lieferantenrechnungen mit. Im Kennenlernen siehst du, welche Rechnungen in den nächsten Wochen fällig werden und welche davon zu viel berechnen.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen