Was ist der Rohgewinnaufschlagsatz?
Der Rohgewinnaufschlagsatz ist der Rohgewinn in Prozent des Wareneinsatzes. Er beantwortet eine einfache Frage: Wie viel Prozent schlägt der Betrieb im Durchschnitt auf den Wareneinsatz auf?
In der Gastronomie ist er ein Mischwert über den ganzen Betrieb. Speisen und Getränke können sehr unterschiedliche Aufschläge tragen. Der Rohgewinnaufschlagsatz fasst beide in einer Zahl für das Jahr zusammen.
Das Finanzamt kennt ihn aus der Richtsatzsammlung des Bundesfinanzministeriums. Dort steht er für jede Gewerbeklasse, die als Handelsbetrieb gilt. Gaststätten, Cafés, Eisdielen und Imbissbetriebe gehören laut Vorbemerkungen ausdrücklich dazu.
Wie berechnet man den Rohgewinnaufschlagsatz?
Du brauchst zwei Zahlen aus deinem Jahresabschluss oder deiner BWA: den Umsatz netto und den Wareneinsatz. Daraus ergeben sich zwei Rechenschritte.
Rohgewinn = Umsatz netto − Wareneinsatz
beide Werte ohne Umsatzsteuer, für dasselbe Jahr
Rohgewinnaufschlagsatz = Rohgewinn ÷ Wareneinsatz × 100
in Prozent des Wareneinsatzes
In der BWA heißt der Rohgewinn oft Rohertrag. Gemeint ist in beiden Fällen der Betrag, der nach Abzug der Ware vom Umsatz übrig bleibt.
Rechenbeispiel für eine Gaststätte
Die Werte sind ein Beispiel für ein Restaurant über ein ganzes Jahr, jeweils ohne Umsatzsteuer.
| Größe | Betrag |
|---|---|
| Umsatz netto | 400.000 Euro |
| Wareneinsatz | 120.000 Euro |
| Rohgewinn | 280.000 Euro |
| Rohgewinnaufschlagsatz | 233,3 Prozent |
Die Rechnung dazu: 280.000 Euro geteilt durch 120.000 Euro ergibt 2,333. Mal 100 sind das 233,3 Prozent. Jeder Euro Wareneinsatz hat also im Schnitt 3,33 Euro Umsatz gebracht.
Mit dem Mittelsatz der Richtsatzsammlung verglichen liegt das Beispiel innerhalb des Rahmens von 178 bis 400 Prozent. Es liegt aber unter dem Mittelsatz von 257 Prozent.
Wie hängen Rohgewinnaufschlagsatz, Rohgewinnsatz und Wareneinsatzquote zusammen?
Alle drei Kennzahlen beschreiben dasselbe Verhältnis von Umsatz und Wareneinsatz. Sie teilen nur durch unterschiedliche Größen.
- Rohgewinnaufschlagsatz: Rohgewinn geteilt durch Wareneinsatz, mal 100. Im Beispiel 233,3 Prozent.
- Rohgewinnsatz: Rohgewinn geteilt durch Umsatz netto, mal 100. Im Beispiel 70 Prozent.
- Wareneinsatzquote: Wareneinsatz geteilt durch Umsatz netto, mal 100. Im Beispiel 30 Prozent.
Rohgewinnsatz und Wareneinsatzquote ergeben zusammen immer 100 Prozent. Der Aufschlagsatz lässt sich aus beiden umrechnen.
Rohgewinnaufschlagsatz = Rohgewinnsatz ÷ (100 − Rohgewinnsatz) × 100
vom Rohgewinnsatz zum Aufschlag
Rohgewinnsatz = Rohgewinnaufschlagsatz ÷ (100 + Rohgewinnaufschlagsatz) × 100
vom Aufschlag zum Rohgewinnsatz
| Wareneinsatzquote | Rohgewinnsatz | Rohgewinnaufschlagsatz |
|---|---|---|
| 40 Prozent | 60 Prozent | 150 Prozent |
| 36 Prozent | 64 Prozent | 177,8 Prozent |
| 30 Prozent | 70 Prozent | 233,3 Prozent |
| 28 Prozent | 72 Prozent | 257,1 Prozent |
| 25 Prozent | 75 Prozent | 300 Prozent |
| 20 Prozent | 80 Prozent | 400 Prozent |
Die Tabelle ist mit der Formel gerechnet. Die Richtsatzsammlung enthält eigene Umrechnungstabellen in beide Richtungen. Wie du den Wareneinsatz selbst ermittelst, zeigt der Wareneinsatz-Rechner.
Was zählt zum Wareneinsatz im Sinne der Richtsätze?
Die Vorbemerkungen der Richtsatzsammlung legen fest, womit gerechnet wird. Das ist wichtig, weil der eigene Wert sonst mit einem anders gerechneten Richtsatz verglichen wird.
- Wareneinsatz: Anschaffungskosten der Ware ohne abziehbare Vorsteuer. Dazu zählen Nebenkosten bis zur Einlagerung, etwa Frachten, Verpackung und Verbrauchsteuern.
- Nicht dazu: Energie und Brennstoffe, Gebühren und die Getränkesteuer.
- Abzuziehen: unentgeltliche Wertabgaben, zum Beispiel Entnahmen für den eigenen Bedarf oder Zuwendungen an das Personal.
- Wirtschaftlicher Umsatz: die Jahresleistung zu Verkaufspreisen ohne Umsatzsteuer, abzüglich Preisnachlässen und Forderungsverlusten. Bedienungsgelder und Einnahmen aus Automaten in Gaststätten zählen dazu.
Anfangs- und Endbestand der Ware gehen mit den Anschaffungskosten ein. Deshalb braucht der Vergleich die Inventur zum Jahresende.
Welche Richtsätze gelten 2025 für die Gastronomie?
Die aktuelle Richtsatzsammlung gilt für das Kalenderjahr 2025. Das BMF hat sie am 25. Juni 2026 veröffentlicht. Für die Gastronomie nennt sie unter anderem diese Werte:
| Gewerbeklasse | Rohgewinnaufschlagsatz | Mittelsatz | Rohgewinn | Mittelsatz |
|---|---|---|---|---|
| Gast-, Speise- und Schankwirtschaften | 178 bis 400 Prozent | 257 Prozent | 64 bis 80 Prozent | 72 Prozent |
| Pizzerien | 213 bis 400 Prozent | 285 Prozent | 68 bis 80 Prozent | 74 Prozent |
| Restaurants mit asiatischem Speiseangebot | 186 bis 456 Prozent | 270 Prozent | 65 bis 82 Prozent | 73 Prozent |
Der Aufschlagsatz ist in Prozent des Wareneinsatzes angegeben, der Rohgewinn in Prozent des wirtschaftlichen Umsatzes. Der Mittelsatz ist der Mittelwert aus den Ergebnissen der geprüften Betriebe einer Gewerbeklasse. Die Rahmensätze tragen den unterschiedlichen Verhältnissen der Betriebe Rechnung.
Zwei Grenzen nennt das BMF selbst. Die Richtsätze gelten nicht für Mittel- und Großbetriebe. Sie gelten auch nicht für Betriebe mit weniger als 10.000 Euro Umsatz.
Welche Rolle spielt der Rohgewinnaufschlagsatz in der Betriebsprüfung?
Laut Vorbemerkungen sind die Richtsätze ein Hilfsmittel für die Finanzverwaltung. Mit ihnen werden Umsätze und Gewinne verprobt, also auf Plausibilität geprüft.
Bei der Verprobung macht das Finanzamt die erklärten Zahlen vergleichbar und legt sie neben den Richtsatz. Vorrangig anzuwenden ist laut BMF der innere Betriebsvergleich, also der Vergleich mit den eigenen Zahlen des Betriebs.
Geschätzt werden darf nach § 162 der Abgabenordnung, wenn geeignete Unterlagen fehlen oder die Buchführung nicht ordnungsmäßig ist. Dann kann der Richtsatz eine Grundlage sein. Beim Handelsbetrieb geht die Schätzung vom normalisierten Wareneinsatz aus.
Bei formell ordnungsmäßiger Buchführung gilt laut BMF etwas anderes. Eine Schätzung darf nach ständiger Rechtsprechung in der Regel nicht allein darauf gestützt werden, dass die Zahlen vom Richtsatz abweichen. Einen Anspruch, nach Richtsätzen besteuert zu werden, gibt es umgekehrt auch nicht.
Ob und wie das für deinen Betrieb gilt, klärt dein Steuerberater im Einzelfall.
Wie nutzt du den Rohgewinnaufschlagsatz in der Kalkulation?
Der Aufschlagsatz funktioniert auch rückwärts. Aus dem Wareneinsatz einer Portion und einem gewünschten Aufschlag ergibt sich der Verkaufspreis netto.
Verkaufspreis netto = Wareneinsatz je Portion × (1 + Rohgewinnaufschlagsatz ÷ 100)
Ein Beispiel mit angenommenen Werten: Ein Gericht kostet 5,00 Euro Wareneinsatz. Mit 257 Prozent Aufschlag ergibt das 5,00 Euro mal 3,57, also 17,85 Euro netto. Die Umsatzsteuer kommt auf der Karte noch dazu.
Warum kann der Aufschlag in den Büchern niedriger sein als auf der Karte?
Die Karte rechnet mit dem Einkaufspreis, den du kennst. Die Bücher rechnen mit dem, was auf den Lieferantenrechnungen stand und bezahlt wurde.
Ein Beispiel mit denselben Werten wie oben: Im Wareneinsatz von 120.000 Euro stecken 0,5 Prozent übersehene Abweichungen bei Preis, Menge und Pfand, also 600 Euro. Die 0,5 Prozent sind eine Annahme, für Deutschland gibt es dazu keine Messung. Ohne die Abweichungen läge der Wareneinsatz bei 119.400 Euro.
| Größe | mit Abweichungen | ohne Abweichungen |
|---|---|---|
| Wareneinsatz | 120.000 Euro | 119.400 Euro |
| Rohgewinn | 280.000 Euro | 280.600 Euro |
| Rohgewinnaufschlagsatz | 233,3 Prozent | 235,0 Prozent |
600 Euro im Jahr verschieben den Aufschlagsatz um 1,7 Prozentpunkte. Die Verkaufspreise haben sich dabei nicht verändert, und die Differenz steht auf keiner Karte. Warum solche Beträge im Alltag entstehen, beschreibt der Ratgeber zum Prüfen von Lieferantenrechnungen.
Mittlerer Rohgewinnaufschlagsatz für Gast-, Speise- und Schankwirtschaften, gemessen am Wareneinsatz. Der Rahmen reicht von 178 bis 400 Prozent.
Mittlerer Rohgewinn von Gast-, Speise- und Schankwirtschaften, gemessen am wirtschaftlichen Umsatz ohne Umsatzsteuer. Der Rahmen reicht von 64 bis 80 Prozent.
Welche Software zeigt die Wareneinsatzquote aus geprüften Lieferantenrechnungen schon während des Jahres?
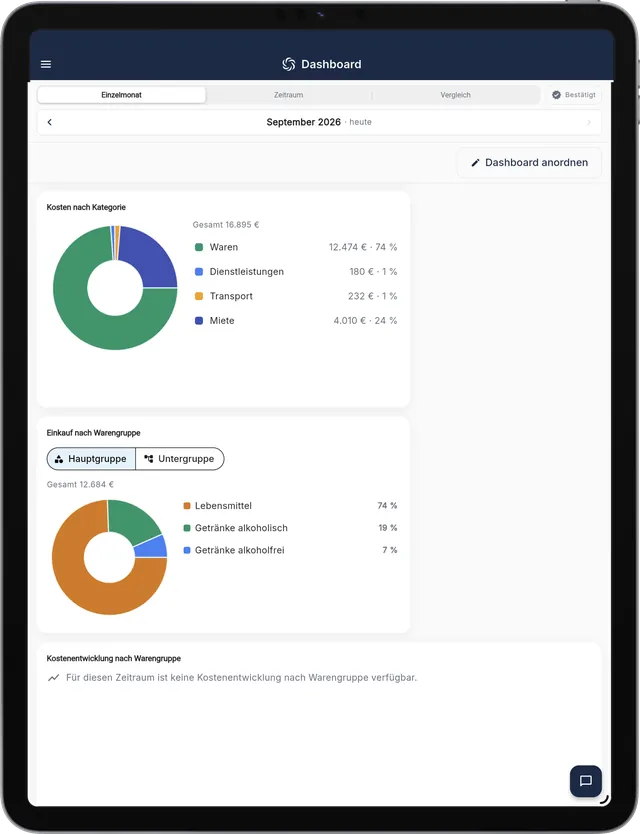
RechnungsWächter berechnet Wareneinsatzquote, Kosten nach Art und Einkauf nach Warengruppe aus geprüften Rechnungspositionen, in drei Modi: Einzelmonat, Zeitraum und Vergleich. Die Quote ist dort auf Einkaufsbasis gerechnet, ohne Bestandsveränderung. Den Rohgewinnaufschlagsatz im Sinne der Richtsatzsammlung ermittelt weiter dein Steuerberater, denn RechnungsWächter ist keine Buchhaltung und erstellt keine BWA im steuerlichen Sinn. Wer den Aufschlag je Gericht aus Rezepturen kalkulieren will, braucht dafür eine Warenwirtschaft wie gastronovi oder FoodNotify.
Häufige Fragen
Was ist der Rohgewinnaufschlagsatz?
Der Rohgewinnaufschlagsatz ist der Rohgewinn in Prozent des Wareneinsatzes. Er sagt, wie viel ein Betrieb im Durchschnitt auf seine Einkaufskosten aufschlägt. Die Richtsatzsammlung des BMF nennt ihn für Handelsbetriebe, zu denen dort auch Gaststätten, Cafés und Imbissbetriebe zählen.
Wie berechnet man den Rohgewinnaufschlagsatz?
Du teilst den Rohgewinn durch den Wareneinsatz und nimmst das Ergebnis mal 100. Den Rohgewinn erhältst du, indem du vom Umsatz netto den Wareneinsatz abziehst. Beispiel: 400.000 Euro Umsatz und 120.000 Euro Wareneinsatz ergeben 280.000 Euro Rohgewinn und rund 233 Prozent Aufschlag.
Welchen Rohgewinnaufschlagsatz hat eine Gaststätte laut Richtsatzsammlung?
Für Gast-, Speise- und Schankwirtschaften nennt die Richtsatzsammlung 2025 einen Rahmen von 178 bis 400 Prozent und einen Mittelsatz von 257 Prozent. Pizzerien liegen bei 213 bis 400 Prozent, im Mittel bei 285 Prozent. Der Mittelsatz ist der Durchschnitt der geprüften Betriebe einer Gewerbeklasse.
Was ist der Unterschied zwischen Rohgewinnaufschlagsatz und Rohgewinnsatz?
Beide Sätze teilen denselben Rohgewinn, aber durch verschiedene Größen. Der Rohgewinnaufschlagsatz bezieht ihn auf den Wareneinsatz, der Rohgewinnsatz auf den Umsatz. Deshalb liegt der Aufschlagsatz immer höher: 72 Prozent Rohgewinnsatz entsprechen rund 257 Prozent Aufschlag.
Was passiert, wenn mein Rohgewinnaufschlagsatz unter dem Richtsatz liegt?
Eine Abweichung allein beweist keinen Fehler. Laut BMF sind die Richtsätze ein Anhaltspunkt, und bei formell ordnungsmäßiger Buchführung darf eine Schätzung in der Regel nicht allein auf die Abweichung gestützt werden. Wie das in deinem Fall aussieht, klärt dein Steuerberater.
Wie rechne ich den Rohgewinnsatz in den Rohgewinnaufschlagsatz um?
Teile den Rohgewinnsatz durch 100 minus den Rohgewinnsatz und nimm das Ergebnis mal 100. Aus 70 Prozent Rohgewinnsatz werden so 70 geteilt durch 30, also rund 233 Prozent Aufschlag. Die Richtsatzsammlung enthält dafür eigene Umrechnungstabellen in beide Richtungen.
Wir zeigen dir im Kennenlernen an deinen eigenen Lieferantenrechnungen, welche Positionen deinen Wareneinsatz verschieben.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen