Was ist eine BWA?
BWA steht für betriebswirtschaftliche Auswertung. Sie ordnet die Zahlen der Buchhaltung so, dass du den Monat oder das Quartal auf einer Seite siehst. Wer die BWA lesen will, fängt mit der kurzfristigen Erfolgsrechnung an. Sie ist eine der Grundauswertungen und führt vom Umsatz bis zum vorläufigen Ergebnis.
Macht dein Steuerberater die Buchhaltung, kommt die BWA von ihm. Laut DATEV ist die Standard-BWA, die BWA-Form 01, die am häufigsten verwendete Form. Zu ihr gehören neben der Erfolgsrechnung eine Bewegungsbilanz und eine Übersicht zur Liquidität. Der Betriebswirtschaftliche Kurzbericht verdichtet dieselben Zahlen auf die wichtigsten Größen.
Die Zeilennamen in diesem Ratgeber folgen der DATEV-Standard-BWA. Laut DATEV können die Positionen je Kontenrahmen davon abweichen. Bei der BWA auf Basis von Kontenzwecken lässt sich die Beschriftung einzelner Zeilen ändern.
Wie sieht eine BWA aus?
Die kurzfristige Erfolgsrechnung ist eine Rechnung von oben nach unten. DATEV beschreibt sie in diesen Schritten:
- Umsatzerlöse, plus oder minus Bestandsveränderungen, plus aktivierte Eigenleistungen
- ergibt die Gesamtleistung
- minus Wareneinsatz ergibt den Rohertrag
- plus sonstige betriebliche Erlöse ergibt den betrieblichen Rohertrag
- minus Gesamtkosten, darunter die Personalkosten, ergibt das Betriebsergebnis
- minus neutraler Aufwand, plus neutraler Ertrag ergibt das Ergebnis vor Steuern
- minus Steuern vom Einkommen und Ertrag ergibt das vorläufige Ergebnis
Die Bestandsveränderungen direkt unter den Umsatzerlösen betreffen fertige und unfertige Erzeugnisse, nicht den Warenbestand im Lager. Stehen dort und bei den Eigenleistungen Nullen, ist die Gesamtleistung gleich dem Umsatz.
Neben den Zeilen stehen Spalten. Die wichtigste ist % Ges.-Leistung: Sie zeigt jede Zeile als Anteil an der Gesamtleistung. Die Spalte % Pers.-Kosten setzt die Zeilen ins Verhältnis zu den Personalkosten. Die Spalte Aufschlag teilt den Rohertrag durch den Wareneinsatz. Rechts wiederholen sich alle Werte aufgelaufen seit Beginn des Buchungsjahres.
Heißt die Zeile bei dir Wareneinkauf oder Warenverbrauch?
An dieser Zeile hängt fast alles, was du aus der BWA über deine Küche und deinen Tresen ablesen kannst. DATEV nennt drei Varianten, wie der Wareneinsatz in die BWA kommt. Du erkennst sie am Namen der Zeile.
- Wareneinkauf: Der Wareneinsatz wird dem Einkauf gleichgesetzt. Darin steht, was im Monat an Ware gebucht wurde, egal ob sie schon verbraucht ist.
- Warenverbrauch: Der Wareneinsatz ist genau ermittelt und umgebucht. Dafür braucht es einen ermittelten Warenbestand am Ende des Zeitraums. Die Bestandsveränderung ist also eingerechnet.
- Wareneinsatz in %: Der Wert ist als Prozentsatz von Gesamtleistung oder Umsatz angesetzt. Er zeigt dann, was angenommen wurde, nicht was passiert ist.
Welche Variante bei dir eingestellt ist, beantwortet dein Steuerberater in einem Satz.
Rechenbeispiel: Was im März in deiner Zeile Wareneinkauf steht
Die Zahlen sind Beispielwerte für ein Restaurant im März, ohne Umsatzsteuer. So könnte der obere Teil der kurzfristigen Erfolgsrechnung aussehen:
| Zeile | März | % Ges.-Leistung |
|---|---|---|
| Umsatzerlöse | 80.000 Euro | 100,0 |
| Gesamtleistung | 80.000 Euro | 100,0 |
| Wareneinkauf | 24.400 Euro | 30,5 |
| Rohertrag | 55.600 Euro | 69,5 |
| Personalkosten | 26.400 Euro | 33,0 |
Die Zeile heißt Wareneinkauf. Die 24.400 Euro sind also die im März gebuchten Lieferantenrechnungen für Ware. Geteilt durch 80.000 Euro und mal 100 ergibt das 30,5 Prozent.
Im Beispiel ist das Lager im März aber gewachsen. Am 1. März lag Ware für 6.200 Euro im Lager, am 31. März für 7.000 Euro. Der Warenverbrauch ist damit 24.400 plus 6.200 minus 7.000, also 23.600 Euro.
| Größe | als Wareneinkauf | als Warenverbrauch |
|---|---|---|
| Wareneinsatz | 24.400 Euro | 23.600 Euro |
| Anteil an der Gesamtleistung | 30,5 Prozent | 29,5 Prozent |
| Rohertrag | 55.600 Euro | 56.400 Euro |
| Rohertrag in Prozent | 69,5 Prozent | 70,5 Prozent |
| Spalte Aufschlag | 227,9 Prozent | 239,0 Prozent |
Ein Prozentpunkt Unterschied, ohne dass in der Küche etwas anders lief. Die 800 Euro Ware sind gekauft und gebucht, aber noch nicht verkauft. In der Zeile Wareneinkauf wirkt der März deshalb teurer, als er war. Im April kehrt sich das um: Schrumpft das Lager wieder, ist der Einkauf kleiner als der Verbrauch, und der April wirkt günstiger.
Wie du den Warenverbrauch mit deinen eigenen Beständen rechnest, zeigt der Ratgeber Wareneinsatz berechnen.
Was sagt dir der Rohertrag?
Der Rohertrag ist das, was vom Umsatz nach der Ware bleibt. Aus ihm zahlst du Personal, Miete, Energie und alle übrigen Kosten. Im Beispiel sind das 55.600 Euro, mit Warenverbrauch 56.400 Euro.
Die Spalte Aufschlag in der BWA rechnet Rohertrag geteilt durch Wareneinsatz, mal 100. Das ist dieselbe Formel wie beim Rohgewinnaufschlagsatz. Im Beispiel kommen auf jeden Euro Wareneinsatz rund 2,28 Euro Rohertrag, mit Warenverbrauch rund 2,39 Euro. Mehr zur Formel steht im Ratgeber Rohgewinnaufschlagsatz.
Die amtliche Vergleichszahl ist die Richtsatzsammlung des Bundesministeriums der Finanzen. Für das Kalenderjahr 2025 nennt sie für Gaststätten Rohgewinn und Rohgewinnaufschlag. Den Wareneinsatz haben wir daraus abgeleitet:
| Kennzahl, Gaststätten | Rahmen | Mittelsatz |
|---|---|---|
| Rohgewinn in Prozent des wirtschaftlichen Umsatzes | 64 bis 80 Prozent | 72 Prozent |
| Rohgewinnaufschlag auf den Wareneinsatz | 178 bis 400 Prozent | 257 Prozent |
| Wareneinsatz, abgeleitet als 100 minus Rohgewinn | 20 bis 36 Prozent | 28 Prozent |
Das Beispiel liegt mit 70,5 Prozent Rohertrag im Rahmen und unter dem Mittelsatz von 72 Prozent. Näher am Richtsatz ist dabei der Warenverbrauch, aber auch er ist nicht dasselbe. Die Richtsätze rechnen mit dem Bestand und über ein ganzes Jahr. Sie ziehen außerdem unentgeltliche Wertabgaben vom Wareneinsatz ab, etwa Zuwendungen an das Personal. Eine Monats-BWA mit Wareneinkauf rechnet weder mit dem Bestand noch über das Jahr.
Laut Vorbemerkungen sind die Richtsätze ein Hilfsmittel der Finanzverwaltung, um Umsätze und Gewinne zu verproben. Sie gelten nicht für Mittel- und Großbetriebe. Was ein Abstand zum Richtsatz für deinen Betrieb bedeutet, klärt dein Steuerberater.
Wo findest du die Personalkosten?
Die Personalkosten stehen bei den Kostenarten unter dem betrieblichen Rohertrag. Ihre Quote liest du in derselben Zeile ab, in der Spalte % Ges.-Leistung.
Personalkostenquote = Personalkosten ÷ Gesamtleistung × 100
Im Beispiel sind das 26.400 geteilt durch 80.000, mal 100, also 33,0 Prozent. Zusammen mit dem Wareneinkauf binden Ware und Personal 63,5 Prozent der Gesamtleistung. Nach Abzug der Personalkosten bleiben vom Rohertrag 29.200 Euro für alle übrigen Kosten.
Welche Konten in der Zeile Personalkosten stecken, zeigt der Wertenachweis zur BWA. Ihn kann dein Steuerberater mit ausgeben. Eine amtliche Vergleichszahl wie beim Rohgewinn gibt die Richtsatzsammlung für die Personalkosten von Gaststätten nicht an.
Warum dein Ergebnis in der BWA nur vorläufig ist
Die BWA zeigt den Stand der Buchhaltung an dem Tag, an dem sie erstellt wurde. Was bis dahin nicht gebucht ist, fehlt. Landet eine Lieferantenrechnung für März erst in der April-Buchhaltung, wirkt der März günstiger und der April teurer.
Dasselbe gilt für Kosten, die einmal im Jahr kommen. Ein Beispiel mit Beispielwerten: Eine Versicherung über 2.400 Euro wird im Januar bezahlt. Ohne Abgrenzung steht der ganze Betrag im Januar. Mit monatlicher Abgrenzung stehen in jedem Monat 200 Euro.
DATEV empfiehlt für ein möglichst genaues vorläufiges Ergebnis drei Dinge: den Wareneinsatz genau ermitteln, Ausgaben monatlich abgrenzen und kalkulatorische Werte wie Abschreibungen buchen. Ob das bei deinem Monatsabschluss passiert, entscheidet sich zwischen dir und deinem Steuerberater.
Drei Fragen an deinen Steuerberater
Wenn du deine BWA zum ersten Mal genauer ansiehst, helfen drei kurze Fragen:
- Heißt die Zeile bei uns Wareneinkauf, Warenverbrauch oder Wareneinsatz in Prozent?
- Werden Rechnungen nach Leistungsmonat gebucht oder nach Eingang?
- Grenzt ihr Jahreskosten wie Versicherungen monatlich ab?
Mit den Antworten weißt du, welche Schwankungen in der BWA aus deinem Betrieb kommen und welche aus der Buchungsweise.
Mittelsatz des Rohgewinns für Gaststätten in Prozent des wirtschaftlichen Umsatzes. Der Rahmen reicht von 64 bis 80 Prozent.
Wareneinsatz von Gaststätten im Mittel, in Prozent des wirtschaftlichen Umsatzes, gerechnet als 100 minus 72 Prozent Rohgewinn. Der Rahmen reicht von 20 bis 36 Prozent.
Mittlerer Rohgewinnaufschlagsatz für Gaststätten, gerechnet auf den Wareneinsatz. Der Rahmen reicht von 178 bis 400 Prozent.
So kann die Zeile Wareneinsatz in der DATEV-BWA ermittelt sein: als Wareneinkauf, als genau ermittelter Warenverbrauch oder als Wareneinsatz in Prozent von Gesamtleistung oder Umsatz.
Welche Software zeigt dir die Wareneinsatzquote auf Einkaufsbasis, bevor die BWA kommt?
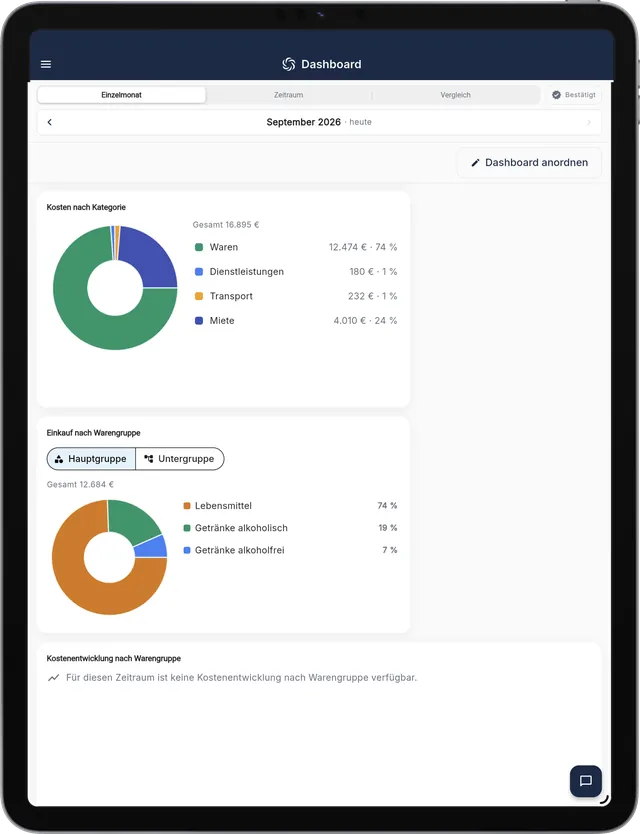
RechnungsWächter berechnet Wareneinsatzquote, Kosten nach Art und Einkauf nach Warengruppe aus geprüften Rechnungspositionen, in drei Modi: Einzelmonat, Zeitraum und Vergleich. Die Quote ist auf Einkaufsbasis gerechnet, ohne Bestandsveränderung und ähnlich der BWA-Zeile Wareneinkauf, und erscheint, sobald du den Umsatz des Zeitraums eingetragen hast. RechnungsWächter ist keine Buchhaltung: Die BWA erstellt weiter dein Steuerberater, Rezepturen und Bestände führt eine Warenwirtschaft wie gastronovi oder FoodNotify.
Häufige Fragen
Was ist eine BWA?
BWA steht für betriebswirtschaftliche Auswertung. Sie fasst die Zahlen der Buchhaltung für einen Monat oder ein Quartal in Übersichten und Kennzahlen zusammen. Ihr Kern ist die kurzfristige Erfolgsrechnung: vom Umsatz über den Rohertrag bis zum vorläufigen Ergebnis. Macht dein Steuerberater die Buchhaltung, bekommst du die BWA von ihm.
Wie lese ich eine BWA?
Von oben nach unten und mit der Prozentspalte daneben. Zuerst Umsatz und Gesamtleistung, dann der Wareneinsatz und der Rohertrag, danach die Kostenarten mit den Personalkosten. Die Spalte % Gesamtleistung zeigt jede Zeile als Anteil an der Gesamtleistung. So vergleichst du Monate, auch wenn der Umsatz schwankt.
Wie sieht eine BWA aus?
Die DATEV-Standard-BWA ist eine Tabelle. Links stehen die Zeilen von den Umsatzerlösen bis zum vorläufigen Ergebnis. Rechts folgen der Monatswert, Prozentspalten für Gesamtleistung, Gesamtkosten und Personalkosten, eine Spalte Aufschlag und dieselben Werte aufgelaufen seit Beginn des Buchungsjahres.
Was bedeutet Wareneinkauf in der BWA?
Heißt die Zeile Wareneinkauf, steht darin, was im Monat an Ware gebucht wurde. Ob die Ware schon verbraucht ist, spielt dabei keine Rolle. Heißt sie Warenverbrauch, ist der Bestand eingerechnet. Heißt sie Wareneinsatz in Prozent, ist der Wert als Anteil angesetzt. Welche Variante du hast, sagt dir dein Steuerberater.
Wo finde ich die Personalkostenquote in der BWA?
In der Zeile Personalkosten, Spalte % Gesamtleistung. Dort steht, wie viel Prozent der Gesamtleistung die Personalkosten ausmachen. Welche Konten in der Zeile stecken, zeigt der Wertenachweis, den dein Steuerberater mit ausgeben kann.
Warum ist das Ergebnis in der BWA nur vorläufig?
Weil die BWA den Stand der Buchhaltung zum Auswertungstag zeigt. Abgrenzungen, Abschreibungen und die Bestandsbuchung zum Jahresende können das Ergebnis noch verändern. DATEV empfiehlt für ein genaueres Ergebnis, den Wareneinsatz genau zu ermitteln und Ausgaben monatlich abzugrenzen.
Bring deine letzte BWA und die Lieferantenrechnungen dieses Monats mit. Im Kennenlernen siehst du, welche Positionen aus deinen Lieferantenrechnungen deinen Einkauf bewegt haben.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen