Wer über Buchhaltung in der Gastronomie spricht, meint selten nur das Buchen. Ein großer Teil passiert vorher, im Betrieb: an der Kasse, bei der Lieferung, am Schreibtisch nach Feierabend. Der Rest liegt beim Steuerberater. Dieser Ratgeber zeigt, wo die Grenze verläuft und welche Pflichten dahinterstehen.
Was machst du selbst, und was macht der Steuerberater?
So kann die Aufteilung in einem Restaurant, Café oder Hotel mit Steuerberater aussehen:
| Aufgabe | Bei wem | Bezug |
|---|---|---|
| Kasseneinnahmen und Kassenausgaben täglich festhalten | bei dir | § 146 Abs. 1 Satz 2 AO |
| Belege sammeln: Lieferantenrechnungen, Gutschriften, Quittungen | bei dir | § 97 Abs. 1 AO, Vorlage auf Verlangen |
| Lieferantenrechnungen prüfen und bezahlen | bei dir | § 14 Abs. 4 UStG, Pflichtangaben |
| Belege vollständig an den Steuerberater geben | bei dir | Absprache mit der Kanzlei |
| Buchen und BWA erstellen | beim Steuerberater | Auftrag an die Kanzlei |
| Umsatzsteuer-Voranmeldung übermitteln | beim Steuerberater | § 18 UStG |
| Jahresabschluss oder Einnahmen-Überschuss-Rechnung, Steuererklärungen | beim Steuerberater | § 141 AO, § 4 Abs. 3 EStG |
Die Pflichten selbst verschieben sich dabei nicht. Die Abgabenordnung verlangt, dass Buchungen und Aufzeichnungen einzeln, vollständig, richtig, zeitgerecht und geordnet vorgenommen werden (§ 146 Abs. 1 Satz 1 AO). Der Steuerberater kann nur buchen, was bei ihm ankommt.
Musst du Bücher führen, oder reicht die Einnahmen-Überschuss-Rechnung?
Das hängt an zwei Grenzen in § 141 AO. Gewerbetreibende müssen Bücher führen, wenn sie mehr als 800.000 Euro Gesamtumsatz im Kalenderjahr haben. Dasselbe gilt ab mehr als 80.000 Euro Gewinn aus Gewerbebetrieb im Wirtschaftsjahr.
Die Pflicht beginnt nicht automatisch. Sie gilt ab dem Wirtschaftsjahr, das auf die Mitteilung des Finanzamts folgt (§ 141 Abs. 2 AO). Wer schon nach anderen Gesetzen Bücher führen muss, erfüllt diese Pflicht auch für die Besteuerung (§ 140 AO). Das hängt an der Rechtsform.
Handelsgesellschaften wie GmbH oder UG führen immer Bücher, unabhängig von Umsatz und Gewinn. Die GmbH gilt als Handelsgesellschaft (§ 13 Abs. 3 GmbHG), die UG ist eine GmbH mit geringerem Stammkapital (§ 5a GmbHG). Für Handelsgesellschaften gelten die Vorschriften über Kaufleute (§ 6 Abs. 1 HGB), und jeder Kaufmann ist verpflichtet, Bücher zu führen (§ 238 Abs. 1 HGB).
Wer nicht buchführungspflichtig ist und keine Bücher führt, kann den Gewinn als Überschuss der Betriebseinnahmen über die Betriebsausgaben ansetzen (§ 4 Abs. 3 EStG). Das ist die Einnahmen-Überschuss-Rechnung.
Was gilt für Kasse und Kassenbuch?
In der Gastronomie ist die Kasse der Teil der Buchhaltung, der jeden Tag stattfindet. Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten (§ 146 Abs. 1 Satz 2 AO).
Für den Verkauf von Waren gegen Barzahlung an viele nicht bekannte Personen kennt das Gesetz eine Ausnahme von der Einzelaufzeichnung (§ 146 Abs. 1 Satz 3 AO). Sie gilt aber nicht, sobald du ein elektronisches Aufzeichnungssystem nach § 146a AO verwendest. Wer ohne elektronisches System kassiert, etwa mit einer offenen Ladenkasse, hält Einnahmen und Ausgaben ebenfalls täglich fest. Nur dort kommt die Ausnahme überhaupt in Frage (§ 146 Abs. 1 Satz 2 bis 4 AO).
Für eine elektronische Kasse gilt:
- Sicherheitseinrichtung: Das System ist durch eine zertifizierte technische Sicherheitseinrichtung zu schützen, kurz TSE (§ 146a Abs. 1 AO).
- Beleg für den Gast: Zu jedem Geschäftsvorfall ist ein Beleg auszustellen. Das Finanzamt kann beim Verkauf von Waren an viele nicht bekannte Personen davon befreien (§ 146a Abs. 2 AO).
- Mitteilung: Anschaffung und Außerbetriebnahme der Kasse meldest du dem Finanzamt innerhalb eines Monats (§ 146a Abs. 4 AO).
Ob du zusätzlich ein Kassenbuch führst oder die Aufzeichnungen deiner Kasse reichen, hängt an deinem System. Arbeitet deine Kanzlei mit DATEV, lässt sich das Kassenbuch laut DATEV auch manuell in DATEV Unternehmen online führen.
Kassenaufzeichnungen prüft das Finanzamt auch ohne Außenprüfung. Bei einer Kassen-Nachschau können Amtsträger ohne vorherige Ankündigung während der Geschäftszeiten in den Betrieb kommen (§ 146b Abs. 1 AO).
Was muss auf einer Lieferantenrechnung stehen, bevor du sie weitergibst?
Die Pflichtangaben einer Rechnung stehen in § 14 Abs. 4 UStG. Dazu gehören unter anderem Name und Anschrift von Lieferant und Betrieb, die Steuernummer oder Umsatzsteuer-Identifikationsnummer des Lieferanten, das Ausstellungsdatum und die Rechnungsnummer. Außerdem Menge und Art der Ware, der Zeitpunkt der Lieferung, das Entgelt nach Steuersätzen, Steuersatz und Steuerbetrag.
Für Rechnungen bis 250 Euro reichen weniger Angaben (§ 33 UStDV). Wichtig ist das für die Vorsteuer: Sie lässt sich nur abziehen, wenn du eine Rechnung nach §§ 14, 14a UStG besitzt (§ 15 Abs. 1 Satz 1 Nr. 1 Satz 2 UStG).
Dazu kommt der Wareneingang. Gewerbliche Unternehmer zeichnen ihn gesondert auf, mit Datum, Lieferant, Bezeichnung und Preis der Ware und einem Hinweis auf den Beleg (§ 143 AO). Eine Lieferantenrechnung enthält die meisten dieser Angaben ohnehin.
Der Steuerberater sieht nicht, ob die Rechnung zur Lieferung passt: ob der Preis dem vereinbarten entspricht und die Menge ankam. Das zeigt nur die sachliche Prüfung im Betrieb. Wurde etwas reklamiert, gehört die Gutschrift später zu denselben Belegen. Wie du Position für Position vorgehst, steht im Ratgeber Lieferantenrechnung prüfen.
Musst du E-Rechnungen von deinen Lieferanten annehmen?
Ja. Seit dem 1. Januar 2025 musst du E-Rechnungen von Unternehmen aus dem Inland empfangen können. Laut Bundesfinanzministerium reicht dafür ein E-Mail-Postfach.
Eine E-Rechnung wird in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen (§ 14 Abs. 1 UStG). Üblich sind XRechnung und ZUGFeRD ab Version 2.0.1. Ein einfaches PDF ist keine E-Rechnung, sondern eine sonstige Rechnung.
Wie lange dein Lieferant noch Papier oder PDF schicken darf, regelt § 27 Abs. 38 UStG:
| Lieferung ausgeführt | Papier oder PDF erlaubt | |
|---|---|---|
| 2025 und 2026 | immer | nur mit deiner Zustimmung |
| 2027 | wenn der Lieferant im Vorjahr höchstens 800.000 Euro Umsatz hatte | nur mit deiner Zustimmung |
| ab 2028 | nein | nein |
Es zählt der Umsatz deines Lieferanten, nicht deiner. Es zählt, wann geliefert wurde. Ausgestellt sein muss die Rechnung außerdem bis zum Ende der Übergangsfrist, also bis 31. Dezember 2026 oder 31. Dezember 2027. Rechnungen bis 250 Euro brutto sind ausgenommen (§ 33 UStDV).
Nach dem Übergang berechtigt eine Papier- oder PDF-Rechnung grundsätzlich nicht mehr zum Vorsteuerabzug. Dein Lieferant kann sie durch eine E-Rechnung berichtigen (BMF-Schreiben vom 15. Oktober 2024, Rn. 56 und 57).
Eine XRechnung hat keine Ansicht zum Lesen. Dafür brauchst du einen Viewer, die Finanzverwaltung bietet einen kostenlos an. Aufbewahrt wird die Datei acht Jahre (§ 14b Abs. 1 UStG). Der strukturierte Teil bleibt dabei unversehrt in seiner ursprünglichen Form (BMF-Schreiben vom 15. Oktober 2024, Rn. 60).
Für deine eigenen Rechnungen gilt das nur gegenüber Unternehmen. Gäste als Privatpersonen bekommen weiter den Kassenbeleg. Für ein Geschäftsessen über 250 Euro nennt das Bundesfinanzministerium einen Weg: vor Ort den Kassenbeleg, danach die E-Rechnung per Mail.
Welcher Umsatzsteuersatz gilt in der Gastronomie?
Seit dem 1. Januar 2026 gilt für Speisen im Restaurant dauerhaft der ermäßigte Satz. § 12 Abs. 2 Nr. 15 UStG nennt Restaurant- und Verpflegungsdienstleistungen, ausgenommen die Abgabe von Getränken.
| Was | Steuersatz | Grundlage |
|---|---|---|
| Speisen im Restaurant, im Café, beim Catering | 7 Prozent | § 12 Abs. 2 Nr. 15 UStG |
| Getränke im Restaurant | 19 Prozent | § 12 Abs. 1 UStG |
| Speisen zum Mitnehmen | 7 Prozent | § 12 Abs. 2 Nr. 1 UStG, Anlage 2 |
| Übernachtung im Hotel | 7 Prozent | § 12 Abs. 2 Nr. 11 UStG |
Bei einem Pauschalpreis für Speisen und Getränke, etwa beim Buffet, lässt die Finanzverwaltung einen Getränkeanteil von 30 Prozent zu (BMF-Schreiben vom 22. Dezember 2025).
Für die Prüfung deiner Lieferantenrechnungen gilt dasselbe Muster. Lebensmittel stehen meist mit 7 Prozent darauf, Getränke mit 19 Prozent. Ausnahmen mit 7 Prozent sind unter anderem Milch und Milchmischgetränke mit mindestens 75 Prozent Milch (Anlage 2 UStG).
Pfand für Flaschen folgt dem Steuersatz des Getränks. Pfand für Paletten und andere Transporthilfsmittel ist eine eigene Lieferung (UStAE 3.10 Abs. 5a). Weist ein Lieferant zu viel Steuer aus, schuldet er den Mehrbetrag (§ 14c Abs. 1 UStG). Als Vorsteuer abziehen darfst du nur die Steuer, die das Gesetz vorsieht (§ 15 Abs. 1 UStG).
Wie kommen deine Belege nach DATEV Unternehmen online?
Arbeitet deine Kanzlei mit DATEV, können die Belege über DATEV Unternehmen online laufen. DATEV beschreibt es als geschützte Plattform, auf der du mit deinem Steuerberater zusammenarbeitest. Bestellen kann es deine Kanzlei.
Zum Hochladen nennt DATEV unter anderem diese Wege:
- DATEV Upload mobil: App, Papierbelege per Smartphone fotografieren.
- DATEV Upload online: Dateien per Drag and Drop hochladen.
- DATEV Upload Mail: Rechnungen aus dem E-Mail-Postfach weiterleiten.
- DATEV Belegtransfer: Belege sowie Rechnungs- und Kassendaten automatisiert übertragen.
Laut DATEV werden die Belege dort zentral abgelegt und archiviert. Nutzt deine Kanzlei kein DATEV, gehen die Belege per Mail, über ein anderes Buchhaltungsprogramm oder im Ordner dorthin.
So kann dein Monat mit Belegen aussehen, am Beispiel eines Restaurants
Die Zahlen und die Absprache mit der Kanzlei sind Beispielwerte. Ein Restaurant hat im Juli 2026 an 26 Tagen geöffnet. Es bekommt 58 Lieferantenrechnungen und 4 Gutschriften. Es gibt die Umsatzsteuer-Voranmeldung monatlich ab, weil die Steuer im Vorjahr über 9.000 Euro lag (§ 18 Abs. 2 UStG).
| Wann | Wer | Was |
|---|---|---|
| jeden Öffnungstag | du | Kasse festhalten, 26 Tage im Juli |
| bei jeder Lieferung | du | Lieferschein abhaken, Rechnung prüfen |
| wöchentlich | du | Belege hochladen oder weiterleiten |
| bis 3. August, Beispielabsprache | du | letzte Belege für Juli übergeben |
| bis 10. August, mit Dauerfristverlängerung bis 10. September | Steuerberater | Voranmeldung für Juli übermitteln |
| danach | Steuerberater | BWA für Juli |
Auf Antrag verschiebt das Finanzamt die Frist mit der Dauerfristverlängerung um einen Monat, bei monatlicher Anmeldung gegen eine Sondervorauszahlung (§§ 46 und 47 UStDV). Erscheint der Steueranspruch gefährdet, lehnt das Finanzamt ab (§ 46 Satz 2 UStDV).
Im Beispiel gehen im Juli 62 Buchungsbelege zum Steuerberater. Bleibt jeder Monat so, sind es im Jahr 744. Jeder davon wird in der Regel acht Jahre aufbewahrt, gerechnet ab dem Schluss des Kalenderjahres (§ 147 Abs. 3 und 4 AO). Die Frist läuft nicht ab, solange die Belege für Steuern mit offener Festsetzungsfrist von Bedeutung sind (§ 147 Abs. 3 Satz 5 AO). Wo das geschieht und in welcher Form, steht im Ratgeber Lieferschein digitalisieren.
Taucht eine Juli-Rechnung erst im September auf, fehlt sie in der BWA für Juli. Der Wareneinsatz im Juli wirkt dann niedriger, als er war. Die Gutschrift ohne passende Rechnung erzeugt eine Rückfrage aus der Kanzlei. Beides entsteht vor der Übergabe, nicht beim Buchen.
Wie realistisch ist es, die Buchhaltung selber zu machen?
Für den eigenen Betrieb schreibt das Gesetz keinen Steuerberater vor. Das Steuerberatungsgesetz regelt die Hilfeleistung in Steuersachen, gemeint ist die Tätigkeit in fremden Angelegenheiten (§ 2 StBerG).
Realistisch heißt: Kasse und Belege entstehen ohnehin im Betrieb, auch mit Steuerberater. Wer die Buchhaltung in der Gastronomie selber machen will, übernimmt zusätzlich das Buchen in einem Buchhaltungsprogramm. Dann liegen die Voranmeldung zum zehnten Tag und am Jahresende der Abschluss ebenfalls bei dir. Wie viel davon sich lohnt, hängt an der Zahl deiner Belege und an deiner Rechtsform.
Vier Fragen an deinen Steuerberater
Was für deinen Betrieb im Einzelnen gilt, klären diese vier Fragen:
- Muss ich Bücher führen, oder reicht die Einnahmen-Überschuss-Rechnung?
- Melde ich meine Kasse selbst beim Finanzamt, oder übernimmt das die Kanzlei?
- Bis zu welchem Tag gebe ich die Belege eines Monats ab?
- Auf welchem Weg schicke ich die Belege: DATEV Upload mobil, Upload Mail, Ordner oder ein anderes Programm?
Mit den Antworten weißt du, was im Monat bei dir liegt und was die Kanzlei übernimmt. Wie die Finanzverwaltung Bücher und Belege in elektronischer Form sieht, steht in den GoBD. Das ist ein BMF-Schreiben vom 28. November 2019, zuletzt geändert am 14. Juli 2025.
Gesamtumsatz im Kalenderjahr, ab dessen Überschreiten Gewerbetreibende nach § 141 AO Bücher führen müssen. Beim Gewinn liegt die Grenze bei 80.000 Euro im Wirtschaftsjahr. Die Pflicht beginnt nach Mitteilung des Finanzamts.
Aufbewahrungsfrist in der Regel für Buchungsbelege wie Lieferantenrechnungen, für Bücher und Aufzeichnungen zehn Jahre. Sie beginnt mit dem Schluss des Kalenderjahres und läuft nicht ab, solange die Festsetzungsfrist offen ist.
Bis zum zehnten Tag nach Ablauf des Voranmeldungszeitraums wird die Umsatzsteuer-Voranmeldung übermittelt. Auf Antrag verlängert das Finanzamt die Frist um einen Monat, bei monatlicher Anmeldung nur gegen eine Sondervorauszahlung.
Welche Software bereitet deine Belege für den Steuerberater vor?
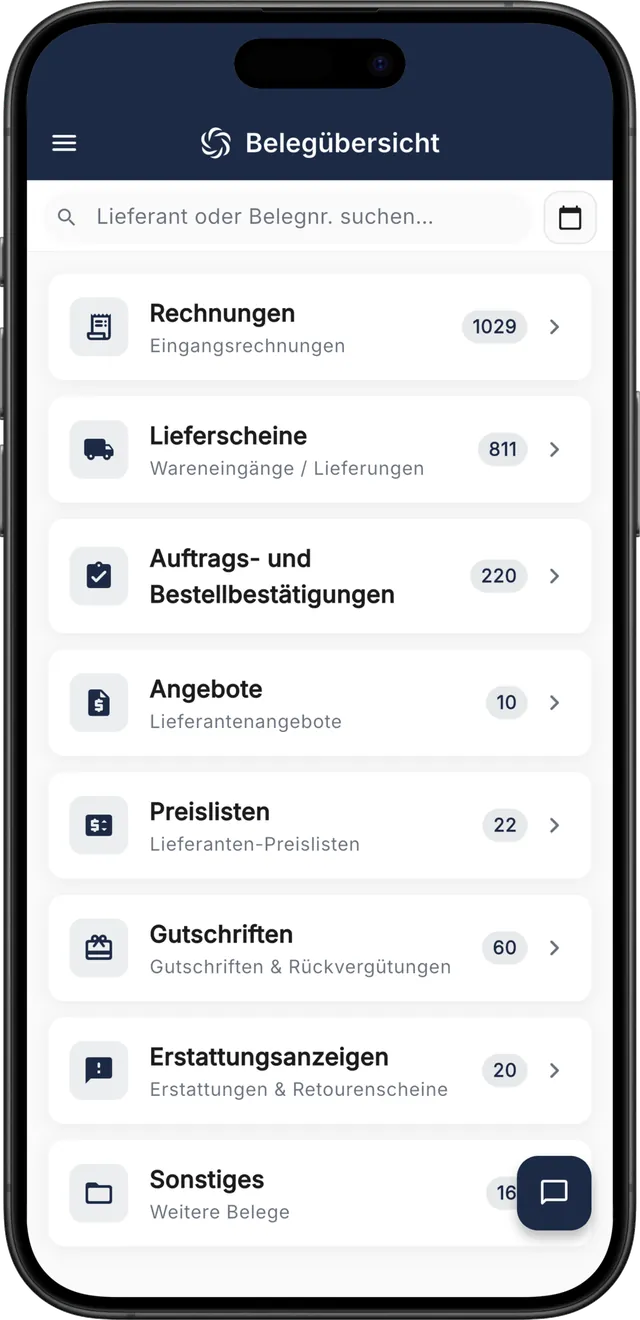
RechnungsWächter sucht, sortiert und strukturiert die Belege und übergibt sie mit Belegbild und Kontierungsvorschlag per Mail an den Steuerberater, an DATEV Unternehmen online, Agenda, Lexware Office oder BMD. Vor der Übergabe zeigt dir RechnungsWächter Preis-, Mengen- und Pfandabweichungen auf jeder Lieferantenrechnung. RechnungsWächter ist keine Buchhaltung: Gebucht und aufbewahrt wird weiter beim Steuerberater, in DATEV oder in deinem Buchhaltungsprogramm. Sinnvoll ist das ab etwa 30 Lieferantenrechnungen im Monat, ab 78,40 Euro pro Standort und Monat im Jahresabo.
Häufige Fragen
Kann ich die Buchhaltung in der Gastronomie selber machen?
Ja. Für den eigenen Betrieb schreibt das Gesetz keinen Steuerberater vor, das Steuerberatungsgesetz regelt Hilfe in fremden Angelegenheiten (§ 2 StBerG). Kasse und Belege machst du ohnehin selbst. Übernimmst du auch das Buchen, liegen Voranmeldung und Abschluss bei dir. Eine GmbH oder UG führt dabei immer Bücher (§ 238 HGB).
Wann verlangt das Finanzamt Belege?
Wenn es Angaben prüft. Bücher, Aufzeichnungen, Geschäftspapiere und andere Urkunden sind der Finanzbehörde auf Verlangen vorzulegen (§ 97 Abs. 1 AO). Bei einer Außenprüfung gilt das ebenso (§ 200 Abs. 1 AO). Zur Kassen-Nachschau kommen Amtsträger ohne Ankündigung und lassen sich die Kassenaufzeichnungen zeigen (§ 146b AO).
Muss ich in der Gastronomie ein Kassenbuch führen?
Kasseneinnahmen und Kassenausgaben hältst du in jedem Fall täglich fest (§ 146 Abs. 1 Satz 2 AO). In welcher Form, hängt daran, ob du mit einer elektronischen Kasse oder einer offenen Ladenkasse arbeitest. Was für beide gilt, steht in diesem Ratgeber im Abschnitt zu Kasse und Kassenbuch.
Welche Belege braucht der Steuerberater von einem Gastronomiebetrieb?
Alles, worauf eine Buchung beruht: Lieferantenrechnungen, Gutschriften, Quittungen für Barausgaben und die Aufzeichnungen deiner Kasse. Buchungsbelege gehören zu den Unterlagen, die aufzubewahren sind (§ 147 Abs. 1 Nr. 4 AO). Für den Vorsteuerabzug zählt eine Rechnung mit den Angaben nach § 14 UStG (§ 15 Abs. 1 UStG).
Muss ein Restaurant E-Rechnungen empfangen können?
Ja, seit dem 1. Januar 2025 bei Rechnungen von Unternehmen aus dem Inland. Dafür reicht ein E-Mail-Postfach. Papier oder PDF dürfen Lieferanten noch für Lieferungen bis Ende 2026 schicken, kleinere Lieferanten bis Ende 2027 (§ 27 Abs. 38 UStG). Ein PDF ist dabei keine E-Rechnung.
Welcher Umsatzsteuersatz gilt 2026 für Speisen und Getränke?
Für Speisen im Restaurant gelten seit dem 1. Januar 2026 dauerhaft 7 Prozent (§ 12 Abs. 2 Nr. 15 UStG). Getränke sind davon ausgenommen und bleiben bei 19 Prozent. Speisen zum Mitnehmen haben ebenfalls 7 Prozent.
Bring die Lieferantenrechnungen eines Monats mit. Im Kennenlernen siehst du, wie sie geprüft und nach Typ sortiert an deinen Steuerberater gehen.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen