Was ist die Wareneinsatzquote?
Die Wareneinsatzquote ist der Wareneinsatz in Prozent vom Umsatz. Sie sagt dir, wie viel von jedem Euro Umsatz auf die verbrauchte Ware entfällt. Bei 29 Prozent sind das 29 Cent je Euro.
Der Rest ist der Rohertrag. Aus ihm zahlt der Betrieb Personal, Miete, Energie und alle übrigen Kosten. Quote und Rohertrag ergeben zusammen immer 100 Prozent.
Die Quote macht Monate vergleichbar, auch wenn der Umsatz schwankt. Ein Wareneinsatz von 17.000 Euro sagt allein wenig. Erst im Verhältnis zum Umsatz wird daraus eine Kennzahl.
Wie berechnest du die Wareneinsatzquote?
Wareneinsatzquote = Wareneinsatz ÷ Nettoumsatz × 100
beide Werte netto, aus demselben Zeitraum
Beide Werte gehen netto ein: der Umsatz ohne Umsatzsteuer, der Wareneinsatz ohne Vorsteuer. So rechnet auch die Richtsatzsammlung des Finanzministeriums. Wie du den Wareneinsatz aus Anfangsbestand, Zukauf und Endbestand ermittelst, zeigt der Ratgeber Wareneinsatz berechnen.
Rechenbeispiel für einen Monat
Die Zahlen sind Beispielwerte für ein Restaurant.
| Größe | Betrag netto |
|---|---|
| Nettoumsatz im Monat | 60.000 Euro |
| Wareneinsatz im Monat | 17.400 Euro |
| Wareneinsatzquote | 29,0 Prozent |
| Rohertrag | 42.600 Euro |
Der Rechenweg: 17.400 geteilt durch 60.000 ergibt 0,29. Mal 100 sind das 29 Prozent.
Ein Prozentpunkt entspricht in diesem Beispiel 600 Euro im Monat. Liegt dein Zielwert bei 28 Prozent, darf der Wareneinsatz bei diesem Umsatz 16.800 Euro betragen. Die Lücke zum Zielwert beträgt also 600 Euro. Mit deinen eigenen Zahlen rechnet der Wareneinsatz-Rechner.
Mit Inventur oder auf Einkaufsbasis
Viele Monatsauswertungen teilen nur den Einkauf durch den Umsatz. Das geht ohne Inventur und ist schnell verfügbar. Die Zahl schwankt dann aber mit dem Lager.
Füllst du am Monatsende das Lager auf, steigt die Quote in diesem Monat und fällt im nächsten. Über mehrere Monate wird der Effekt kleiner, solange der Bestand ähnlich hoch bleibt. Für den genauen Verbrauch brauchst du die gezählten Bestände.
Wie hoch ist der Wareneinsatz in der Gastronomie?
Die amtliche Vergleichszahl ist die Richtsatzsammlung des Bundesministeriums der Finanzen. Die aktuelle Ausgabe gilt für das Kalenderjahr 2025 und ist am 25. Juni 2026 erschienen. Sie nennt keinen Wareneinsatz in Prozent, aber den Rohgewinn in Prozent des wirtschaftlichen Umsatzes.
Laut Aufbau der Richtsätze ist der Rohgewinn der Umsatz minus Wareneinsatz. Die Wareneinsatzquote ist deshalb 100 minus Rohgewinn.
| Betriebsart laut Richtsatzsammlung 2025 | Rohgewinn, Rahmen | Mittel | Wareneinsatzquote, Rahmen | Mittel |
|---|---|---|---|---|
| Gast-, Speise- und Schankwirtschaften | 64 bis 80 Prozent | 72 Prozent | 20 bis 36 Prozent | 28 Prozent |
| Pizzerien | 68 bis 80 Prozent | 74 Prozent | 20 bis 32 Prozent | 26 Prozent |
| Restaurants mit asiatischem Speiseangebot | 65 bis 82 Prozent | 73 Prozent | 18 bis 35 Prozent | 27 Prozent |
| Cafés bis 250.000 Euro Umsatz | 65 bis 84 Prozent | 74 Prozent | 16 bis 35 Prozent | 26 Prozent |
| Cafés über 250.000 Euro Umsatz | 69 bis 81 Prozent | 75 Prozent | 19 bis 31 Prozent | 25 Prozent |
| Eisdielen | 71 bis 85 Prozent | 78 Prozent | 15 bis 29 Prozent | 22 Prozent |
| Imbissstuben bis 100.000 Euro Umsatz | 59 bis 77 Prozent | 68 Prozent | 23 bis 41 Prozent | 32 Prozent |
| Imbissstuben über 100.000 Euro Umsatz | 59 bis 78 Prozent | 68 Prozent | 22 bis 41 Prozent | 32 Prozent |
| Asia-Imbiss bis 100.000 Euro Umsatz | 67 bis 84 Prozent | 74 Prozent | 16 bis 33 Prozent | 26 Prozent |
| Asia-Imbiss über 100.000 Euro Umsatz | 68 bis 80 Prozent | 74 Prozent | 20 bis 32 Prozent | 26 Prozent |
Wareneinsatzquote in Gast-, Speise- und Schankwirtschaften
Rahmen 20 bis 36 Prozent Mittel 28 Prozent Rechenbeispiel 29 Prozent
Die Rohgewinn-Spalten stehen so in der Sammlung. Die Spalten zur Wareneinsatzquote sind daraus umgerechnet. Der Mittelsatz ist laut BMF der Mittelwert aus den Ergebnissen der geprüften Betriebe einer Gewerbeklasse.
Für Hotels, Gasthöfe und Pensionen mit Halb- und Vollpension nennt die Sammlung einen Rohgewinn von 74 bis 95 Prozent, im Mittel 85 Prozent. Dieser Wert bezieht sich auf den Umsatz des ganzen Betriebs, zu dem auch die Übernachtungen gehören. Für die Küche allein taugt er deshalb als Vergleich wenig.
Wofür die Richtsätze gedacht sind
Die Richtsätze sind laut Vorbemerkungen ein Hilfsmittel der Finanzverwaltung. Mit ihnen werden Umsätze und Gewinne verprobt und, wenn geeignete Unterlagen fehlen, geschätzt (§ 162 Abgabenordnung). Für Mittel- und Großbetriebe gelten sie nicht, ebenso wenig für Betriebe mit weniger als 10.000 Euro Umsatz.
Vorrangig ist laut BMF der innere Betriebsvergleich, also der Vergleich mit den eigenen Zahlen des Betriebs. Wie der Rohgewinnaufschlag in der Betriebsprüfung verwendet wird, beschreibt der Ratgeber zum Rohgewinnaufschlagsatz. Was ein Abstand zum Richtsatz für deinen Betrieb bedeutet, klärt dein Steuerberater.
Warum Speisen und Getränke eine eigene Quote brauchen
Die Richtsatzsammlung nennt einen Wert je Gewerbeklasse, getrennt nach Speisen und Getränken rechnet sie nicht. Im Betrieb lohnt die Trennung trotzdem. Speisen und Getränke tragen oft sehr unterschiedliche Aufschläge.
Ein Beispiel mit Beispielwerten: Speisen laufen mit 32 Prozent Wareneinsatz, Getränke mit 23 Prozent. Beide Werte bleiben in zwei Monaten gleich. Nur die Mischung ändert sich.
| Monat A | Monat B | |
|---|---|---|
| Umsatz Speisen | 40.000 Euro | 44.000 Euro |
| Wareneinsatz Speisen, 32 Prozent | 12.800 Euro | 14.080 Euro |
| Umsatz Getränke | 20.000 Euro | 16.000 Euro |
| Wareneinsatz Getränke, 23 Prozent | 4.600 Euro | 3.680 Euro |
| Gesamtumsatz | 60.000 Euro | 60.000 Euro |
| Gesamtquote | 29,0 Prozent | 29,6 Prozent |
Der Umsatz ist gleich, keine Rezeptur hat sich geändert, kein Lieferantenpreis ist gestiegen. Die Gesamtquote steigt trotzdem um 0,6 Prozentpunkte, weil mehr gegessen und weniger getrunken wurde. Wer nur die Gesamtquote sieht, sucht dann an der falschen Stelle.
Was bedeutet es, wenn deine Wareneinsatzquote steigt?
Eine steigende Quote heißt: Von jedem Euro Umsatz geht mehr an die Ware. Dafür gibt es wenige Ursachen, und jede hinterlässt eine andere Spur.
- Lieferantenpreise steigen, die Karte bleibt. Die Ware kostet mehr, der Verkaufspreis ist derselbe. Die Spur steht auf den Lieferantenrechnungen.
- Mehr Ware je Teller. Portionen werden großzügiger oder Rezepturen ändern sich. Die Spur liegt in der Küche.
- Schwund, Bruch und Verderb. Ware wird eingekauft, aber nicht verkauft. Die Spur zeigt der Vergleich von Verbrauch und verkauften Mengen.
- Eine andere Mischung. Gäste bestellen mehr von dem, was mehr Wareneinsatz trägt. Die Spur zeigt die Kasse.
- Das Lager wächst. Nur bei Rechnung auf Einkaufsbasis: gekaufte Ware liegt noch im Lager. Die Spur zeigt die nächste Inventur.
- Der Umsatz sinkt stärker als der Einkauf. Bei weniger Gästen kann noch in gewohnten Mengen bestellt werden. Die Spur zeigt der Vergleich mit dem Vormonat.
Ein Beispiel mit den Werten von oben: In der Warengruppe Fleisch und Fisch kaufst du im Monat für 6.000 Euro ein. Die Lieferantenpreise liegen dort im Schnitt 5 Prozent höher. Das sind 300 Euro mehr Wareneinsatz, und die Quote steigt von 29,0 auf 29,5 Prozent.
Ein halber Prozentpunkt fällt in einer Monatsauswertung kaum auf. Über zwölf Monate sind es in diesem Beispiel 3.600 Euro. Sichtbar wird er erst, wenn du die Quote jeden Monat siehst und daneben die Preise je Artikel.
Monatlich oder jährlich: Wann die Quote dir etwas sagt
Die Jahresquote aus dem Abschluss ist genau, kommt aber spät. Bis sie vorliegt, sind die Preise vom Frühjahr längst bezahlt.
Die Monatsquote kommt früher und zeigt Bewegungen, solange du noch reagieren kannst. Mit gezählten Beständen ist sie genau. Auf Einkaufsbasis schwankt sie mit dem Lager, zeigt aber den Trend. Aussagekräftig ist der Verlauf über mehrere Monate, verglichen mit deinem eigenen Zielwert.
Wareneinsatz von Gast-, Speise- und Schankwirtschaften im Mittel, in Prozent des wirtschaftlichen Umsatzes, gerechnet als 100 minus 72 Prozent Rohgewinn. Der Rahmen reicht von 20 bis 36 Prozent.
Wareneinsatz von Pizzerien im Mittel, gerechnet als 100 minus 74 Prozent Rohgewinn. Der Rahmen reicht von 20 bis 32 Prozent.
Wareneinsatz von Imbissstuben im Mittel, gerechnet als 100 minus 68 Prozent Rohgewinn. Der Rahmen reicht von 22 bis 41 Prozent bei mehr als 100.000 Euro Umsatz.
Welche Software zeigt dir die Wareneinsatzquote jeden Monat statt erst im Jahresabschluss?
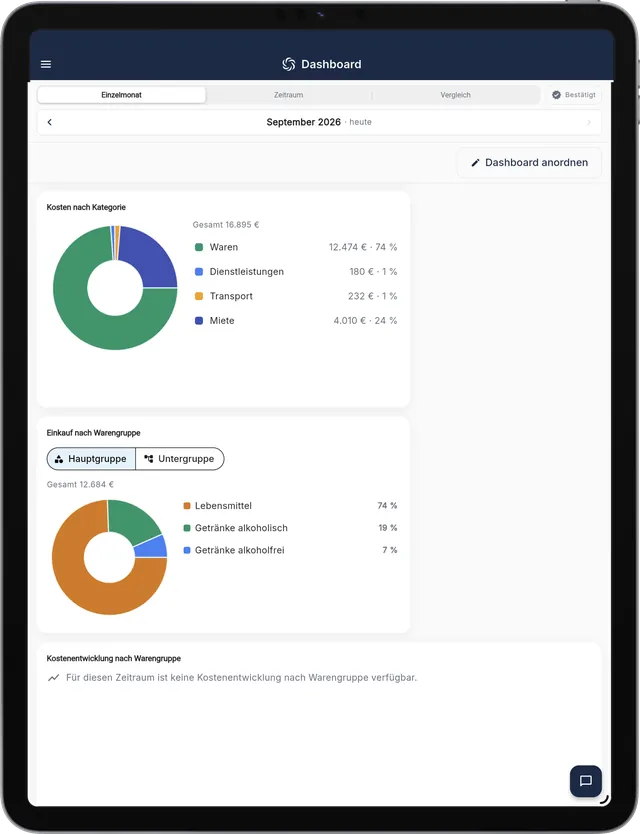
RechnungsWächter berechnet Wareneinsatzquote, Kosten nach Art und Einkauf nach Warengruppe aus geprüften Rechnungspositionen, in drei Modi: Einzelmonat, Zeitraum und Vergleich. Die Quote ist dort auf Einkaufsbasis gerechnet: Einkauf geteilt durch Nettoumsatz, ohne Bestände aus der Inventur. Den Umsatz trägst du selbst ein. Steigt die Quote, zeigt RechnungsWächter daneben, welcher Artikel auf der Lieferantenrechnung teurer geworden ist, in Prozent und in Euro. Kein Kassensystem, keine Warenwirtschaft, keine Buchhaltung: die BWA erstellt weiter dein Steuerberater, Rezepturen und Bestände führt eine Warenwirtschaft wie gastronovi oder FoodNotify.
Häufige Fragen
Wie hoch ist der Wareneinsatz in der Gastronomie?
Die Richtsatzsammlung 2025 des Bundesfinanzministeriums nennt für Gast-, Speise- und Schankwirtschaften einen Rohgewinn von 64 bis 80 Prozent. Umgerechnet ist das ein Wareneinsatz von 20 bis 36 Prozent des Nettoumsatzes, im Mittel 28 Prozent. Pizzerien liegen im Mittel bei 26 Prozent, Eisdielen bei 22 und Imbissstuben bei 32 Prozent. Die Werte stammen aus geprüften Betrieben.
Wie berechnet man die Wareneinsatzquote?
Du teilst den Wareneinsatz durch den Nettoumsatz desselben Zeitraums und nimmst das Ergebnis mal 100. Beide Werte gehen ohne Steuer ein. Beispiel: 17.400 Euro Wareneinsatz bei 60.000 Euro Nettoumsatz ergeben 29 Prozent. Den Wareneinsatz selbst ermittelst du aus Anfangsbestand, Zukauf und Endbestand.
Wie viel Prozent vom Umsatz bleiben nach dem Wareneinsatz übrig?
Was nach dem Wareneinsatz vom Nettoumsatz bleibt, ist der Rohertrag. Quote und Rohertrag ergeben zusammen 100 Prozent. Für Gast-, Speise- und Schankwirtschaften nennt die Richtsatzsammlung 2025 einen Rohgewinn von 64 bis 80 Prozent, im Mittel 72 Prozent. Daraus zahlt der Betrieb Personal, Miete und alle übrigen Kosten.
Welche Wareneinsatzquote ist ein guter Zielwert?
Einen allgemeingültigen Zielwert gibt es nicht. Eine Bar mit hohem Getränkeanteil landet woanders als eine Küche mit viel Fisch. Sinnvoll ist ein eigener Zielwert aus deiner Kalkulation, zum Beispiel 28 Prozent. Weicht die Quote über mehrere Monate davon ab, lohnt der Blick auf Preise, Portionen und Schwund.
Soll ich die Wareneinsatzquote für Speisen und Getränke getrennt rechnen?
Ja, wenn deine Kasse Speisen und Getränke getrennt ausweist. Beide tragen oft sehr unterschiedliche Aufschläge. Die Gesamtquote verschiebt sich deshalb schon, wenn Gäste mehr essen und weniger trinken, obwohl sich an Preisen und Rezepturen nichts geändert hat. Getrennt siehst du, welcher Teil sich wirklich bewegt.
Gehören Personalkosten in die Wareneinsatzquote?
Nein, in die Wareneinsatzquote gehört nur die Ware zu Einkaufspreisen, einschließlich Nebenkosten wie Fracht. Löhne stehen in der Personalkostenquote, Energie zählt laut Richtsatzsammlung ebenfalls nicht zum Wareneinsatz. Beide Quoten zusammen zeigen, wie viel vom Umsatz für Ware und Personal gebunden ist.
Bring die Lieferantenrechnungen und den Umsatz eines Monats mit. Im Termin siehst du, welche Positionen deine Wareneinsatzquote bewegt haben.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen