Wie kalkuliert man in der Gastronomie?
Die übliche Methode ist die Aufschlagskalkulation. Du gehst vom Wareneinsatz einer Portion aus und schlägst einen Faktor auf. Laut DEHOGA Baden-Württemberg setzt diese Methode alle Gemeinkosten wie Personal, Energie und Miete ins Verhältnis zu den Warenkosten.
Die Kalkulation läuft in vier Schritten:
- Wareneinsatz je Portion: Aus der Rezeptur nimmst du jede Zutat mit ihrer Menge und ihrem Einkaufspreis netto. Die Summe ist der Wareneinsatz des Gerichts.
- Nettoverkaufspreis: Den Wareneinsatz nimmst du mal Kalkulationsfaktor.
- Bruttoverkaufspreis: Auf den Nettopreis kommt die Mehrwertsteuer, 7 Prozent für Speisen und 19 Prozent für Getränke.
- Kartenpreis und Deckungsbeitrag: Du rundest auf einen Preis für die Karte und rechnest zurück, was je Portion übrig bleibt.
Als Formeln:
Nettoverkaufspreis = Wareneinsatz je Portion × Kalkulationsfaktor
Wareneinsatz netto, zu Einkaufspreisen
Bruttoverkaufspreis = Nettoverkaufspreis × 1,07 für Speisen oder × 1,19 für Getränke
Kalkulationsfaktor = 100 ÷ Ziel-Wareneinsatzquote
Beispiel: 100 ÷ 28 = 3,57
Eine Ziel-Wareneinsatzquote von 28 Prozent ergibt einen Faktor von 3,57. Der Aufschlag auf den Wareneinsatz beträgt dann 257 Prozent. Wie dieser Aufschlag für den ganzen Betrieb gerechnet wird und was das Finanzamt damit macht, steht im Ratgeber zum Rohgewinnaufschlagsatz.
Rechenbeispiel: ein Schnitzel auf der Karte
Die Zahlen sind Beispielwerte. Alle Einkaufspreise sind netto, so wie sie auf der Lieferantenrechnung stehen.
| Zutat | Menge je Portion | Einkaufspreis netto | Kosten je Portion |
|---|---|---|---|
| Schweineschnitzel | 180 g | 11,90 Euro je kg | 2,14 Euro |
| Pommes frites | 250 g | 2,40 Euro je kg | 0,60 Euro |
| Beilagensalat | 80 g | 4,50 Euro je kg | 0,36 Euro |
| Panade, Fett, Zitrone | pauschal | 0,40 Euro | |
| Wareneinsatz je Portion | 3,50 Euro |
Mit einer Ziel-Wareneinsatzquote von 28 Prozent rechnest du so:
| Wareneinsatz je Portion | 3,50 Euro | |
|---|---|---|
| Kalkulationsfaktor bei 28 Prozent Ziel-Wareneinsatzquote (100 ÷ 28) | × | 3,57 |
| Nettoverkaufspreis | = | 12,50 Euro |
| Bruttoverkaufspreis mit 7 Prozent (12,50 Euro × 1,07) | 13,38 Euro | |
| Kartenpreis, gerundet | 13,50 Euro |
Zur Probe rechnest du vom Kartenpreis zurück. 13,50 Euro geteilt durch 1,07 ergibt 12,62 Euro netto. Die Wareneinsatzquote liegt damit bei 27,7 Prozent. Je Portion bleiben 9,12 Euro Deckungsbeitrag nach Wareneinsatz.
Wie kalkuliert man Getränke in der Gastronomie?
Bei Getränken ist die Rezeptur meist kurz, die Menge kommt aus der Flasche oder dem Fass. Zwei Dinge unterscheiden die Getränkekalkulation von der Speisenkalkulation: der Schankverlust und die Mehrwertsteuer von 19 Prozent.
Ein Beispiel mit Beispielwerten für ein Pils vom Fass, 0,4 Liter:
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Einkaufspreis Fass, 50 Liter, netto ohne Pfand | 120,00 Euro | |
| Ausschenkbare Menge bei angenommenen 5 Prozent Schankverlust | 50 Liter × 0,95 | 47,5 Liter |
| Einkaufspreis je Liter | 120,00 Euro ÷ 47,5 | 2,53 Euro |
| Wareneinsatz je Glas | 0,4 Liter × 2,53 Euro | 1,01 Euro |
| Nettoverkaufspreis bei Faktor 4 | 1,01 Euro × 4 | 4,04 Euro |
| Bruttoverkaufspreis mit 19 Prozent | 4,04 Euro × 1,19 | 4,81 Euro |
| Kartenpreis, gerundet | 4,80 Euro |
Faktor 4 entspricht einer Ziel-Wareneinsatzquote von 25 Prozent. Der Faktor ist hier eine Annahme, keine Vorgabe. Speisen und Getränke können unterschiedliche Aufschläge tragen. Entscheidend ist die Mischung über den Betrieb.
Das Fasspfand steht auf der Lieferantenrechnung, gehört aber nicht in den Preis je Liter. Du bekommst es bei der Rückgabe wieder. Rechnest du es mit ein, wirkt jedes Glas teurer, als es ist.
Welche Mehrwertsteuer gilt für Speisen und Getränke?
Stand September 2026 gelten in der Gastronomie zwei Steuersätze:
| Leistung | Steuersatz | Rechtsgrundlage |
|---|---|---|
| Speisen, im Restaurant und zum Mitnehmen | 7 Prozent | § 12 Abs. 2 Nr. 15 UStG, zum Mitnehmen Nr. 1 mit Anlage 2 |
| Getränke im Restaurant | 19 Prozent | § 12 Abs. 1 UStG, einzelne Getränke zum Mitnehmen wie Milchmischgetränke mit 7 Prozent (Anlage 2) |
Der ermäßigte Satz für Speisen in Restaurant- und Verpflegungsdienstleistungen gilt seit dem 1. Januar 2026 und ist nicht mehr befristet. Getränke sind im Gesetz ausdrücklich ausgenommen. Für Pauschalpreise mit Speisen und Getränken, etwa ein Buffet, regelt ein BMF-Schreiben vom 22. Dezember 2025 die Aufteilung. Wie das für deine Angebote aussieht, klärt dein Steuerberater.
Für die Kalkulation heißt das: Derselbe Kartenpreis bringt netto unterschiedlich viel. Bei 4,80 Euro auf der Karte bleiben für eine Speise 4,49 Euro netto, für ein Getränk 4,03 Euro. Rechne deshalb den Faktor immer auf den Nettopreis und schlage die Steuer erst danach auf.
Welche Faustregel gilt für den Kalkulationsfaktor?
Eine verbindliche Faustregel gibt es nicht. Die amtliche Vergleichszahl ist die Richtsatzsammlung des Bundesfinanzministeriums. Sie nennt den Rohgewinnaufschlag geprüfter Betriebe, und daraus lässt sich der Faktor umrechnen.
| Richtsatzsammlung 2025 | Rohgewinnaufschlag | Kalkulationsfaktor netto | Wareneinsatzquote |
|---|---|---|---|
| Gaststätten, unterer Rahmen | 178 Prozent | 2,78 | 36 Prozent |
| Gaststätten, Mittelsatz | 257 Prozent | 3,57 | 28 Prozent |
| Gaststätten, oberer Rahmen | 400 Prozent | 5,00 | 20 Prozent |
| Pizzerien, Mittelsatz | 285 Prozent | 3,85 | 26 Prozent |
Faktor und Quote sind aus den Richtsätzen umgerechnet. Die Richtsätze sind ein Durchschnitt über den ganzen Betrieb, Speisen und Getränke zusammen. Ein einzelnes Gericht darf deutlich darüber oder darunter liegen, solange die Karte als Ganzes aufgeht.
Rechnest du den Faktor auf den Bruttopreis, steckt die Steuer schon darin. Aus 3,57 netto werden dann 3,82 für Speisen und 4,25 für Getränke. Wie sich die Quote aus deinem Einkauf und deinen Beständen ergibt, zeigt der Ratgeber Wareneinsatz berechnen. Für einen ganzen Monat rechnet der kostenlose Wareneinsatz-Rechner.
Warum der Deckungsbeitrag mehr sagt als die Quote
Die Wareneinsatzquote sagt, wie viel Prozent des Preises die Ware kostet. Der Deckungsbeitrag sagt, wie viele Euro je Portion übrig bleiben. DEHOGA Baden-Württemberg beschreibt ihn als Nettoverkaufspreis minus variable Stückkosten.
Zwei Gerichte mit Beispielwerten:
| Gericht | Wareneinsatz | Verkaufspreis netto | Wareneinsatzquote | Deckungsbeitrag |
|---|---|---|---|---|
| Pasta | 2,00 Euro | 12,00 Euro | 16,7 Prozent | 10,00 Euro |
| Steak | 9,00 Euro | 28,00 Euro | 32,1 Prozent | 19,00 Euro |
Das Steak hat die schlechtere Quote und bringt trotzdem 9 Euro mehr je Portion. Für die Karte zählen deshalb beide Zahlen: die Quote für den Betrieb, der Deckungsbeitrag für das einzelne Gericht.
Warum deine Kalkulation am Preis auf der Rechnung hängt
Eine Kalkulation ist eine Momentaufnahme. Sie stimmt mit den Einkaufspreisen, die am Tag des Rechnens galten. Danach ändern sich die Preise weiter, die Karte bleibt gleich.
Ein Beispiel mit denselben Werten wie oben: Das Schnitzel kostet im Einkauf nicht mehr 11,90 Euro, sondern 12,90 Euro je Kilogramm. Das sind 8,4 Prozent mehr.
| Größe | kalkuliert | nach der Preisänderung |
|---|---|---|
| Schnitzel, 180 g | 2,14 Euro | 2,32 Euro |
| Wareneinsatz je Portion | 3,50 Euro | 3,68 Euro |
| Verkaufspreis netto | 12,62 Euro | 12,62 Euro |
| Wareneinsatzquote | 27,7 Prozent | 29,2 Prozent |
| Deckungsbeitrag je Portion | 9,12 Euro | 8,94 Euro |
Bei 150 Schnitzeln im Monat sind das 27 Euro im Monat und 324 Euro im Jahr, für einen einzigen Artikel. Um wieder auf 28 Prozent zu kommen, müsste der Kartenpreis bei 14,06 Euro liegen. Die Kalkulation zeigt das nur, wenn jemand den neuen Einkaufspreis einträgt.
Der Einkaufspreis, mit dem du rechnest, ist deshalb am besten der von der letzten Lieferantenrechnung. Ein Preis aus dem Gedächtnis oder aus der Liste vom Frühjahr ist oft schon ein anderer.
Kalkulation für Speisen und Getränke als Excel-Vorlage
Zutaten mit Ausbeute, Rezept je Gericht, Getränke mit Schankverlust. Die Datei rechnet Wareneinsatz je Portion, Preis nach Aufschlagsfaktor und die Wareneinsatzquote deines Kartenpreises, mit getrennter Umsatzsteuer für Speisen und Getränke.
Kalkulationsfaktor auf den Nettopreis, der dem mittleren Rohgewinnaufschlag von 257 Prozent bei Gast-, Speise- und Schankwirtschaften entspricht. Der Rahmen von 178 bis 400 Prozent ergibt Faktoren von 2,78 bis 5,0.
Umsatzsteuer auf Speisen in Restaurant- und Verpflegungsdienstleistungen seit dem 1. Januar 2026. Die Abgabe von Getränken ist ausgenommen.
Regelsteuersatz, der in der Gastronomie für Getränke gilt.
Welche Software zeigt dir, wann ein Einkaufspreis deine Kalkulation verschiebt?
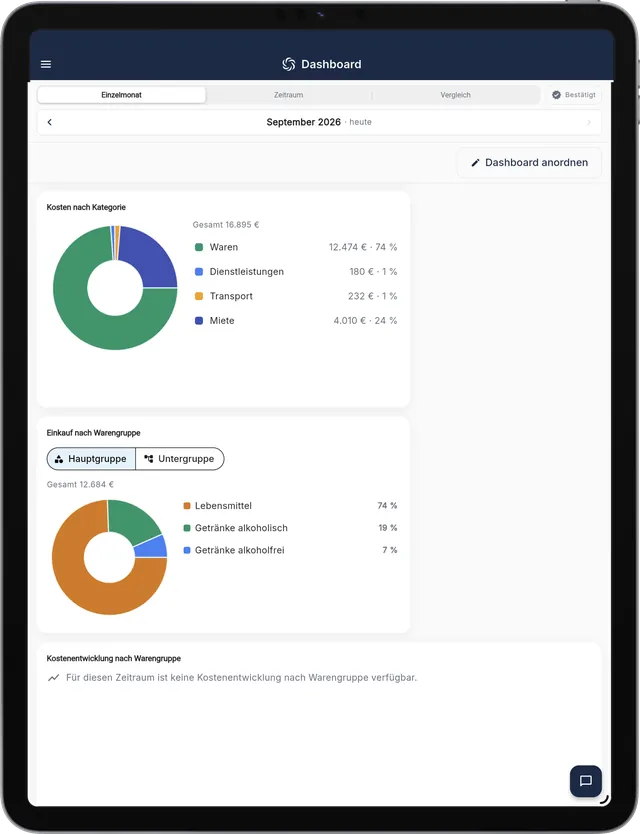
RechnungsWächter vergleicht jeden Einzelpreis mit der letzten Rechnung desselben Artikels und zeigt stille Preiserhöhungen in Prozent und in Euro. So siehst du, welcher Artikel teurer geworden ist, während der Monat noch läuft. Welche Gerichte davon betroffen sind, weißt du aus deiner Rezeptur, und den Verkaufspreis legst du selbst fest. Wer Rezepturen, Bestellungen und Bestände führen will, braucht dafür eine Warenwirtschaft wie gastronovi oder FoodNotify. RechnungsWächter prüft die Rechnung davor und arbeitet daneben.
Häufige Fragen
Wie kalkuliert man in der Gastronomie?
Du rechnest den Wareneinsatz je Portion aus Rezeptur und Einkaufspreisen, netto. Diesen Betrag nimmst du mal Kalkulationsfaktor und erhältst den Nettoverkaufspreis. Darauf kommen 7 Prozent Mehrwertsteuer für Speisen oder 19 Prozent für Getränke. Zum Schluss rundest du auf einen Kartenpreis und prüfst, welcher Deckungsbeitrag bleibt.
Welche Faustregel gilt für die Kalkulation in der Gastronomie?
Eine amtliche Faustregel gibt es nicht. Die Richtsatzsammlung 2025 des BMF nennt für Gaststätten einen Rohgewinnaufschlag von 178 bis 400 Prozent, im Mittel 257 Prozent. Als Kalkulationsfaktor sind das 2,78 bis 5,0, im Mittel rund 3,6 auf den Nettopreis. Der Wert gilt für den ganzen Betrieb, nicht je Gericht.
Wie kalkuliert man Getränke in der Gastronomie?
Wie Speisen, nur mit der Flasche oder dem Fass als Ausgangspunkt. Du teilst den Einkaufspreis netto durch die ausschenkbare Menge und rechnest den Schankverlust ein. Das ergibt den Wareneinsatz je Glas. Mal Faktor ergibt den Nettopreis, dazu kommen 19 Prozent Mehrwertsteuer. Pfand gehört nicht in den Einkaufspreis.
Wie hoch ist die Mehrwertsteuer in der Gastronomie?
Seit dem 1. Januar 2026 gelten für Speisen in Restaurant- und Verpflegungsdienstleistungen 7 Prozent, dauerhaft (§ 12 Abs. 2 Nr. 15 UStG). Getränke sind davon ausgenommen und tragen 19 Prozent. Für Pauschalangebote mit Speisen und Getränken hat das BMF eine Aufteilung geregelt. Den Stand für deinen Betrieb klärt dein Steuerberater.
Was ist der Unterschied zwischen Kalkulationsfaktor und Rohgewinnaufschlagsatz?
Beide beschreiben denselben Aufschlag auf den Wareneinsatz. Der Rohgewinnaufschlagsatz steht in Prozent, der Kalkulationsfaktor ist die Zahl, mit der du multiplizierst. 257 Prozent Aufschlag entsprechen einem Faktor von 3,57. Die Umrechnung lautet: Faktor gleich 1 plus Aufschlag geteilt durch 100.
Kann ich die Kalkulation für die Gastronomie in Excel machen?
Ja. Eine Zeile je Zutat reicht: Menge je Portion, Einkaufspreis je Einheit, Kosten je Portion. Die Summe ist der Wareneinsatz, eine Zelle für den Faktor rechnet den Nettopreis, eine weitere die Mehrwertsteuer. Die Tabelle bleibt nur so genau wie die Einkaufspreise, die darin stehen.
Was ist der Deckungsbeitrag eines Gerichts?
Der Deckungsbeitrag ist der Nettoverkaufspreis minus der variablen Kosten je Portion. Rechnest du nur den Wareneinsatz als variable Kosten, zeigt er, wie viele Euro ein Gericht zu Personal, Miete und Gewinn beiträgt. Ein Gericht mit höherer Wareneinsatzquote kann so mehr Euro einbringen als eines mit niedriger.
Bring die Lieferantenrechnungen eines Monats und deine Kalkulation mit. Im Termin siehst du, welche Einkaufspreise sich seit dem letzten Kalkulieren bewegt haben.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen