Was ist eine Betriebsprüfung in der Gastronomie?
Die Betriebsprüfung heißt im Gesetz Außenprüfung. Sie ist bei allen Steuerpflichtigen zulässig, die einen gewerblichen Betrieb unterhalten (§ 193 Abs. 1 AO). Dazu gehört jedes Restaurant, jedes Café und jede Bar.
Die Prüfung ermittelt die steuerlichen Verhältnisse des Betriebs. Sie kann eine oder mehrere Steuerarten und ein oder mehrere Jahre umfassen oder sich auf einzelne Sachverhalte beschränken (§ 194 Abs. 1 AO). Der Prüfer muss dabei zugunsten wie zuungunsten des Betriebs prüfen (§ 199 Abs. 1 AO).
Eine Betriebsprüfung ist etwas anderes als eine Kassen-Nachschau. Die Nachschau kommt unangekündigt und betrifft nur die Kasse. Mehr dazu weiter unten.
Wie oft kommt eine Betriebsprüfung?
Ob und wann geprüft wird, entscheidet das Finanzamt nach pflichtgemäßem Ermessen. So steht es in der Außenprüfungsordnung, die seit dem 10. September 2026 gilt.
Für die Prüfung werden Betriebe in vier Größenklassen eingeordnet: Groß-, Mittel-, Klein- und Kleinstbetriebe. Maßgeblich sind Umsatz oder Gewinn, neu eingeordnet wird in der Regel alle drei Jahre. Bei Großbetrieben soll eine Prüfung an die vorherige anschließen. Bei allen anderen gibt es keinen festen Takt.
Wie oft das tatsächlich passiert, zeigt die Statistik des Bundesfinanzministeriums für 2024:
| Größenklasse | geprüft 2024 | Prüfungszeitraum im Schnitt |
|---|---|---|
| Großbetriebe | 29,6 Prozent | 3,3 Jahre |
| Mittelbetriebe | 18,5 Prozent | 3,1 Jahre |
| Kleinbetriebe | 2,7 Prozent | 2,9 Jahre |
| Kleinstbetriebe | 0,7 Prozent | 2,9 Jahre |
Welche Größenklasse für deinen Betrieb gilt, klärst du mit deinem Steuerberater.
Wie läuft eine Betriebsprüfung ab?
Der Ablauf ist in der Abgabenordnung geregelt. Er hat sechs Schritte.
- Prüfungsanordnung: Das Finanzamt legt schriftlich oder elektronisch fest, was geprüft wird (§ 196 AO). Darin stehen die Steuerarten und die Jahre. Der voraussichtliche Beginn und die Namen der Prüfer werden dir angemessene Zeit vorher bekannt gegeben (§ 197 Abs. 1 AO). Das kann zusammen mit der Anordnung geschehen.
- Vorbereitung: Die Anordnung kommt angemessene Zeit vor Beginn, soweit das den Prüfungszweck nicht gefährdet. Auf die Frist kannst du verzichten (§ 197 Abs. 1 AO). Laut Außenprüfungsordnung sind das in der Regel zwei Wochen, bei Großbetrieben vier. Mit der Anordnung kann das Finanzamt schon Unterlagen anfordern (§ 197 Abs. 3 AO).
- Beginn: Die Prüfer weisen sich aus, Datum und Uhrzeit des Beginns werden festgehalten (§ 198 AO).
- Prüfung: Geprüft wird in der Regel in deinen Geschäftsräumen während der üblichen Geschäftszeit. Du stellst einen geeigneten Arbeitsplatz unentgeltlich zur Verfügung (§ 200 Abs. 2 und 3 AO). Hat das Finanzamt mit der Anordnung Unterlagen angefordert und du legst sie vor, soll es dir die geplanten Prüfungsschwerpunkte mitteilen (§ 197 Abs. 4 AO).
- Schlussbesprechung: Über das Ergebnis wird gesprochen, vor allem über strittige Punkte (§ 201 Abs. 1 AO). Sie entfällt, wenn sich nichts ändert oder du verzichtest.
- Prüfungsbericht: Das Ergebnis steht im Prüfungsbericht (§ 202 Abs. 1 AO). Auf Antrag bekommst du ihn vorher und kannst Stellung nehmen (§ 202 Abs. 2 AO). Ändert sich nichts, genügt eine Mitteilung.
Passt der Termin nicht, kannst du beantragen, den Beginn zu verlegen. Dafür brauchst du wichtige Gründe, die du glaubhaft machst (§ 197 Abs. 2 AO). Die Außenprüfungsordnung nennt als Beispiele etwa eine Erkrankung oder beträchtliche Betriebsstörungen durch Umbau. Ebenfalls laut Außenprüfungsordnung werden außer bei Großbetrieben in der Regel höchstens drei zusammenhängende Jahre geprüft. Mehr können es werden, wenn nicht unerhebliche Änderungen zu erwarten sind oder der Verdacht einer Steuerstraftat oder Steuerordnungswidrigkeit besteht.
Was sieht sich der Prüfer in einer Gaststätte an?
Bei Gaststätten hängen zwei Prüffelder eng zusammen: die Kasse und der Wareneinsatz. Die Kasse zeigt, was eingenommen wurde. Der Wareneinsatz zeigt, was dafür eingekauft wurde.
Deine Kasse und ihre Aufzeichnungen
Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten (§ 146 Abs. 1 Satz 2 AO). Das gilt für das Kassenbuch, die offene Ladenkasse und die elektronische Kasse. Wer eine elektronische Kasse nutzt, muss jeden Umsatz einzeln aufzeichnen (§ 146 Abs. 1 Satz 1 und 4 AO).
Die elektronische Kasse muss durch eine zertifizierte technische Sicherheitseinrichtung geschützt sein (§ 146a Abs. 1 AO). Für jeden Verkauf ist ein Beleg auszugeben, eine Befreiung ist möglich (§ 146a Abs. 2 AO). Anschaffung und Außerbetriebnahme meldest du innerhalb eines Monats dem Finanzamt (§ 146a Abs. 4 AO).
Aufzubewahren sind auch die Unterlagen, die zum Verständnis der Kasse nötig sind (§ 147 Abs. 1 Nr. 1 AO). Der Bundesfinanzhof zählt dazu bei programmierbaren Kassen die Bedienungsanleitung und die Protokolle späterer Programmänderungen. Fehlen sie, ist das ein formeller Mangel. Er wiegt so schwer wie fehlende Tagesendsummenbons oder fehlende Kassenberichte bei einer offenen Ladenkasse (BFH, Urteil vom 25. März 2015, X R 20/13).
Was bei einer Kassen-Nachschau anders ist
Zur Kassen-Nachschau kommen Amtsträger ohne Ankündigung, außerhalb einer Betriebsprüfung, während der Geschäftszeit (§ 146b Abs. 1 AO). Sie sehen sich die Kassenaufzeichnungen an und prüfen, ob die elektronische Kasse richtig eingesetzt wird. Du legst dafür Aufzeichnungen und Organisationsunterlagen der Kasse vor (§ 146b Abs. 2 AO).
Geben die Feststellungen Anlass, kann das Finanzamt ohne vorherige Prüfungsanordnung zur Außenprüfung übergehen. Darauf wird schriftlich hingewiesen (§ 146b Abs. 3 AO).
Dein Wareneinsatz und der Rohgewinnaufschlagsatz
Als gewerblicher Betrieb zeichnest du den Wareneingang gesondert auf (§ 143 AO). Zu jeder Ware gehören Tag des Eingangs oder Rechnungsdatum, Lieferant, Bezeichnung, Preis und ein Hinweis auf den Beleg. In der Praxis sind das deine Lieferantenrechnungen.
Aus Wareneinsatz und Umsatz lässt sich der Rohgewinnaufschlagsatz rechnen. Das ist die Nachkalkulation, die der Prüfer mit deinen eigenen Zahlen machen kann. Laut Richtsatzsammlung ist dieser innere Betriebsvergleich vorrangig, also der Vergleich mit Zahlen des eigenen Betriebs.
Daneben kann der Prüfer die Zahlen mit der Richtsatzsammlung des Bundesfinanzministeriums verproben. Welche Werte sie für Gaststätten nennt, steht im Ratgeber Rohgewinnaufschlagsatz.
Wie der Prüfer deinen Aufschlag Woche für Woche nachrechnet
Der Zeitreihenvergleich ist eine Verprobungsmethode, auf die das Finanzamt auch Schätzungen stützt. Er kommt in der Gastronomie vor. Wie er funktioniert, beschreibt der Bundesfinanzhof in seinem Urteil vom 25. März 2015 (X R 20/13). Es ging um eine Schank- und Speisewirtschaft. Der Prüfer ging dort so vor:
- Er ermittelte den Wareneinkauf für jede Kalenderwoche aus den Eingangsrechnungen. Laut Finanzamt nahm er dafür das Lieferdatum und, fehlte es auf der Rechnung, das Rechnungsdatum.
- Kaufte der Betrieb bei einem Lieferanten seltener als wöchentlich ein, verteilte er den Einkauf gleichmäßig auf die Wochen dazwischen.
- Für jede Woche rechnete er den Rohgewinnaufschlagsatz und bildete den Durchschnitt mit den neun Wochen davor.
- Den höchsten Zehn-Wochen-Wert des Jahres wendete er auf den Wareneinsatz des ganzen Jahres an.
Der Bundesfinanzhof hat dafür Grenzen gesetzt. Das Verhältnis von Wareneinsatz und Erlösen muss im Zeitraum weitgehend gleich bleiben. Bei formell ordnungsgemäßer Buchführung oder nur geringen formellen Mängeln reicht das Ergebnis allein grundsätzlich nicht als Nachweis, dass die Buchführung falsch ist. Ist die Buchführung formell nicht ordnungsgemäß, ohne dass Fehler bei den Einnahmen konkret nachgewiesen sind, gilt eine Rangfolge. Methoden mit betriebsinternen Daten gehen dann grundsätzlich vor, etwa eine Geldverkehrsrechnung.
Rechenbeispiel: Wie drei Rechnungsfehler deinen Aufschlag verschieben
Die Zahlen sind Beispielwerte für ein Restaurant über ein Jahr, jeweils ohne Umsatzsteuer. Im Wareneinsatz von 110.000 Euro stecken 3.000 Euro, die so nicht vereinbart waren. Das sind 1.400 Euro zu hohe Preise und 1.000 Euro für Mengen, die nie ankamen. Dazu kommen 600 Euro Pfand für Leergut, das zurückging, aber nicht gutgeschrieben wurde. Im Beispiel ist alles als Wareneinkauf gebucht. Wird Pfand getrennt gebucht, fällt dieser Teil aus dem Wareneinsatz.
| Größe | laut Büchern | ohne die Abweichungen |
|---|---|---|
| Umsatz netto | 350.000 Euro | 350.000 Euro |
| Wareneinsatz | 110.000 Euro | 107.000 Euro |
| Rohgewinn | 240.000 Euro | 243.000 Euro |
| Rohgewinnaufschlagsatz | 218,2 Prozent | 227,1 Prozent |
| Wareneinsatzquote | 31,4 Prozent | 30,6 Prozent |
Die Rechnung dazu: 240.000 Euro geteilt durch 110.000 Euro, mal 100, ergibt 218,2 Prozent. Ohne die Abweichungen sind es 243.000 geteilt durch 107.000, also 227,1 Prozent.
Warum Rechnungsfehler deinen Aufschlag in den Büchern senken
Zu hohe Preise, fehlende Mengen und nicht gutgeschriebenes Pfand machen den Wareneinsatz größer. Der Aufschlag in deinen Büchern sinkt, obwohl deine Verkaufspreise gleich geblieben sind.
Wann darf das Finanzamt schätzen?
Das Finanzamt schätzt, soweit es die Besteuerungsgrundlagen nicht ermitteln oder berechnen kann (§ 162 Abs. 1 AO). Dabei sind alle Umstände zu berücksichtigen, die für die Schätzung wichtig sind.
Die Abgabenordnung nennt typische Fälle (§ 162 Abs. 2 AO):
- Du kannst deine Angaben nicht ausreichend erklären oder verweigerst weitere Auskunft.
- Du kannst Bücher oder Aufzeichnungen nicht vorlegen, die du führen musst.
- Die Buchführung wird nicht zugrunde gelegt, weil Anlass besteht, ihre sachliche Richtigkeit zu beanstanden (§ 158 Abs. 2 AO).
Umgekehrt gilt: Eine Buchführung, die den Vorschriften entspricht, ist der Besteuerung zugrunde zu legen (§ 158 Abs. 1 AO). Was eine Abweichung vom Richtsatz dabei bedeutet, erklärt der Ratgeber Rohgewinnaufschlagsatz.
Wird nach Richtsätzen geschätzt, geht die Finanzverwaltung in zwei Stufen vor. Zuerst grenzt sie den Rahmen nach den Verhältnissen des Betriebs ein, zum Beispiel nach Lage und Kundenkreis. Dann legt sie darin einen begründeten Wert fest.
Ob ein Mangel in deinem Fall zu einer Schätzung führen kann, ist eine Frage für deinen Steuerberater.
Warum vollständige Lieferantenrechnungen dir in der Prüfung helfen
Eine Nachkalkulation über den Aufschlag beginnt beim Wareneinsatz. Der Wareneinsatz entsteht aus deinen Lieferantenrechnungen, abzüglich Gutschriften und mit den Beständen aus der Inventur.
Drei Dinge machen ihn nachvollziehbar:
- Jede Lieferantenrechnung ist da. Buchungsbelege sind in der Regel acht Jahre aufzubewahren, gerechnet ab dem Schluss des Kalenderjahres (§ 147 Abs. 3 und 4 AO). Die Frist läuft nicht ab, solange die Unterlagen für Steuern von Bedeutung sind, deren Festsetzungsfrist noch offen ist.
- Jede Rechnung zeigt, was wirklich geliefert wurde. Eine berichtigte Menge braucht eine Rechnungskorrektur, zurückgegebenes Leergut eine Gutschrift. Sonst steht in den Büchern ein Betrag, der so nicht angefallen ist.
- Die Inventur ist gezählt. Im Fall des Bundesfinanzhofs war der Warenendbestand nur geschätzt. Das Gericht wertete die fehlende Inventur als materiellen Mangel. Wie du zählst, zeigt der Ratgeber Inventur in der Gastronomie.
Im Zeitreihenvergleich zählt dazu das Datum. Im BFH-Fall ordnete der Prüfer laut Finanzamt jeden Einkauf einer Woche zu: nach dem Lieferdatum, fehlte es, nach dem Rechnungsdatum. Wie der Wareneinsatz aus Einkauf und Beständen entsteht, erklärt der Ratgeber Wareneinsatz berechnen.
Betriebsprüfung Checkliste: Was du vor dem ersten Prüfungstag bereitlegst
Die Liste stützt sich auf die Abgabenordnung, die Außenprüfungsordnung und das Urteil des Bundesfinanzhofs von 2015. Gehe sie mit deinem Steuerberater durch, sobald die Prüfungsanordnung da ist.
- Prüfungsanordnung lesen: Welche Jahre, welche Steuerarten, welcher Beginn, welche Prüfer? Leite sie am selben Tag an deinen Steuerberater weiter.
- Termin prüfen: Gibt es wichtige Gründe gegen den Beginn, beantragst du die Verlegung (§ 197 Abs. 2 AO).
- Kassenunterlagen der Prüfungsjahre: Tagesabschlüsse oder Kassenberichte, Kassenbuch, Bedienungsanleitung und Programmierprotokolle der Kasse, die Meldung der Kasse ans Finanzamt.
- Lieferantenrechnungen: vollständig und nach Monaten geordnet, dazu Gutschriften und Rechnungskorrekturen.
- Inventuren: die Zähllisten zum Ende jedes Prüfungsjahres.
- Speisekarten und Preislisten, soweit sie zum Verständnis deiner Aufzeichnungen nötig sind. Im Fall des Bundesfinanzhofs gehörte die fehlende Speisekarte zu den Punkten, die der Prüfer beanstandete.
- Digitale Daten: Das Finanzamt kann sie in einem maschinell auswertbaren Format verlangen (§ 147 Abs. 6 AO). Klär mit deinem Steuerberater, wer sie liefert.
- Arbeitsplatz: ein geeigneter Raum oder Tisch im Betrieb, unentgeltlich (§ 200 Abs. 2 AO).
- Auskunftsperson: Zu Beginn kannst du Personen benennen, die dem Prüfer Auskunft geben. Deine eigenen Pflichten bleiben dabei bestehen.
Wo die Liste für deinen Betrieb nicht passt, zum Beispiel bei mehreren Standorten oder einer GmbH, entscheidet dein Steuerberater, was dazukommt.
So viel Zeit gilt laut Außenprüfungsordnung in der Regel als angemessen zwischen Bekanntgabe der Prüfungsanordnung und Prüfungsbeginn, bei Großbetrieben vier Wochen. Das gilt, soweit der Prüfungszweck dadurch nicht gefährdet wird.
Anteil der Kleinbetriebe, die 2024 von der Betriebsprüfung der Länder geprüft wurden. Bei Kleinstbetrieben waren es 0,7 Prozent, bei Mittelbetrieben 18,5 Prozent.
So lange sind Buchungsbelege wie Lieferantenrechnungen in der Regel aufzubewahren, Bücher, Aufzeichnungen und Inventare zehn Jahre. Die Frist beginnt mit dem Schluss des Kalenderjahres. Sie läuft nicht ab, solange die Unterlagen für Steuern von Bedeutung sind, deren Festsetzungsfrist noch offen ist.
Welche Software prüft, ob die Lieferantenrechnungen in deinem Wareneinsatz stimmen?
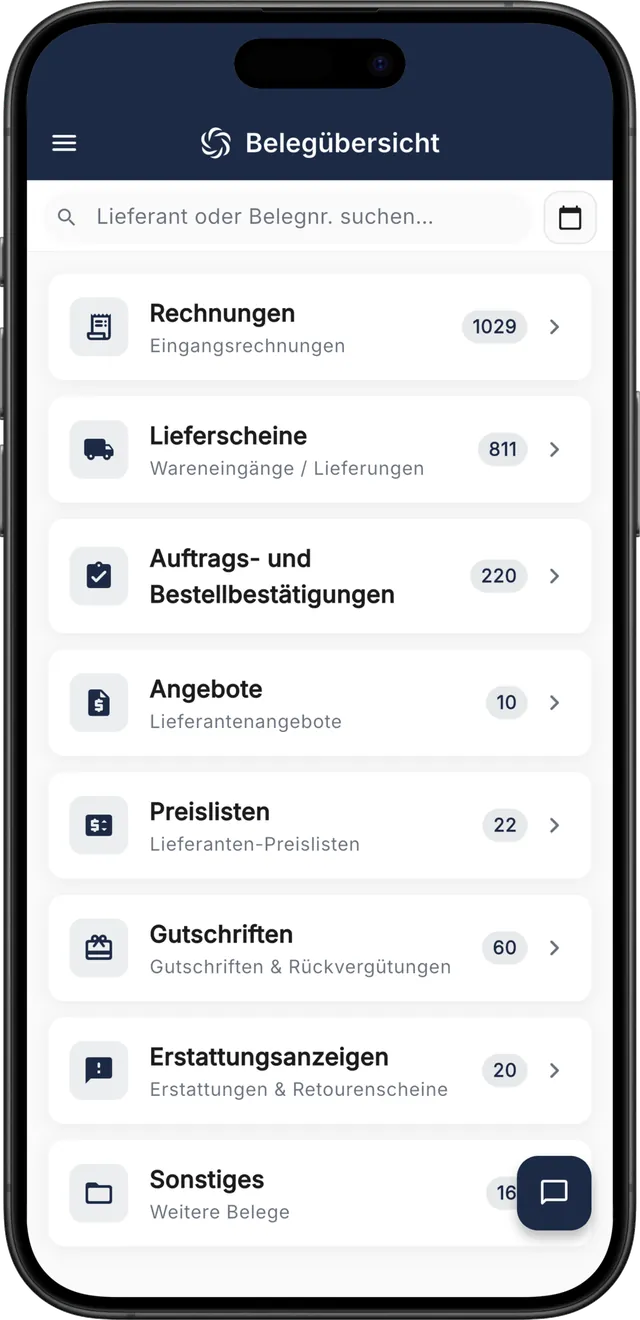
RechnungsWächter legt jede Lieferantenrechnung neben Lieferschein, Bestellung und den vereinbarten Preis und prüft Position für Position Menge, Preis und Einheit. RechnungsWächter führt den Pfandsaldo je Lieferant und Gebinde und meldet Leergut, das zurückgegeben, aber nicht gutgeschrieben wurde. Abweichungen bei Preis, Menge und Pfand siehst du so, bevor du bezahlst und bevor du die Rechnung an deinen Steuerberater gibst. Dabei ist RechnungsWächter keine Buchhaltung, kein Archiv und kein Kassensystem.
Häufige Fragen
Was ist eine Betriebsprüfung?
Eine Betriebsprüfung ist die Außenprüfung des Finanzamts bei einem Betrieb, geregelt ab § 193 AO. Sie ermittelt die steuerlichen Verhältnisse für ein oder mehrere Jahre und kann sich auf einzelne Steuerarten beschränken. Der Prüfer muss dabei zugunsten wie zuungunsten des Betriebs prüfen (§ 199 Abs. 1 AO).
Wie läuft eine Betriebsprüfung ab?
Zuerst kommt die Prüfungsanordnung mit Jahren und Steuerarten. Beginn und Prüfer werden dir bekannt gegeben, laut Außenprüfungsordnung in der Regel zwei Wochen vorher, bei Großbetrieben vier. Dann prüft der Prüfer in der Regel in deinen Geschäftsräumen. Ändert sich etwas, folgen Schlussbesprechung und Prüfungsbericht. Auf dieser Grundlage ergehen geänderte Steuerbescheide.
Was wird bei einer Betriebsprüfung geprüft?
Geprüft wird, was in der Prüfungsanordnung steht: bestimmte Steuerarten und Jahre, manchmal nur einzelne Sachverhalte (§ 194 Abs. 1 AO). Der Prüfer sieht Bücher, Aufzeichnungen und Belege ein und darf Auskünfte verlangen (§ 200 Abs. 1 AO). Hat das Finanzamt mit der Anordnung Unterlagen angefordert und du legst sie vor, soll es dir die geplanten Prüfungsschwerpunkte mitteilen (§ 197 Abs. 4 AO).
Was prüft das Finanzamt bei einer Betriebsprüfung in der Gastronomie?
Bei Gaststätten hängen zwei Prüffelder eng zusammen: Kasse und Wareneinsatz. Das Finanzamt prüft, ob die Kasseneinnahmen täglich und vollständig aufgezeichnet sind. Es kann den Rohgewinnaufschlagsatz aus Wareneinsatz und Umsatz nachrechnen und mit Zahlen des eigenen Betriebs und mit Richtsätzen vergleichen. Dazu kommen Lieferantenrechnungen, Inventuren und die Organisationsunterlagen der Kasse.
Wie oft kommt eine Betriebsprüfung?
Das entscheidet das Finanzamt nach Ermessen, eine feste Frist gibt es nicht. Bei Großbetrieben soll eine Prüfung an die letzte anschließen. Im Jahr 2024 prüften die Länder laut Bundesfinanzministerium 18,5 Prozent der Mittelbetriebe, 2,7 Prozent der Kleinbetriebe und 0,7 Prozent der Kleinstbetriebe.
Wie lange dauert eine Betriebsprüfung vom Finanzamt?
Eine feste Dauer steht nicht in der Abgabenordnung. Laut Außenprüfungsordnung ist die Dauer auf das notwendige Maß zu beschränken. Außer bei Großbetrieben umfasst eine Prüfung in der Regel höchstens drei zusammenhängende Jahre. Im Jahr 2024 lag der geprüfte Zeitraum bei Klein- und Kleinstbetrieben im Schnitt bei 2,9 Veranlagungsjahren. Wie lange die Prüfung vor Ort dauert, nennt die Statistik nicht.
Wann schätzt das Finanzamt?
Wenn es die Besteuerungsgrundlagen nicht ermitteln oder berechnen kann (§ 162 Abs. 1 AO). Das gilt etwa, wenn Bücher oder Aufzeichnungen fehlen oder die Buchführung nicht zugrunde gelegt werden kann. Eine Buchführung nach den Vorschriften ist der Besteuerung zugrunde zu legen (§ 158 AO). Ob Mängel im Einzelfall reichen, klärt dein Steuerberater.
Was ist ein Zeitreihenvergleich bei der Betriebsprüfung?
Ein Zeitreihenvergleich ist eine Verprobungsmethode, auf die das Finanzamt auch eine Schätzung stützen kann. Der Prüfer rechnet den Rohgewinnaufschlagsatz Woche für Woche aus und bildet gleitende Durchschnitte, im Fall des Bundesfinanzhofs über zehn Wochen. Bei formell ordnungsgemäßer Buchführung reicht sein Ergebnis allein grundsätzlich nicht als Nachweis, dass die Bücher falsch sind (BFH, X R 20/13).
Bring die Lieferantenrechnungen eines Monats mit. Im Kennenlernen siehst du, welche Positionen bei Preis, Menge und Pfand von dem abweichen, was vereinbart war.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen