Leergut geht mit dem Fahrer zurück, mal gutgeschrieben, mal nicht. Wie viel Pfand gerade beim Lieferanten liegt, kann dir am Monatsende oft niemand sagen. Dabei ist Pfand Geld, das dir gehört, solange das Leergut zurückgeht.
Welches Pfand kommt bei dir vor?
In einem Restaurant, einer Bar oder einem Hotel kommt fast alles Pfand über den Getränkelieferanten. Dazu kommen Paletten und Transportkisten vom Großhändler. Gesetzlich festgelegt ist nur das Einwegpfand. Alle anderen Beträge legen Hersteller, Brauereien, Pools oder dein Lieferant fest.
| Art | Wer den Betrag festlegt | Wo es auf dem Beleg steht | Typische Lücke |
|---|---|---|---|
| Einwegpfand auf Flaschen und Dosen mit Pfandzeichen | das Gesetz, mindestens 0,25 Euro je Verpackung (§ 46 VerpackDG) | als Pfandzeile zum Artikel auf der Rechnung | PET-Flaschen im Mehrwegkasten tragen manchmal Einwegpfand und werden als Mehrweg gezählt |
| Mehrwegflaschen | Hersteller, Brauerei oder Mehrwegpool, dein Lieferant berechnet es | mit dem Vollgut auf Lieferschein und Rechnung, die Rückgabe auf dem Lieferschein oder Leergutschein | Bügelflaschen und Individualflaschen haben einen anderen Satz als die Standardflasche |
| Kisten | Hersteller oder Pool, dein Lieferant berechnet es | oft in einer Zeile mit dem Flaschenpfand je Kiste | zurückgegebene Kisten sind quittiert, die Gutschrift fehlt auf der nächsten Rechnung |
| Fässer und Kohlensäureflaschen | Brauerei oder Lieferant, je Lieferant verschieden | als eigene Position je Fass oder Flasche | leere Fässer stehen wochenlang im Keller, niemand weiß, zu welcher Lieferung sie gehören |
| Paletten | Tausch Zug um Zug oder Pfand nach Vereinbarung mit dem Lieferanten | als Palettenpfand auf der Rechnung oder als Tauschvermerk auf dem Lieferschein | die Palette ging im Tausch zurück und steht trotzdem als Pfand auf der Rechnung |
| Transportmaterial wie Rollcontainer, Gemüse- und Fischkisten | der Lieferant | oft nur auf dem Lieferschein, das Pfand auf der Rechnung | der Fahrer nimmt es mit, und keiner schreibt auf, wie viel |
Wie steht Pfand auf Lieferschein und Rechnung?
Pfand läuft immer über zwei Belege. Der Lieferschein zeigt die Menge, die Rechnung den Betrag.
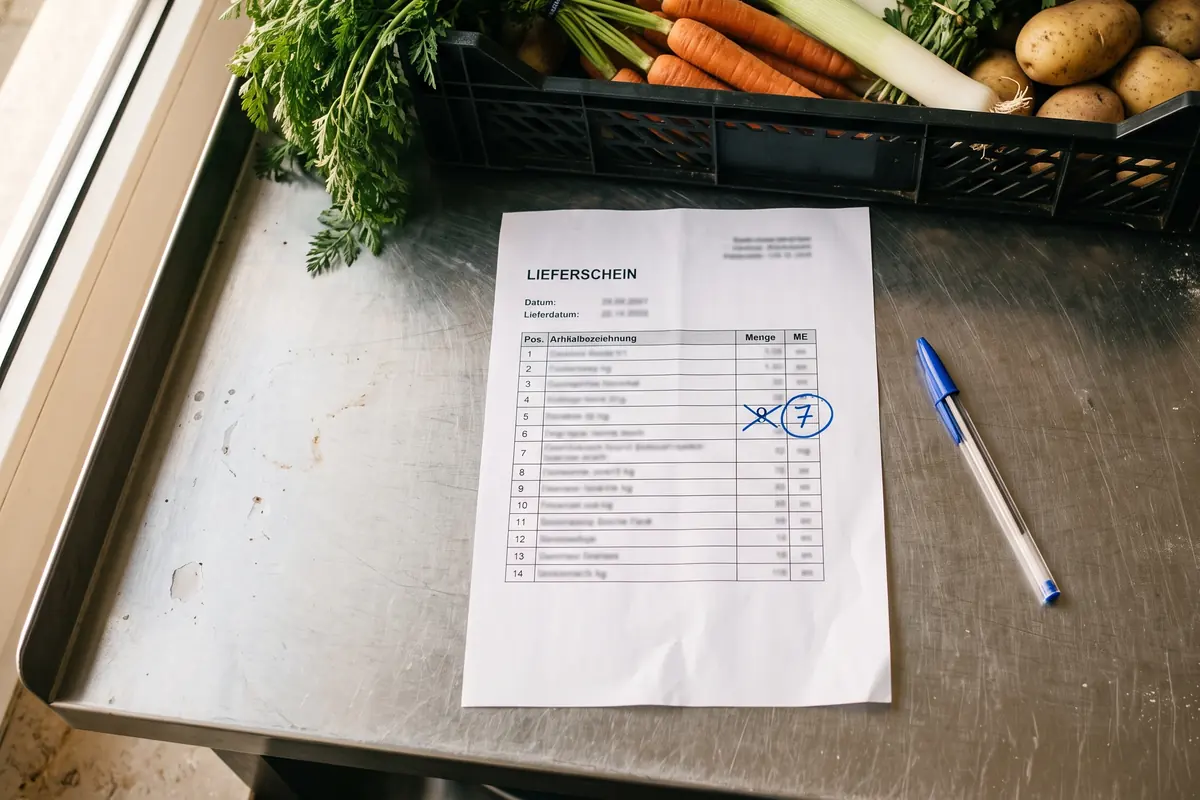
Auf dem Lieferschein stehen das gelieferte Vollgut und das Leergut, das der Fahrer mitnimmt. Beim Wareneingang zählst du beides und lässt dir die Rückgabe quittieren. Manche Lieferanten geben dafür einen eigenen Leergutschein aus.
Auf der Rechnung steht das Pfand für das gelieferte Gebinde als Belastung. Das zurückgegebene Leergut erscheint als Gutschrift, meist als Minusposition auf derselben oder einer späteren Rechnung. Kommt sie später, liegen Rückgabe und Minusposition auf zwei verschiedenen Belegen. Ob beide zusammenpassen, fällt nur auf, wenn jemand sie nebeneinanderlegt.
Manche Lieferanten rechnen Pfand nicht mit jeder Lieferung ab. Der Umsatzsteuer-Anwendungserlass nennt dafür drei Wege:
- Leergutkonto in Stück. Der Lieferant hält das gelieferte und das zurückgenommene Leergut nur mengenmäßig fest (UStAE Abschnitt 10.1 Abs. 8 Satz 6 Nr. 1). Abgerechnet wird der Saldo in Abständen.
- Pfand nur zur Information. Der Lieferant bucht die Pfandbeträge auf ein eigenes Konto. Auf der Rechnung stehen sie außerhalb der Rechnungssumme (UStAE Abschnitt 10.1 Abs. 8 Satz 6 Nr. 2).
- Kaution je Lieferung. Der Lieferant erhebt mit jeder Lieferung einen kleinen Kautionsbetrag, etwa je Flasche. Das Leergut hält er daneben in Stück fest (UStAE Abschnitt 10.1 Abs. 8 Satz 6 Nr. 3).
Wie wird Pfand steuerlich behandelt?
Für die Umsatzsteuer unterscheidet die Finanzverwaltung zwei Arten von Behältnissen. Die Abgrenzung steht im BMF-Schreiben vom 20.10.2014, der Umsatzsteuer-Anwendungserlass verweist darauf.
- Flaschen und Getränkekästen zählen nach dem BMF-Schreiben als Warenumschließungen. Ihr Pfand teilt das Schicksal des Getränks (UStAE Abschnitt 3.10 Abs. 5a Satz 2). Wird es mit jeder Lieferung berechnet, ist es Teil des Entgelts (UStAE Abschnitt 10.1 Abs. 8 Satz 1).
- Getränkepaletten und andere Transporthilfsmittel behandelt die Finanzverwaltung gegen Pfand als eigene Lieferung. Dafür nennt das BMF-Schreiben den Regelsteuersatz, heute 19 Prozent (§ 12 Abs. 1 UStG). Laufen Paletten in einem reinen Tauschsystem, gilt stattdessen UStAE Abschnitt 3.5 Abs. 3 Nr. 18.
- Die Rückgabe mindert das Entgelt, bei beiden Arten. Der Lieferant berichtigt seine Umsatzsteuer, du berichtigst deine Vorsteuer (§ 17 Abs. 1 UStG).
Steht das Pfand netto auf der Rechnung, kommt die Umsatzsteuer dazu. Steht es ganz ohne Umsatzsteuer darauf, kann ein genehmigtes Saldo-Verfahren dahinterstehen (UStAE Abschnitt 10.1 Abs. 8 Satz 5 Nr. 1). Wie du Pfand buchst und welcher Steuersatz bei deinen Getränken gilt, klärt dein Steuerberater.
So führst du den Pfandsaldo je Lieferant
Ein Pfandsaldo braucht keine Buchhaltung. Er braucht den Pfandsatz, drei Stückzahlen je Lieferant und Gebinde und einen festen Termin im Monat.
- Gebinde und Pfandsatz festlegen. Schreib je Lieferant auf, welche Gebinde er bringt und welchen Pfandsatz er dafür auf dem Lieferschein berechnet.
- Geliefert und zurückgegeben eintragen. Übertrag bei jeder Lieferung die Stückzahl je Gebinde vom Lieferschein. Lass dir die Rückgabe vom Fahrer quittieren und trag sie ebenfalls ein.
- Gutgeschrieben abhaken. Such auf jeder Rechnung die Minusposition für die Rückgabe und trag die gutgeschriebene Stückzahl ein.
- Offenes Pfand ausrechnen. Geliefert minus zurückgegeben ist das Leergut, das noch bei dir steht. Zurückgegeben minus gutgeschrieben ist die Gutschrift, die fehlt.
- Einmal im Monat abgleichen. Das gezählte Leergut im Lager sollte zum ersten Wert aus Schritt 4 passen. Für jede fehlende Gutschrift nennst du dem Lieferanten Lieferdatum, Gebinde und Stück. So findet er die Rückgabe in seinen Unterlagen.
Die Spalten dafür hat die Leergut- und Pfand-Tabelle schon angelegt, dazu Beispielsätze je Gebinde.
Rechenbeispiel: Wie viel Pfand ist bei deinem Lieferanten offen?
Beispiel mit erfundenen Werten, alle Beträge netto. Ein Restaurant bekommt im September jede Woche Getränke vom selben Lieferanten. Der Saldo aus dem August ist ausgeglichen. Die Pfandsätze sind Beispielwerte, maßgeblich ist immer dein Lieferschein.
Zuerst die Stückzahlen je Gebinde aus Lieferscheinen und Rechnungen:
| Gebinde | Pfand je Stück | geliefert | zurückgegeben | gutgeschrieben | noch im Betrieb | Gutschrift fehlt |
|---|---|---|---|---|---|---|
| Kiste 20 x 0,5 l mit Flaschen | 3,10 Euro | 40 | 36 | 30 | 4 | 6 |
| Kiste 12 x 0,75 l mit Flaschen | 3,30 Euro | 20 | 20 | 20 | 0 | 0 |
| Bierfass 30 l | 30,00 Euro | 6 | 6 | 4 | 0 | 2 |
Dann dieselben Mengen in Euro:
| Gebinde | Pfand berechnet | Pfand gutgeschrieben | Pfandsaldo | davon Leergut im Betrieb | davon Gutschrift fehlt |
|---|---|---|---|---|---|
| Kiste 20 x 0,5 l | 124,00 Euro | 93,00 Euro | 31,00 Euro | 12,40 Euro | 18,60 Euro |
| Kiste 12 x 0,75 l | 66,00 Euro | 66,00 Euro | 0,00 Euro | 0,00 Euro | 0,00 Euro |
| Bierfass 30 l | 180,00 Euro | 120,00 Euro | 60,00 Euro | 0,00 Euro | 60,00 Euro |
| Summe | 370,00 Euro | 279,00 Euro | 91,00 Euro | 12,40 Euro | 78,60 Euro |
Der Rechenweg: Berechnet wurden 370,00 Euro Pfand, gutgeschrieben 279,00 Euro. Der Pfandsaldo beträgt also 91,00 Euro. Davon stehen 12,40 Euro als vier Kisten noch im Lager. Die übrigen 78,60 Euro sind Leergut, das zurückging, aber auf keiner Gutschrift steht: sechs Kisten und zwei Fässer.
Auf keiner einzelnen Rechnung fällt das auf. Jede Pfandzeile stimmt für sich. Erst die Summe über den Monat zeigt, dass für sechs Kisten und zwei Fässer die Gutschrift fehlt.
Leergut- und Pfand-Tabelle
Pfandsätze je Gebinde als Beispielwerte, Bewegungen je Lieferung und ein Pfandkonto je Lieferant, das fehlende Gutschriften markiert. Als Excel-Datei und als PDF mit Rückgabe-Protokoll.
Pfand je pfandpflichtiger Einwegflasche oder Dose mindestens, einschließlich Umsatzsteuer. Es wird auf allen Handelsstufen bis zum Endabnehmer erhoben und steht deshalb schon auf der Rechnung deines Lieferanten. Dort kann es auch als Nettobetrag zuzüglich Umsatzsteuer ausgewiesen sein.
Regelsteuersatz der Umsatzsteuer. Die Finanzverwaltung behandelt die Hingabe von Getränkepaletten und anderen Transporthilfsmitteln gegen Pfand als eigene Lieferung zu diesem Satz. Pfand für Flaschen und Getränkekästen trägt dagegen den Steuersatz des Getränks.
Im Jahr bei angenommenen 0,5 Prozent übersehenen Abweichungen im Einkauf: stille Preiserhöhungen, gestrichene Kisten, nie gutgeschriebenes Pfand. Gerechnet für einen typischen RechnungsWächter-Kunden mit 30.000 Euro Wareneinsatz im Monat.
Welche Software führt den Pfandsaldo je Lieferant automatisch?
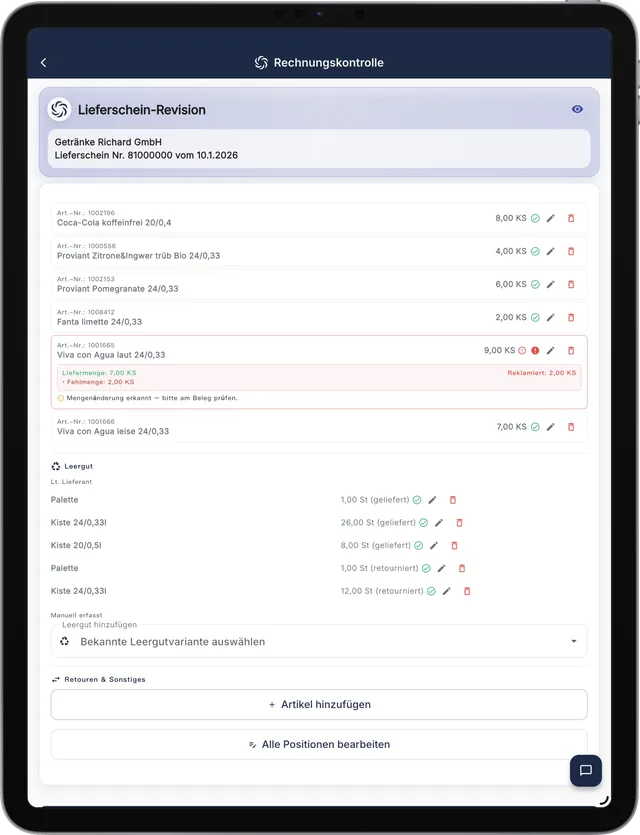
RechnungsWächter führt den Pfandsaldo je Lieferant und Gebinde und meldet Leergut, das zurückgegeben, aber nicht gutgeschrieben wurde. Dafür liest RechnungsWächter Leergut und Pfand je Gebinde mit Menge und Richtung aus dem Lieferschein, Paletten und Transportmaterial eingeschlossen. Das läuft in derselben Prüfung, die jede Lieferantenrechnung auf Preis-, Mengen- und Pfandabweichungen durchsieht, und der Pfandsaldo steht im Dashboard. Kein Kassensystem, keine Warenwirtschaft, keine Buchhaltung. Sinnvoll ab etwa 30 Lieferantenrechnungen im Monat, ab 78,40 Euro pro Standort und Monat im Jahresabo.
Häufige Fragen
Wie behalte ich Pfand und Leergut in der Gastronomie im Blick?
Führe für jeden Lieferanten einen Pfandsaldo, getrennt nach Kiste, Flasche und Fass. Drei Stückzahlen reichen: geliefert, zurückgegeben, gutgeschrieben. Die Rückgabe bestätigt der Fahrer auf dem Lieferschein. Am Monatsende legst du die Rückgaben neben die Minuspositionen der Rechnungen. Was zurückging und nicht gutgeschrieben ist, fragst du beim Lieferanten nach.
Muss auf Pfand Umsatzsteuer berechnet werden?
Grundsätzlich ja. Pfand für Flaschen und Getränkekästen trägt den Steuersatz des Getränks (UStAE Abschnitt 10.1 Abs. 8 Satz 1). Pfand für Paletten trägt den Regelsteuersatz. Ausnahmen: Ein genehmigtes Saldo-Verfahren versteuert nur den Jahressaldo (Satz 5 Nr. 1). Bei Leergutkonto oder Pfand nur zur Information wird erst die Leergutabrechnung besteuert (Satz 6 und 7). Die Buchung klärt dein Steuerberater.
Wie hoch ist das Pfand auf Einwegflaschen?
Mindestens 0,25 Euro je pfandpflichtiger Flasche oder Dose, einschließlich Umsatzsteuer (§ 46 Abs. 1 VerpackDG). Auf der Rechnung an deinen Betrieb kann es netto stehen, dann kommt die Umsatzsteuer dazu. Ausgenommen sind unter anderem Wein, Sekt, Spirituosen, Fruchtsäfte sowie Milch und Milchmischgetränke ab 50 Prozent Milchanteil. In Kunststoff-Einwegflaschen und Dosen gilt diese Ausnahme nicht (§ 46 Abs. 4 VerpackDG).
Was ist ein Pfandsaldo?
Der Pfandsaldo ist das Pfand, das dir ein Lieferant berechnet und noch nicht gutgeschrieben hat. Er setzt sich aus zwei Teilen zusammen: Leergut, das noch bei dir im Betrieb steht, und Leergut, das zurückging, aber auf keiner Gutschrift auftaucht. Den zweiten Teil holst du dir beim Lieferanten zurück.
Wie hoch ist das Pfand auf Mehrwegflaschen und Kisten?
Dafür gibt es keinen gesetzlichen Betrag. Hersteller, Brauereien und Mehrwegpools legen die Sätze fest, dein Lieferant berechnet sie mit der Lieferung. Bügelflaschen, Individualflaschen und Fässer weichen oft vom Standard ab. Maßgeblich ist deshalb der Betrag auf deinem Lieferschein. Beispielwerte je Gebinde stehen in der Leergut- und Pfand-Tabelle.
Warum steht auf manchen Rechnungen Pfand ohne Umsatzsteuer?
Das kann an zwei Verfahren liegen. Erstens ein genehmigtes Saldo-Verfahren: Das Pfand bleibt laufend ohne Umsatzsteuer, versteuert wird am Jahresende nur der Saldo (UStAE Abschnitt 10.1 Abs. 8 Satz 5 Nr. 1). Die Rechnung muss das zeigen. Zweitens ein Leergutkonto oder Pfand nur zur Information, außerhalb der Rechnungssumme. Dann entsteht Umsatzsteuer erst bei der Leergutabrechnung (Satz 6 und 7).
Bring die Getränkerechnungen und Lieferscheine eines Monats mit. Im ersten Termin sehen wir uns gemeinsam an, wo Leergut zurückging und die Gutschrift fehlt.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen